
Die bezuschussung zahnersatz ist für Millionen gesetzlich Versicherte in Deutschland ein zentrales Thema. Zahnersatz ist oft unvermeidlich, sei es nach einem Unfall, durch altersbedingten Zahnverlust oder bei fortgeschrittenen Karieserkrankungen. Doch die Kosten sind hoch – Kronen, Brücken oder Implantate können schnell mehrere tausend Euro kosten. Umso wichtiger ist es, zu verstehen, wie die Krankenkassen im Jahr 2025 diese Kosten bezuschussen, welche Voraussetzungen erfüllt sein müssen und welche Möglichkeiten Patienten haben, ihren Eigenanteil zu senken. 😊
In diesem Artikel erklären wir Ihnen Schritt für Schritt, was sich hinter dem Begriff bezuschussung zahnersatz verbirgt, wie hoch die Zuschüsse in diesem Jahr sind und mit welchen Strategien Sie Ihr Budget entlasten können. Außerdem werfen wir einen Blick auf die Rolle der Krankenkassen, die Bedeutung des Bonushefts und zusätzliche Optionen wie private Zahnzusatzversicherungen. Unser Ziel: Ihnen eine verständliche, praxisnahe und aktuelle Übersicht zu bieten, sodass Sie bei Ihrem nächsten Zahnarztbesuch bestens informiert sind.
1. Was bedeutet „Bezuschussung Zahnersatz“ überhaupt?
Unter der bezuschussung zahnersatz versteht man den finanziellen Anteil, den die gesetzliche Krankenkasse an den Kosten für Zahnersatz übernimmt. Der Begriff ist in Deutschland klar geregelt: Die Krankenkassen orientieren sich am sogenannten befundorientierten Festzuschuss-System. Das bedeutet, dass die Kasse nicht die gesamte Behandlung bezahlt, sondern nur einen festen Betrag, der sich am medizinischen Befund orientiert. Der Patient trägt die Differenz zwischen Zuschuss und tatsächlichen Kosten als Eigenanteil.
Ein Beispiel: Wenn ein Zahn fehlt, sieht der medizinische Befund eine Brücke als Regelversorgung vor. Die Krankenkasse zahlt einen festen Betrag, der unabhängig davon ist, ob der Patient sich für die einfache Brückenlösung oder für eine aufwendigere Variante wie ein Implantat entscheidet. Der Zuschuss ist also fix, die Mehrkosten für höherwertige Lösungen trägt der Patient selbst.
Das Prinzip der bezuschussung zahnersatz hat zwei große Vorteile: Zum einen ist für Patienten Transparenz gegeben, da die Zuschüsse klar definiert sind. Zum anderen haben Versicherte die Möglichkeit, selbst zu entscheiden, ob sie eine günstige oder hochwertige Versorgung wählen. Allerdings bedeutet es auch, dass ohne zusätzliche Vorsorge oder Versicherung ein nicht unerheblicher Eigenanteil verbleibt.
Historische Entwicklung der Bezuschussung
Bis 2005 war die Bezuschussung von Zahnersatz prozentual geregelt. Damals erhielten Patienten einen bestimmten Prozentsatz der Gesamtkosten erstattet. Mit der Einführung des Festzuschuss-Systems änderte sich dies grundlegend: Seitdem gibt es feste Beträge, die unabhängig von den Gesamtkosten gezahlt werden. Dies macht die Planung zwar verlässlicher, führt jedoch auch dazu, dass Patienten bei hochwertigen Versorgungen stärker belastet werden.
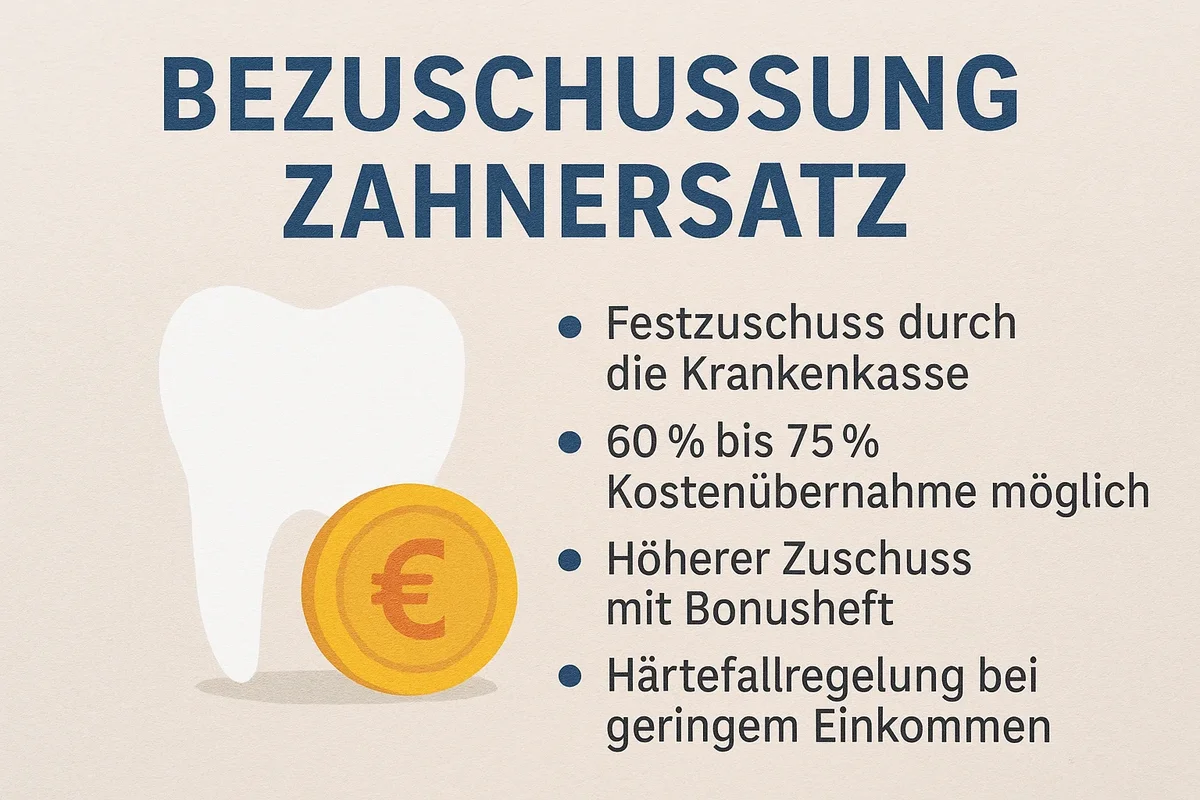
Im Jahr 2025 sind die Zuschüsse so gestaltet, dass sie 60 % der Kosten der sogenannten Regelversorgung abdecken. Mit einem lückenlosen Bonusheft steigt der Zuschuss auf bis zu 75 %. Das bedeutet: Wer regelmäßig zum Zahnarzt geht und dies im Bonusheft nachweisen kann, spart bei Zahnersatz bares Geld.
Warum ist die Bezuschussung wichtig?
Die Kosten für Zahnersatz sind hoch. Einfache Zahnkronen beginnen bei rund 500 Euro, Brücken liegen schnell bei 1.200–2.000 Euro und Implantate können pro Zahn zwischen 2.000 und 3.500 Euro kosten. Ohne die bezuschussung zahnersatz müssten Patienten diese Beträge vollständig selbst tragen. Für viele wäre das finanziell kaum möglich.
Dank der Zuschüsse reduziert sich der Eigenanteil erheblich. Beispiel: Bei einer Brücke mit Gesamtkosten von 1.500 Euro beträgt der Festzuschuss der Krankenkasse rund 900 Euro (mit Bonusheft sogar bis zu 1.125 Euro). Der Patient zahlt den Rest. Bei Implantaten fällt der Zuschuss zwar ebenfalls an, allerdings ist der Eigenanteil hier deutlich höher, da die Kosten die Regelversorgung übersteigen.
Synonyme & verwandte Begriffe
Wenn man über die bezuschussung zahnersatz spricht, stößt man häufig auch auf Begriffe wie „Zuschüsse Zahnbehandlung“, „Kostenübernahme Zahnersatz“ oder „Krankenkassenzuschuss für Zahnersatz“. All diese Begriffe beschreiben ähnliche Konzepte, unterscheiden sich jedoch im Detail. Während die Kostenübernahme suggeriert, dass die Kasse alles bezahlt, beschreibt die Bezuschussung klar die Teilfinanzierung durch feste Zuschüsse.
Für Patienten ist es wichtig, diese Unterschiede zu kennen, um realistisch planen zu können. Eine volle Kostenübernahme gibt es in der Regel nicht, außer in seltenen Härtefällen. Daher ist die bezuschussung zahnersatz die entscheidende Größe bei der Berechnung des Eigenanteils.
Aktueller Bezug 2025
Im Jahr 2025 bleibt das Festzuschuss-System das zentrale Instrument der Krankenkassen. Die Zuschüsse werden regelmäßig angepasst, um steigenden Zahnarztkosten Rechnung zu tragen. Trotzdem liegt die Belastung für Patienten nach wie vor hoch, insbesondere bei Implantaten oder ästhetisch hochwertigen Lösungen. Deshalb gewinnt das Thema bezuschussung zahnersatz für viele Menschen zunehmend an Bedeutung.
Wer in 2025 Zahnersatz benötigt, sollte frühzeitig Informationen einholen, die eigene Situation analysieren und verschiedene Optionen vergleichen. Ein Beratungsgespräch beim Zahnarzt oder direkt bei der Krankenkasse ist empfehlenswert. Zudem kann es sinnvoll sein, sich über private Zusatzversicherungen zu informieren, um die Kosten langfristig abzusichern. Ein wichtiger erster Schritt ist auch der direkte Kontakt zur Klinik, zum Beispiel über die Redent Klinik Kontaktseite.
Für weiterführende Informationen und offizielle Richtlinien zur bezuschussung zahnersatz empfiehlt sich die Bundeszahnärztekammer, die regelmäßig aktuelle Informationen veröffentlicht.
2. Welche Arten von Zahnersatz werden in Deutschland bezuschusst?
Die bezuschussung zahnersatz hängt nicht nur von der individuellen Situation des Patienten ab, sondern auch stark von der Art des Zahnersatzes. In Deutschland gilt das Prinzip der sogenannten „Regelversorgung“. Das bedeutet: Es gibt für jede Zahnersatz-Situation eine Standardlösung, für die die gesetzliche Krankenkasse einen festen Zuschuss zahlt. Entscheidet sich der Patient für eine hochwertigere Versorgung, bleibt die Bezuschussung gleich – der Eigenanteil steigt jedoch entsprechend.
Kronen – Der häufigste Zahnersatz
Kronen zählen zu den am häufigsten eingesetzten Zahnersatzarten. Sie kommen dann zum Einsatz, wenn ein Zahn stark geschädigt ist, aber noch erhalten werden kann. Die Krankenkasse bezuschusst in der Regel eine metallische Vollkrone. Entscheidet sich der Patient jedoch für eine Keramikkrone, bleibt die bezuschussung zahnersatz gleich, der Eigenanteil erhöht sich jedoch deutlich. Während eine Metallkrone bei etwa 500 Euro beginnt, kann eine vollkeramische Lösung zwischen 700 und 1.000 Euro kosten.
Brücken – Ersatz für fehlende Zähne
Fehlt ein Zahn oder mehrere Zähne, wird häufig eine Brücke eingesetzt. Die Kassenleistung orientiert sich an einer Standard-Metallbrücke. Diese Lösung ist funktional, aber ästhetisch oft weniger ansprechend. Wer stattdessen eine keramisch verblendete Brücke wählt, zahlt den Mehrpreis selbst. Die bezuschussung zahnersatz liegt bei einer Standardbrücke in 2025 bei rund 60 % der Regelversorgungskosten, mit Bonusheft bis zu 75 %.
• Metallbrücke: ca. 1.200 – 1.500 €
• Keramikverblendete Brücke: ca. 1.800 – 2.200 €
• Zuschuss (Regelversorgung): ca. 700 – 1.100 €
Prothesen – Teil- und Vollprothesen
Wenn mehrere oder alle Zähne fehlen, kommen Prothesen zum Einsatz. Hier unterscheidet man zwischen Teilprothesen (bei noch vorhandenen Zähnen) und Vollprothesen (wenn alle Zähne fehlen). Die Krankenkassen bezuschussen in beiden Fällen die kostengünstige Standardlösung. Eine hochwertige, komfortablere Teleskop- oder Geschiebeprothese führt dagegen zu höheren Eigenanteilen. Auch hier bleibt die bezuschussung zahnersatz fix, während der Patient die Mehrkosten selbst trägt.
Implantate – moderne, aber teure Lösung
Implantate gelten als die hochwertigste Form des Zahnersatzes. Sie sehen nicht nur natürlich aus, sondern sind auch besonders langlebig. Allerdings sind sie in Deutschland nicht Teil der Regelversorgung. Das heißt: Die gesetzliche Krankenkasse übernimmt nur den Zuschuss, der auch bei einer Brücke gezahlt würde. Der Rest muss aus eigener Tasche oder über eine private Zusatzversicherung finanziert werden. Da ein Implantat pro Zahn zwischen 2.000 und 3.500 Euro kostet, bleibt trotz bezuschussung zahnersatz ein hoher Eigenanteil bestehen.
Inlays und Onlays
Bei kleineren Zahnschäden kommen Inlays oder Onlays zum Einsatz. Diese gelten als hochwertige Alternative zu Füllungen, werden jedoch von den Krankenkassen nicht als Regelversorgung anerkannt. Deshalb gibt es in der Regel keine bezuschussung zahnersatz, außer der Schaden entspricht einer Situation, die eine Krone oder Brücke erfordert. Patienten müssen hier in den meisten Fällen komplett selbst zahlen.
Synonyme & patientenfreundliche Begriffe
Viele Patienten sprechen weniger von „bezuschussung zahnersatz“, sondern verwenden Begriffe wie „Kassenleistung beim Zahnersatz“, „Kostenübernahme Zahnersatz“ oder „Zuschuss Krankenkasse Zähne“. Gemeint ist jedoch stets dasselbe: Ein fixer Beitrag, den die Krankenkasse zu den Kosten beisteuert. Die genaue Höhe ist unabhängig von der gewählten Versorgungsform.
Praxisbeispiel
Eine Patientin benötigt eine Brücke für einen fehlenden Backenzahn. Die Gesamtkosten belaufen sich auf 1.800 Euro. Der Festzuschuss der Krankenkasse beträgt 900 Euro. Mit Bonusheft (10 Jahre lückenlos) steigt die bezuschussung zahnersatz auf 1.125 Euro. Die Patientin muss somit 675 Euro Eigenanteil zahlen. Wählt sie stattdessen ein Implantat für 3.000 Euro, bleibt der Zuschuss gleich (1.125 Euro), der Eigenanteil steigt auf 1.875 Euro.
Fazit
Die Arten des Zahnersatzes, die in Deutschland bezuschusst werden, sind klar geregelt. Während Kronen, Brücken und Prothesen zur Regelversorgung gehören, werden Implantate nur indirekt bezuschusst. Patienten sollten sich bewusst sein, dass die bezuschussung zahnersatz immer fix ist und nicht automatisch mit den Gesamtkosten steigt. Daher lohnt es sich, verschiedene Optionen zu vergleichen und vor der Entscheidung ausführlich mit dem Zahnarzt und der Krankenkasse zu sprechen.
3. Wie hoch ist die Bezuschussung für Zahnersatz im Jahr 2025?
Die Höhe der bezuschussung zahnersatz ist für Patienten oft die wichtigste Frage, denn sie entscheidet direkt über die finanzielle Belastung. Im Jahr 2025 gilt nach wie vor das Festzuschuss-System der gesetzlichen Krankenkassen. Das bedeutet: Der Zuschuss richtet sich nach einem festgelegten Betrag, der an den medizinischen Befund gekoppelt ist – nicht an die tatsächlich gewählte Versorgungsform. Je nachdem, ob ein Patient regelmäßig zur Vorsorge geht, kann der Zuschuss deutlich steigen.
Grundzuschuss 2025
Der reguläre Zuschuss für Zahnersatz liegt im Jahr 2025 bei 60 % der Kosten der sogenannten Regelversorgung. Die Regelversorgung beschreibt die medizinisch notwendige Standardtherapie, die von den Krankenkassen als ausreichend, zweckmäßig und wirtschaftlich anerkannt ist. Beispiel: Fehlt ein einzelner Zahn, ist die Regelversorgung eine Metallbrücke. Der Zuschuss deckt 60 % dieser Standardlösung ab – unabhängig davon, ob sich der Patient für die Metallbrücke oder ein hochwertigeres Implantat entscheidet.
Bonusregelung durch das Bonusheft
Wer sein Bonusheft regelmäßig pflegt, wird mit einer höheren bezuschussung zahnersatz belohnt. Der Mechanismus sieht wie folgt aus:
- 60 % Zuschuss ohne Bonusheft
- 70 % Zuschuss mit 5 Jahren lückenlos geführtem Bonusheft
- 75 % Zuschuss mit 10 Jahren lückenlos geführtem Bonusheft
Das Bonusheft ist somit ein effektives Sparinstrument. Ein Patient, der zehn Jahre regelmäßig zur Vorsorge gegangen ist, spart bei Zahnersatz bis zu 15 % Eigenanteil im Vergleich zu Patienten ohne Bonusheft. Angesichts der hohen Kosten macht dies schnell mehrere hundert Euro aus.
Härtefallregelung 2025
Für Versicherte mit geringem Einkommen gibt es die sogenannte Härtefallregelung. Hier übernimmt die Krankenkasse 100 % der Kosten der Regelversorgung. Ein Beispiel: Eine Alleinerziehende mit geringem Einkommen benötigt eine Brücke im Wert von 1.500 Euro. In einem Härtefall wird der gesamte Betrag übernommen. Entscheidet sie sich für ein Implantat, zahlt die Krankenkasse trotzdem nur den Betrag, der für die Brücke vorgesehen ist – den Rest trägt die Patientin selbst.
Beispiele für Zuschüsse in Zahlen
• Krone (Regelversorgung: 500 €) → Zuschuss: 300 € (ohne Bonusheft), 375 € (mit 10 Jahren Bonusheft)
• Brücke (Regelversorgung: 1.200 €) → Zuschuss: 720 € (ohne Bonusheft), 900 € (mit 10 Jahren Bonusheft)
• Prothese (Regelversorgung: 1.000 €) → Zuschuss: 600 € (ohne Bonusheft), 750 € (mit 10 Jahren Bonusheft)
Diese Zahlen verdeutlichen, wie sich die bezuschussung zahnersatz direkt auf den Eigenanteil auswirkt. Ohne Bonusheft steigt die Belastung spürbar, während Patienten mit Bonusheft deutlich sparen.
Besonderheit bei Implantaten
Implantate sind nicht Teil der Regelversorgung. Dennoch gibt es auch hier eine bezuschussung zahnersatz – allerdings nur in Höhe des Betrags, der für die Regelversorgung (z. B. eine Brücke) vorgesehen ist. Das bedeutet: Auch wenn ein Implantat 3.000 Euro kostet, beträgt der Zuschuss beispielsweise nur 900 Euro. Der Rest ist vom Patienten selbst zu zahlen. Wer Implantate wählt, sollte daher unbedingt prüfen, ob eine private Zahnzusatzversicherung sinnvoll ist.
Kombination mit Zusatzversicherung
Viele Patienten schließen eine Zahnzusatzversicherung ab, um ihre Eigenanteile zu reduzieren. Diese übernimmt oft den Restbetrag nach Abzug der Krankenkassenleistung. In Kombination mit der gesetzlichen bezuschussung zahnersatz lassen sich so bis zu 100 % der Kosten abdecken. Wichtig: Je nach Tarif gibt es Wartezeiten und jährliche Höchstgrenzen. Ein genauer Blick in die Vertragsbedingungen lohnt sich.
Synonyme & Praxisbegriffe
Im Alltag sprechen viele Patienten nicht von „bezuschussung zahnersatz“, sondern von „Krankenkassenzuschuss Zahnersatz“, „Zuschüsse Zahnarztbehandlung“ oder „Kostenübernahme für Zahnersatz“. Wichtig ist: Es handelt sich nicht um eine vollständige Übernahme, sondern immer um eine Teilfinanzierung. Für volle Übernahme muss die Härtefallregelung greifen.
Fazit
Die Höhe der bezuschussung zahnersatz im Jahr 2025 bewegt sich zwischen 60 % und 75 % der Regelversorgungskosten, abhängig vom Bonusheft. Bei Härtefällen können sogar 100 % übernommen werden. Wer hochwertigere Lösungen wie Implantate wählt, muss jedoch mit hohen Eigenanteilen rechnen, da die Zuschüsse auf die Kosten der Regelversorgung begrenzt bleiben. Patienten, die clever vorsorgen, können ihre finanzielle Belastung deutlich reduzieren.
4. Bonusheft: So erhöhen Sie Ihre Zuschüsse beim Zahnersatz
Das Bonusheft ist im Jahr 2025 eines der wirksamsten Instrumente, um die bezuschussung zahnersatz erheblich zu steigern. Viele Patienten unterschätzen dessen Bedeutung, dabei lassen sich mit einem konsequent geführten Bonusheft mehrere hundert Euro sparen. Das Prinzip ist einfach: Wer regelmäßig Vorsorgeuntersuchungen beim Zahnarzt wahrnimmt und diese im Bonusheft dokumentiert, wird von der gesetzlichen Krankenkasse mit höheren Zuschüssen belohnt.
Wie funktioniert das Bonusheft?
Das Bonusheft ist ein kleines Heftchen, das jeder Patient von seiner Zahnarztpraxis erhält. Dort werden die jährlichen Vorsorgeuntersuchungen eingetragen. Für Erwachsene gilt: Einmal im Jahr muss der Zahnarztbesuch nachweislich erfolgen. Für Kinder und Jugendliche zwischen 6 und 17 Jahren sind zwei Vorsorgeuntersuchungen pro Jahr erforderlich. Wer diese Pflichtuntersuchungen nachweisen kann, erhöht langfristig die bezuschussung zahnersatz.
Das System ist dabei klar gestaffelt:
- Ohne Bonusheft: 60 % Zuschuss
- Mit 5 Jahren lückenlosem Bonusheft: 70 % Zuschuss
- Mit 10 Jahren lückenlosem Bonusheft: 75 % Zuschuss
Die Staffelung bedeutet, dass der Eigenanteil kontinuierlich sinkt, je länger das Bonusheft gepflegt wird. Gerade bei größeren Zahnersatzarbeiten wie Brücken oder Implantaten kann dies enorme Einsparungen bedeuten.
Rechenbeispiele für Patienten
Nehmen wir an, die Gesamtkosten einer Brücke betragen 1.800 Euro. Die Regelversorgung sieht eine Standard-Metallbrücke vor. Der Zuschuss beträgt:
• Ohne Bonusheft (60 %): Zuschuss = 1.080 € → Eigenanteil = 720 €
• Mit 5 Jahren Bonusheft (70 %): Zuschuss = 1.260 € → Eigenanteil = 540 €
• Mit 10 Jahren Bonusheft (75 %): Zuschuss = 1.350 € → Eigenanteil = 450 €
Dieses Beispiel zeigt: Mit einem lückenlos geführten Bonusheft spart der Patient 270 Euro. Bei Implantaten sind die Einsparungen noch höher, da der Zuschuss zwar fix ist, aber ein größerer Anteil durch die erhöhte bezuschussung zahnersatz gedeckt wird.
Vorteile des Bonushefts
- Finanzielle Entlastung: Jeder Zahnersatz wird günstiger.
- Gesundheitsvorsorge: Regelmäßige Zahnarztbesuche helfen, Probleme frühzeitig zu erkennen.
- Rechtssicherheit: Die Einträge im Bonusheft dienen als offizieller Nachweis gegenüber der Krankenkasse.
Für Patienten bedeutet das: Wer kontinuierlich Vorsorge betreibt, profitiert nicht nur gesundheitlich, sondern auch finanziell durch eine höhere bezuschussung zahnersatz.
Häufige Fehler beim Bonusheft
Viele Patienten machen den Fehler, das Bonusheft nicht rechtzeitig vorlegen zu können. Wer vergisst, die Stempel nachtragen zu lassen, verliert seinen Anspruch auf den erhöhten Zuschuss. Ein weiterer häufiger Fehler ist die Annahme, dass es genügt, alle paar Jahre eine Untersuchung machen zu lassen. Das Bonusheft muss jedoch lückenlos geführt sein. Schon ein fehlender Eintrag kann dazu führen, dass die Staffelung von Neuem beginnt.
Auch Umzüge oder Zahnarztwechsel führen manchmal zu Problemen, wenn Patienten ihre alten Bonushefte verlegen. Wichtig: Alte Hefte niemals wegwerfen, sondern alle gesammelt aufbewahren. Jede Lücke kann teuer werden und die bezuschussung zahnersatz senken.
Digitalisierung des Bonushefts
Seit einigen Jahren bieten viele Krankenkassen auch ein digitales Bonusheft an. Patienten können ihre Vorsorgeuntersuchungen bequem in der App oder im Online-Portal eintragen lassen. 2025 setzen immer mehr Versicherte auf diese digitale Lösung, da sie sicherer und einfacher ist. Das Risiko, Stempel zu verlieren, entfällt und die Nachweise sind jederzeit digital abrufbar. Für die bezuschussung zahnersatz spielt es keine Rolle, ob die Nachweise digital oder analog geführt werden – beide Formen sind gleichwertig anerkannt.
Synonyme & Alltagsbegriffe
Statt „Bonusheft“ hört man im Alltag auch Begriffe wie „Zahnarztbonus“, „Vorsorgepass“ oder „Stempelheft“. Alle diese Begriffe meinen denselben Nachweis, der für eine höhere bezuschussung zahnersatz sorgt. Wichtig ist, dass Patienten die Bedeutung verstehen und den Nachweis konsequent führen.
Fazit
Das Bonusheft ist ein einfaches, aber äußerst wirksames Mittel, um die bezuschussung zahnersatz zu maximieren. Wer es über Jahre lückenlos pflegt, reduziert seinen Eigenanteil erheblich. In 2025 ist das Bonusheft damit nicht nur eine gesundheitliche Vorsorgemaßnahme, sondern ein direkter Sparfaktor für jeden Patienten. Tipp: Nutzen Sie die Gelegenheit beim nächsten Zahnarztbesuch, Ihr Heft kontrollieren und stempeln zu lassen – es lohnt sich.
5. Welche Rolle spielt die Krankenkasse bei der Bezuschussung von Zahnersatz?
Die Krankenkasse ist der zentrale Ansprechpartner, wenn es um die bezuschussung zahnersatz geht. Sie legt nicht nur die Höhe der Zuschüsse fest, sondern bestimmt auch, welche Formen des Zahnersatzes als Regelversorgung gelten. Im Jahr 2025 gilt weiterhin das Prinzip: Die Krankenkasse bezahlt einen festen Anteil der Kosten für die medizinisch notwendige Standardversorgung – alles darüber hinaus bleibt Eigenleistung des Patienten.
Prüfung des Heil- und Kostenplans
Bevor ein Patient Zahnersatz erhält, erstellt der Zahnarzt einen sogenannten Heil- und Kostenplan. Dieser enthält die geplante Behandlung, die voraussichtlichen Kosten und den Befund. Der Plan wird an die Krankenkasse übermittelt, die anschließend prüft, ob die geplante Versorgung im Rahmen der Regelversorgung liegt und wie hoch die bezuschussung zahnersatz ausfallen wird. Erst nach Genehmigung durch die Kasse kann die Behandlung beginnen. Ohne diese Genehmigung riskieren Patienten, dass sie keine Zuschüsse erhalten.
Regelversorgung und Festzuschuss-System
Die Krankenkassen orientieren sich am Konzept der Regelversorgung. Das bedeutet: Für jeden Befund gibt es eine klar definierte Standardlösung. Diese bildet die Basis für den Zuschuss. Wenn ein Patient eine teurere Variante möchte – zum Beispiel eine vollkeramische Krone anstelle einer Metallkrone oder ein Implantat anstelle einer Brücke –, bleibt die bezuschussung zahnersatz gleich, der Eigenanteil steigt jedoch deutlich.
Beispiel: Fehlt ein Backenzahn, ist die Regelversorgung eine Brücke. Die Krankenkasse zahlt einen Festzuschuss von etwa 900 € (bei 10 Jahren Bonusheft). Entscheidet sich der Patient stattdessen für ein Implantat, erhält er den gleichen Zuschuss. Die Mehrkosten von oft 2.000 € und mehr trägt er selbst.
Bonusheft-Kontrolle
Die Krankenkasse ist ebenfalls für die Überprüfung des Bonushefts zuständig. Bei Vorlage des lückenlos geführten Hefts erhöht sie die bezuschussung zahnersatz von 60 % auf 70 % bzw. 75 %. Dieser Mechanismus macht die Krankenkasse zu einem entscheidenden Faktor, denn ohne die Bestätigung der Einträge kann der Patient die erhöhten Zuschüsse nicht geltend machen.
Härtefallregelung
Ein weiterer wichtiger Bereich ist die Härtefallregelung. Hier prüft die Krankenkasse, ob das Einkommen des Patienten so niedrig ist, dass die Kosten der Regelversorgung vollständig übernommen werden. Im Jahr 2025 liegt die Einkommensgrenze bei etwa 1.418 € netto für Alleinstehende. Liegt das Einkommen darunter, übernimmt die Krankenkasse 100 % der Regelversorgungskosten. Auch hier gilt: Wählt der Patient eine teurere Lösung, bleibt die bezuschussung zahnersatz auf die Standardkosten begrenzt.
Zusatzleistungen der Krankenkassen
Einige Krankenkassen bieten über die gesetzliche Regelung hinaus zusätzliche Leistungen an, zum Beispiel höhere Zuschüsse für bestimmte Arten von Zahnersatz oder Kooperationen mit Zahnärzten und Laboren, die günstigere Preise ermöglichen. Patienten sollten sich deshalb bei ihrer Krankenkasse informieren, ob es Bonusprogramme oder Zusatzvereinbarungen gibt, die die bezuschussung zahnersatz verbessern können.
Kommunikation und Beratung
Die Krankenkassen übernehmen nicht nur die finanzielle Rolle, sondern auch eine beratende Funktion. Viele Versicherte wissen nicht genau, welche Möglichkeiten ihnen offenstehen. Die Kasse kann hier wichtige Aufklärungsarbeit leisten, indem sie die Unterschiede zwischen Regelversorgung, alternativen Versorgungsformen und privaten Zusatzversicherungen erklärt. Besonders bei kostenintensiven Behandlungen wie Implantaten lohnt sich eine direkte Beratung.
Synonyme & Patientenbegriffe
Viele Patienten sprechen im Alltag nicht von „bezuschussung zahnersatz“, sondern sagen schlicht „Kassenleistung“ oder „Kostenzuschuss vom Zahnarzt über die Kasse“. Für die Krankenkassen ist jedoch klar geregelt, dass es sich um Festzuschüsse handelt, die auf Basis des Heil- und Kostenplans berechnet werden.
Fazit
Die Krankenkasse spielt bei der bezuschussung zahnersatz eine zentrale Rolle: Sie genehmigt Heil- und Kostenpläne, kontrolliert Bonushefte, prüft Härtefälle und setzt die Rahmenbedingungen der Regelversorgung um. Patienten sollten den direkten Kontakt zur Krankenkasse suchen, um Missverständnisse zu vermeiden und den maximal möglichen Zuschuss zu erhalten. Tipp: Im Zweifelsfall lohnt sich auch ein Blick auf die Bundeszahnärztekammer, die offizielle Informationen und Empfehlungen veröffentlicht.
6. Private Zusatzversicherungen: Lohnt sich die Kombination?
Die gesetzliche Krankenkasse bietet mit der bezuschussung zahnersatz zwar eine finanzielle Unterstützung, doch bleibt der Eigenanteil für Patienten oft erheblich. Besonders bei Implantaten oder ästhetisch hochwertigen Lösungen können die Kosten schnell mehrere tausend Euro betragen. Hier kommen private Zahnzusatzversicherungen ins Spiel. Sie ergänzen die gesetzliche Bezuschussung und übernehmen weitere Teile der Kosten, sodass Patienten ihren Eigenanteil deutlich reduzieren können.
Warum eine Zusatzversicherung sinnvoll ist
Während die gesetzliche Krankenkasse nur die Regelversorgung bezuschusst, deckt eine Zusatzversicherung oft auch höherwertige Versorgungen ab. Das bedeutet: Wenn der Zuschuss der Krankenkasse bei einer Brücke endet, springt die Zusatzversicherung ein und übernimmt einen Großteil der verbleibenden Kosten. Dadurch reduziert sich der Eigenanteil erheblich, obwohl die bezuschussung zahnersatz durch die Krankenkasse gleichbleibt.
Beispiel: Eine Patientin entscheidet sich für ein Implantat im Wert von 3.000 €. Die Krankenkasse zahlt den Festzuschuss von 900 € (mit Bonusheft). Ohne Zusatzversicherung bleibt ein Eigenanteil von 2.100 €. Mit einer guten Zusatzversicherung werden davon noch einmal 70–90 % übernommen, sodass die Patientin nur 200–600 € selbst trägt.
Leistungsumfang moderner Zahnzusatzversicherungen 2025
Die Angebote der Versicherungen sind vielfältig. Im Jahr 2025 bieten die meisten Versicherer Tarife mit folgenden Leistungen an:
- Übernahme von bis zu 100 % der Restkosten nach der gesetzlichen bezuschussung zahnersatz
- Erstattung von Implantaten (häufig bis zu einer festgelegten Anzahl pro Jahr)
- Kostenübernahme für Inlays, Onlays und hochwertige Kronen
- Zusätzliche Leistungen für Prophylaxe (z. B. professionelle Zahnreinigung)
Wichtig ist, die Bedingungen genau zu prüfen. Manche Tarife haben Wartezeiten (meist 8 Monate), Höchstgrenzen in den ersten Jahren oder Einschränkungen bei Vorerkrankungen. Ein direkter Vergleich lohnt sich, da die Höhe der bezuschussung zahnersatz in Kombination mit der Zusatzversicherung stark variieren kann.
Kosten einer Zusatzversicherung
Die Beiträge für eine private Zahnzusatzversicherung liegen im Jahr 2025 zwischen 10 und 50 € pro Monat, abhängig vom Alter, dem Gesundheitszustand und dem Leistungsumfang. Für junge Patienten sind die Tarife günstiger, während ältere Versicherte mit höheren Prämien rechnen müssen. Dennoch kann sich die Investition lohnen, denn ein einziger größerer Zahnersatz-Eingriff kann mehrere tausend Euro kosten. Verglichen damit sind die jährlichen Beiträge überschaubar.
• Monatlicher Beitrag: 25 € → Jahreskosten: 300 €
• Implantat 2025: ca. 3.000 €
• Zuschuss Krankenkasse: 900 €
• Restkosten ohne Zusatzversicherung: 2.100 €
• Restkosten mit Zusatzversicherung (80 % Erstattung): 420 €
• Ersparnis: 1.680 € – deutlich mehr als die Jahresbeiträge.
Wann lohnt sich eine Zusatzversicherung besonders?
Eine Zusatzversicherung lohnt sich vor allem für Patienten, die:
- bereits wissen, dass sie in Zukunft Zahnersatz benötigen werden,
- hochwertige Lösungen wie Implantate oder Keramikkronen bevorzugen,
- ihre Eigenanteile bei Zahnersatz planbar machen möchten,
- und langfristig Vorsorge für ihre Zahngesundheit treffen wollen.
Wer dagegen nur selten größere Behandlungen benötigt oder mit der Regelversorgung zufrieden ist, kann mit der gesetzlichen bezuschussung zahnersatz auskommen. Für alle anderen bietet eine Zusatzversicherung einen spürbaren finanziellen Vorteil.
Synonyme & Begriffe im Alltag
Statt von „Zahnzusatzversicherung“ sprechen manche Patienten von „Zahnversicherung“ oder „private Kassenleistung“. Auch in diesem Kontext bleibt die bezuschussung zahnersatz durch die gesetzliche Krankenkasse der Grundbaustein, auf den die Zusatzversicherung aufbaut. Man könnte es so sehen: Die Krankenkasse zahlt das Fundament, die Zusatzversicherung baut darauf das Haus.
Fazit
Private Zahnzusatzversicherungen sind eine sinnvolle Ergänzung zur gesetzlichen bezuschussung zahnersatz. Sie übernehmen zusätzliche Kosten, reduzieren den Eigenanteil erheblich und ermöglichen hochwertige Lösungen, die sonst unerschwinglich wären. Im Jahr 2025 gibt es zahlreiche Tarife, die individuell angepasst werden können. Patienten, die langfristig planen, profitieren finanziell deutlich – vor allem bei teuren Implantaten oder umfangreichen Brückenarbeiten. Ein Vergleich lohnt sich in jedem Fall, um das passende Modell für die persönliche Situation zu finden.
7. Eigenanteil vs. volle Kostenübernahme – was ist realistisch?
Viele Patienten stellen sich die Frage, ob Zahnersatz in Deutschland jemals komplett von der Krankenkasse übernommen wird. Die klare Antwort: In den meisten Fällen bleibt trotz der bezuschussung zahnersatz ein Eigenanteil bestehen. Eine vollständige Kostenübernahme ist nur in Ausnahmefällen – den sogenannten Härtefällen – möglich. Um realistisch einschätzen zu können, welche Kosten auf Patienten zukommen, muss man das Zusammenspiel von Festzuschüssen, Bonusheft und eventuell einer privaten Zusatzversicherung betrachten.
Warum gibt es fast immer einen Eigenanteil?
Das deutsche Gesundheitssystem basiert auf dem Wirtschaftlichkeitsprinzip. Die Krankenkassen übernehmen nur die Kosten für eine ausreichende, zweckmäßige und wirtschaftliche Versorgung – die sogenannte Regelversorgung. Diese Leistung wird durch den Festzuschuss zu 60 %, mit Bonusheft bis zu 75 % finanziert. Alles, was darüber hinausgeht, zahlt der Patient selbst. Deshalb bleibt nach der bezuschussung zahnersatz fast immer ein Eigenanteil übrig.
Beispiel: Eine Krone in der Regelversorgung kostet 500 €. Ohne Bonusheft übernimmt die Kasse 300 €, mit Bonusheft bis zu 375 €. Der Eigenanteil beträgt also 125–200 €. Wählt der Patient eine Keramikkrone für 800 €, steigt sein Eigenanteil auf 425–500 €, da die bezuschussung zahnersatz fix bleibt.
Härtefallregelung – wann zahlt die Krankenkasse alles?
Eine vollständige Kostenübernahme gibt es nur in Härtefällen. Im Jahr 2025 gilt: Liegt das Einkommen unterhalb bestimmter Grenzen (z. B. 1.418 € netto für Alleinstehende), übernimmt die Krankenkasse 100 % der Regelversorgung. In diesen Fällen ist die bezuschussung zahnersatz so hoch, dass kein Eigenanteil bleibt. Entscheidet sich der Patient aber für eine höherwertige Versorgung wie Implantate, muss er die Differenz weiterhin selbst tragen.
Eigenanteil bei Implantaten
Implantate sind das beste Beispiel dafür, dass trotz Zuschüssen oft hohe Eigenanteile entstehen. Da sie nicht Teil der Regelversorgung sind, zahlt die Krankenkasse nur den Zuschuss, der auch für eine Brücke fällig wäre. Der Rest, oft mehrere tausend Euro, bleibt am Patienten hängen. Selbst mit einer erhöhten bezuschussung zahnersatz durch das Bonusheft bleibt der Eigenanteil hoch. Hier kann nur eine Zusatzversicherung die Lücke schließen.
Kombination von Zuschüssen und Versicherungen
Realistisch gesehen können Patienten durch eine clevere Kombination von Krankenkassenzuschuss und privater Zusatzversicherung ihren Eigenanteil deutlich senken – in manchen Fällen sogar auf null. Die gesetzliche bezuschussung zahnersatz bildet dabei das Grundfundament, während die Zusatzversicherung den Rest übernimmt. Je nach Tarif kann das bedeuten, dass Patienten für eine teure Versorgung nur einen Bruchteil der Kosten tragen müssen.
• Implantat-Kosten: 3.000 €
• Zuschuss Krankenkasse (mit Bonusheft): 1.125 €
• Eigenanteil ohne Zusatzversicherung: 1.875 €
• Zusatzversicherung deckt 80 % der Restkosten = 1.500 €
• Eigenanteil nach Kombination: 375 €
Synonyme für Eigenanteil und Zuschuss
Im Alltag sprechen Patienten häufig von „Selbstbeteiligung“, „Restkosten“ oder „Zahnarztkosten aus eigener Tasche“. Diese Begriffe meinen denselben Sachverhalt: den Teil, der nach der bezuschussung zahnersatz übrig bleibt. Wer von „Kostenübernahme“ spricht, sollte beachten, dass es sich in den meisten Fällen nur um eine Teilübernahme handelt.
Was ist 2025 realistisch?
Im Jahr 2025 gilt: Ohne Bonusheft liegt der Zuschuss bei 60 %, mit Bonusheft bei bis zu 75 %, Härtefälle ausgenommen. Eine vollständige Kostenübernahme gibt es nur in wenigen Ausnahmefällen. Realistisch müssen Patienten also fast immer mit einem Eigenanteil rechnen. Je hochwertiger die gewählte Lösung, desto größer wird dieser Anteil, da die bezuschussung zahnersatz fix ist.
Fazit
Eine vollständige Kostenübernahme durch die Krankenkasse ist die Ausnahme. In der Regel bleibt trotz der bezuschussung zahnersatz ein Eigenanteil, dessen Höhe von der gewählten Versorgung und dem Bonusheft abhängt. Härtefälle sind die einzige Situation, in der Patienten wirklich nichts zahlen müssen. Für alle anderen lohnt es sich, frühzeitig mit einer Zahnzusatzversicherung vorzusorgen, um den Eigenanteil möglichst klein zu halten. Realistisch betrachtet bleibt Zahnersatz auch 2025 für viele Patienten eine finanzielle Herausforderung – aber mit der richtigen Strategie deutlich besser planbar.
8. Häufige Fehler bei der Antragstellung für Zahnersatz-Zuschüsse
Die bezuschussung zahnersatz ist für Patienten eine große finanzielle Entlastung, doch nur, wenn die Antragstellung korrekt verläuft. Viele machen Fehler, die dazu führen, dass die Zuschüsse niedriger ausfallen oder gar nicht gewährt werden. Wer die typischen Stolperfallen kennt, kann sie vermeiden und dadurch bares Geld sparen. Im Jahr 2025 ist es wichtiger denn je, bei der Antragstellung sorgfältig vorzugehen, da die Kosten für Zahnersatz weiter steigen.
Fehler Nr. 1: Kein Heil- und Kostenplan eingereicht
Der wichtigste Schritt ist die Erstellung und Einreichung eines Heil- und Kostenplans (HKP). Ohne ihn gibt es keine bezuschussung zahnersatz. Der HKP wird vom Zahnarzt erstellt und muss von der Krankenkasse genehmigt werden. Ein häufiger Fehler ist, dass Patienten die Behandlung sofort beginnen, ohne die Genehmigung abzuwarten. In diesem Fall riskieren sie, den Zuschuss nicht zu erhalten oder nur einen Teil.
Fehler Nr. 2: Fehlendes Bonusheft
Viele Patienten vergessen, ihr Bonusheft vorzulegen. Dabei kann es den Zuschuss um bis zu 15 % erhöhen. Wer es nicht rechtzeitig einreicht oder Lücken im Bonusheft hat, verliert bares Geld. Schon ein verpasstes Jahr kann dazu führen, dass die bezuschussung zahnersatz wieder bei 60 % statt bei 75 % liegt. Tipp: Lassen Sie Ihr Bonusheft bei jedem Vorsorgetermin sofort abstempeln und bewahren Sie es sicher auf.
Fehler Nr. 3: Unvollständige Unterlagen
Bei der Antragstellung verlangen Krankenkassen nicht nur den Heil- und Kostenplan, sondern oft auch zusätzliche Unterlagen wie Röntgenbilder oder Behandlungsberichte. Werden diese nicht eingereicht, verzögert sich die Genehmigung oder der Antrag wird abgelehnt. Dadurch kann sich die bezuschussung zahnersatz erheblich verzögern.
Fehler Nr. 4: Falsche Annahme bei Implantaten
Viele Patienten glauben, dass Implantate automatisch von der Krankenkasse übernommen werden. Das ist falsch. Die Kasse zahlt nur den Zuschuss, der auch für eine Brücke vorgesehen ist. Wer hier falsche Erwartungen hat und ohne Zusatzversicherung plant, wird von den hohen Eigenkosten überrascht. Deshalb ist es wichtig, schon beim Antrag zu wissen, dass die bezuschussung zahnersatz bei Implantaten begrenzt ist.
Fehler Nr. 5: Keine Kostenvergleiche eingeholt
Nicht alle Zahnarztpraxen und Dentallabore berechnen dieselben Preise. Viele Patienten akzeptieren den ersten Kostenvoranschlag, ohne Angebote zu vergleichen. Dabei kann es große Unterschiede geben. Da die bezuschussung zahnersatz fix ist, beeinflussen günstigere Angebote direkt den Eigenanteil des Patienten. Ein Vergleich spart oft mehrere hundert Euro.
Fehler Nr. 6: Fristen verpasst
Ein weiterer häufiger Fehler ist, Fristen zu versäumen. Manche Krankenkassen setzen klare Fristen für die Einreichung der Unterlagen oder für die Durchführung der Behandlung nach Genehmigung. Wer diese Fristen nicht einhält, riskiert, dass die Genehmigung verfällt und die bezuschussung zahnersatz neu beantragt werden muss. Das kostet Zeit und im schlimmsten Fall Geld.
Fehler Nr. 7: Fehlende Rücksprache mit der Krankenkasse
Viele Patienten verlassen sich ausschließlich auf die Zahnarztpraxis. Zwar unterstützen Zahnärzte bei der Antragstellung, doch letztlich ist die Krankenkasse der entscheidende Ansprechpartner. Wer nicht selbst nachfragt, ob alle Unterlagen vollständig eingegangen sind, läuft Gefahr, dass der Antrag im System liegen bleibt. Eine kurze Rückfrage bei der Krankenkasse kann verhindern, dass die bezuschussung zahnersatz unnötig verzögert wird.
Fehler Nr. 8: Keine Berücksichtigung der Härtefallregelung
Patienten mit geringem Einkommen vergessen häufig, einen Antrag auf Härtefallregelung zu stellen. Dabei könnten sie Anspruch auf eine vollständige Kostenübernahme der Regelversorgung haben. Das Nichtbeantragen führt dazu, dass sie trotz Anspruchs auf 100 % Erstattung hohe Eigenanteile zahlen. Ein einfacher Antrag hätte die bezuschussung zahnersatz erheblich verbessert.
Fehler Nr. 9: Fehlende Transparenz bei Zusatzversicherungen
Wer eine private Zahnzusatzversicherung hat, vergisst manchmal, die Leistungen direkt bei der Versicherung einzureichen. Stattdessen warten Patienten, bis die Krankenkasse alles abgewickelt hat. Dadurch verzögert sich die gesamte Kostenübernahme und im schlimmsten Fall bleiben Restkosten bestehen, die eigentlich hätten übernommen werden können. Auch hier gilt: Frühzeitig beide Stellen informieren, um die maximale bezuschussung zahnersatz zu erhalten.
Synonyme & Alltagssprache
Viele Patienten sprechen im Alltag nicht von Antragstellung, sondern von „Kassenbewilligung“ oder „Genehmigung Zahnersatz“. Gemeint ist immer dasselbe: Der offizielle Prozess, um die bezuschussung zahnersatz zu sichern. Unwissenheit oder Nachlässigkeit in diesem Prozess führt schnell zu finanziellen Nachteilen.
Fazit
Die Antragstellung ist der Schlüssel zur bezuschussung zahnersatz. Fehler wie fehlende Unterlagen, ein unvollständiges Bonusheft oder versäumte Fristen können teuer werden. Patienten sollten sorgfältig alle Schritte befolgen, sich nicht allein auf den Zahnarzt verlassen und den Kontakt zur Krankenkasse aktiv suchen. Wer die häufigsten Fehler vermeidet, erhält nicht nur schneller eine Genehmigung, sondern auch die maximal mögliche Bezuschussung.
9. Tipps & Strategien: So sparen Sie beim Zahnersatz in 2025
Zahnersatz gehört zu den teuersten zahnmedizinischen Behandlungen. Doch mit den richtigen Strategien können Patienten im Jahr 2025 ihre Kosten erheblich reduzieren. Die bezuschussung zahnersatz bildet dabei die Grundlage, doch es gibt zahlreiche zusätzliche Möglichkeiten, den Eigenanteil zu verringern. Von Bonusheft über Preisvergleiche bis hin zu cleveren Versicherungsstrategien – wer informiert ist, spart bares Geld. 😊
Tipp 1: Bonusheft konsequent führen
Das Bonusheft ist nach wie vor der einfachste Weg, die bezuschussung zahnersatz von 60 % auf bis zu 75 % zu steigern. Ein lückenlos geführtes Bonusheft spart schnell mehrere hundert Euro. Wer es digital über die Krankenkasse führt, hat zudem jederzeit einen sicheren Nachweis.
Tipp 2: Preise vergleichen
Da die bezuschussung zahnersatz fix ist, wirkt sich ein günstigerer Kostenvoranschlag direkt auf den Eigenanteil aus. Patienten sollten daher Angebote mehrerer Zahnarztpraxen oder Dentallabore vergleichen. Gerade bei Kronen und Brücken können die Preisunterschiede mehrere hundert Euro betragen. Viele Krankenkassen bieten Vergleichsportale oder Partnerpraxen an, die günstigere Konditionen ermöglichen.
Tipp 3: Härtefallregelung prüfen
Wer ein geringes Einkommen hat, sollte unbedingt einen Antrag auf Härtefallregelung stellen. Damit übernimmt die Krankenkasse 100 % der Regelversorgung. Ohne diesen Antrag bleibt die bezuschussung zahnersatz bei 60–75 %. Gerade für Rentner oder Alleinerziehende ist dieser Schritt entscheidend.
Tipp 4: Zahnzusatzversicherung abschließen
Private Zusatzversicherungen können die Restkosten nach der gesetzlichen bezuschussung zahnersatz deutlich reduzieren. Je nach Tarif übernehmen sie bis zu 100 % der Eigenanteile. Da Zahnersatz in der Regel planbar ist, lohnt sich eine Versicherung besonders für Patienten, die in den kommenden Jahren größere Behandlungen erwarten.
Tipp 5: Alternative Materialien und Methoden prüfen
Oft gibt es mehrere Möglichkeiten, einen Zahn zu ersetzen. Statt eines teuren Implantats kann eine Brücke eine günstigere Lösung sein. Wer nicht unbedingt eine vollkeramische Krone möchte, spart mit einer metallischen Variante. Da die bezuschussung zahnersatz auf die Regelversorgung ausgelegt ist, reduziert sich der Eigenanteil bei einfachen Lösungen deutlich.
Tipp 6: Behandlung ins Ausland verlegen
Immer mehr Patienten nutzen sogenannte „Dentalreisen“. In Ländern wie Ungarn, Polen oder der Türkei sind die Kosten für Zahnersatz oft deutlich geringer. Die Krankenkasse zahlt trotzdem die gleiche bezuschussung zahnersatz, sodass der Eigenanteil erheblich sinkt. Wichtig ist jedoch, auf die Qualität der Praxis zu achten und nur zertifizierte Kliniken zu wählen. Ein Beispiel für kompetente Beratung und Behandlung ist die Redent Klinik Kontaktseite, die auch internationale Patienten betreut.
Tipp 7: Ratenzahlung oder Finanzierung nutzen
Wenn trotz Zuschüssen hohe Restkosten bleiben, bieten viele Zahnarztpraxen Ratenzahlungsmodelle an. Zwar senkt dies nicht den Eigenanteil, macht ihn aber planbarer. In Kombination mit der bezuschussung zahnersatz lässt sich so auch eine hochwertige Versorgung finanzieren.
Tipp 8: Steuerliche Vorteile nutzen
Zahnersatzkosten, die trotz bezuschussung zahnersatz selbst getragen werden müssen, können in vielen Fällen als außergewöhnliche Belastungen steuerlich geltend gemacht werden. Wer seine Rechnungen sorgfältig aufbewahrt, kann bei der Steuererklärung einen Teil der Ausgaben zurückerhalten.
Tipp 9: Prävention nicht vergessen
Die beste Möglichkeit, Kosten zu sparen, ist es, Zahnersatz gar nicht erst zu benötigen. Regelmäßige Zahnpflege, Vorsorgeuntersuchungen und professionelle Zahnreinigungen helfen, Schäden vorzubeugen. Da die bezuschussung zahnersatz immer nur für entstandene Schäden gilt, sparen Patienten langfristig am meisten, wenn sie ihre natürlichen Zähne gesund erhalten.
Synonyme & Alltagssprache
Wenn Patienten über „Sparmöglichkeiten beim Zahnersatz“ sprechen, meinen sie oft eine „Reduzierung des Eigenanteils“ oder „Kassenoptimierung“. Im Kern geht es aber immer darum, die bezuschussung zahnersatz bestmöglich auszuschöpfen und zusätzliche Strategien zu nutzen.
Fazit
Es gibt zahlreiche Wege, beim Zahnersatz in 2025 Kosten zu sparen. Die Kombination aus Bonusheft, Härtefallregelung, Preisvergleichen und Zusatzversicherung bringt die größten Vorteile. Ergänzt durch Prävention und steuerliche Optimierung können Patienten ihre finanzielle Belastung erheblich senken. Wichtig ist, die eigene Situation genau zu analysieren und alle Möglichkeiten auszuschöpfen – so wird die bezuschussung zahnersatz zum wirksamen Instrument für gesunde Zähne und ein stabiles Budget.
10. Zukunftsausblick: Wie entwickelt sich die Bezuschussung Zahnersatz weiter?
Die bezuschussung zahnersatz hat sich in den vergangenen Jahrzehnten mehrfach verändert. Von prozentualen Erstattungen über das Festzuschuss-System bis hin zur Bonusregelung wurden immer wieder Anpassungen vorgenommen. Doch wie sieht die Zukunft aus? Im Jahr 2025 ist klar: Zahnersatz wird für die Bevölkerung immer wichtiger, da die Menschen länger leben, ihre Zähne länger erhalten wollen und die Ansprüche an Ästhetik und Funktion steigen. Ein Blick in die kommenden Jahre zeigt, dass die bezuschussung zahnersatz weiterhin ein zentrales politisches und gesundheitliches Thema bleiben wird.
Trend 1: Steigende Kosten im Gesundheitswesen
Die Kosten für Zahnersatz steigen kontinuierlich. Gründe dafür sind höhere Materialpreise, technische Innovationen und ein wachsender Anspruch an Qualität. Da die bezuschussung zahnersatz bisher immer auf die Regelversorgung begrenzt ist, wird der Eigenanteil der Patienten vermutlich weiter hoch bleiben. Politisch wird bereits diskutiert, ob die Zuschüsse an die reale Kostenentwicklung angepasst werden müssen.
Trend 2: Digitalisierung und Transparenz
Die Digitalisierung schreitet auch im Gesundheitswesen voran. Krankenkassen setzen zunehmend auf digitale Bonushefte, Online-Anträge und transparente Vergleichsportale. Patienten können so schneller prüfen, wie hoch ihre bezuschussung zahnersatz ausfallen wird und welche Behandlungsoptionen ihnen zur Verfügung stehen. Diese Transparenz sorgt für mehr Vergleichsmöglichkeiten und damit auch für Preisdruck bei Zahnärzten und Laboren.
Trend 3: Stärkere Rolle der Prävention
Die Politik erkennt zunehmend, dass Prävention langfristig günstiger ist als teurer Zahnersatz. Deshalb könnte es in Zukunft zusätzliche Boni für Patienten geben, die regelmäßig Vorsorge betreiben. Denkbar sind erweiterte Bonusheft-Modelle, die die bezuschussung zahnersatz über die bisherigen 75 % hinaus erhöhen, wenn Patienten besonders konsequent an Vorsorgemaßnahmen teilnehmen.
Trend 4: Diskussion über Implantate
Implantate sind mittlerweile Standard in der modernen Zahnmedizin, doch ihre Kosten sind für viele Patienten unerschwinglich. Es wird diskutiert, ob die gesetzliche Krankenkasse in Zukunft einen höheren Zuschuss für Implantate leisten sollte, da sie funktionell und medizinisch oft die beste Lösung sind. Eine erweiterte bezuschussung zahnersatz für Implantate könnte Patienten erheblich entlasten und den Zugang zu hochwertigem Zahnersatz erleichtern.
Trend 5: Internationale Vergleiche
In vielen europäischen Ländern wird Zahnersatz anders geregelt als in Deutschland. Manche Länder übernehmen einen höheren Anteil, andere setzen stärker auf private Versicherungen. Es ist denkbar, dass sich das deutsche System in Zukunft angleicht und die bezuschussung zahnersatz flexibler gestaltet wird. Patienten könnten dadurch mehr Wahlmöglichkeiten erhalten.
Politische Diskussion 2025
Im Jahr 2025 wird im Bundestag verstärkt über die Finanzierung des Gesundheitssystems diskutiert. Ein zentraler Punkt ist, ob die Festzuschüsse für Zahnersatz regelmäßig dynamisch an die Kostenentwicklung angepasst werden sollten. Bisher hinken die Zuschüsse den tatsächlichen Preisen oft hinterher. Eine solche Reform könnte die bezuschussung zahnersatz gerechter machen und den Eigenanteil langfristig senken.
Synonyme & Begriffe im Zukunftsdiskurs
In politischen Diskussionen tauchen oft Begriffe wie „Zahnersatzförderung“, „Kostenanpassung Zahnersatz“ oder „Versorgungszuschüsse“ auf. Gemeint ist jedoch fast immer die bezuschussung zahnersatz. Die Wortwahl verändert sich, der Kern bleibt: Es geht um die finanzielle Entlastung der Patienten.
Fazit: Wohin geht die Reise?
Die Zukunft der bezuschussung zahnersatz wird stark davon abhängen, wie sich Politik, Krankenkassen und die Kostenentwicklung im Gesundheitswesen entwickeln. Klar ist: Patienten werden auch in den kommenden Jahren mit Eigenanteilen rechnen müssen. Gleichzeitig wächst aber der Druck, die Zuschüsse anzupassen und moderne Behandlungsmethoden stärker zu berücksichtigen. Wer sich gut informiert, kann auch in Zukunft von allen Vorteilen profitieren – sei es durch Bonusheft, Zusatzversicherung oder clevere Behandlungswahl.
Damit bleibt die bezuschussung zahnersatz auch in den kommenden Jahren ein entscheidender Faktor für die Zahngesundheit in Deutschland. Patienten sollten die politischen Entwicklungen aufmerksam verfolgen und regelmäßig prüfen, welche Vorteile ihnen aktuell zur Verfügung stehen.