
Zahnimplantate gehören heute zu den modernsten und langlebigsten Lösungen, wenn es um den Ersatz fehlender Zähne geht. Doch sobald das Thema „Kosten“ zur Sprache kommt, taucht eine entscheidende Frage auf: Übernimmt die gesetzliche Krankenversicherung Implantate überhaupt? In diesem umfassenden Leitfaden erfahren Sie, wie die implantate gesetzliche krankenversicherung tatsächlich geregelt sind, welche Zuschüsse möglich sind und wie Sie Ihre Eigenkosten so gering wie möglich halten können. 🦷
Die gesetzliche Krankenversicherung (GKV) ist in Deutschland ein tragendes Element der Gesundheitsversorgung. Sie sichert Millionen von Menschen gegen Krankheitskosten ab – doch gerade im Bereich der Zahnmedizin stößt sie an ihre Grenzen. Implantate sind in den meisten Fällen keine Regelleistung der GKV, sondern gelten als privat zu tragende Zusatzbehandlung. Dennoch gibt es gesetzliche Grundlagen, Ausnahmen und Möglichkeiten, um zumindest einen Teil der Kosten zurückzuerhalten.
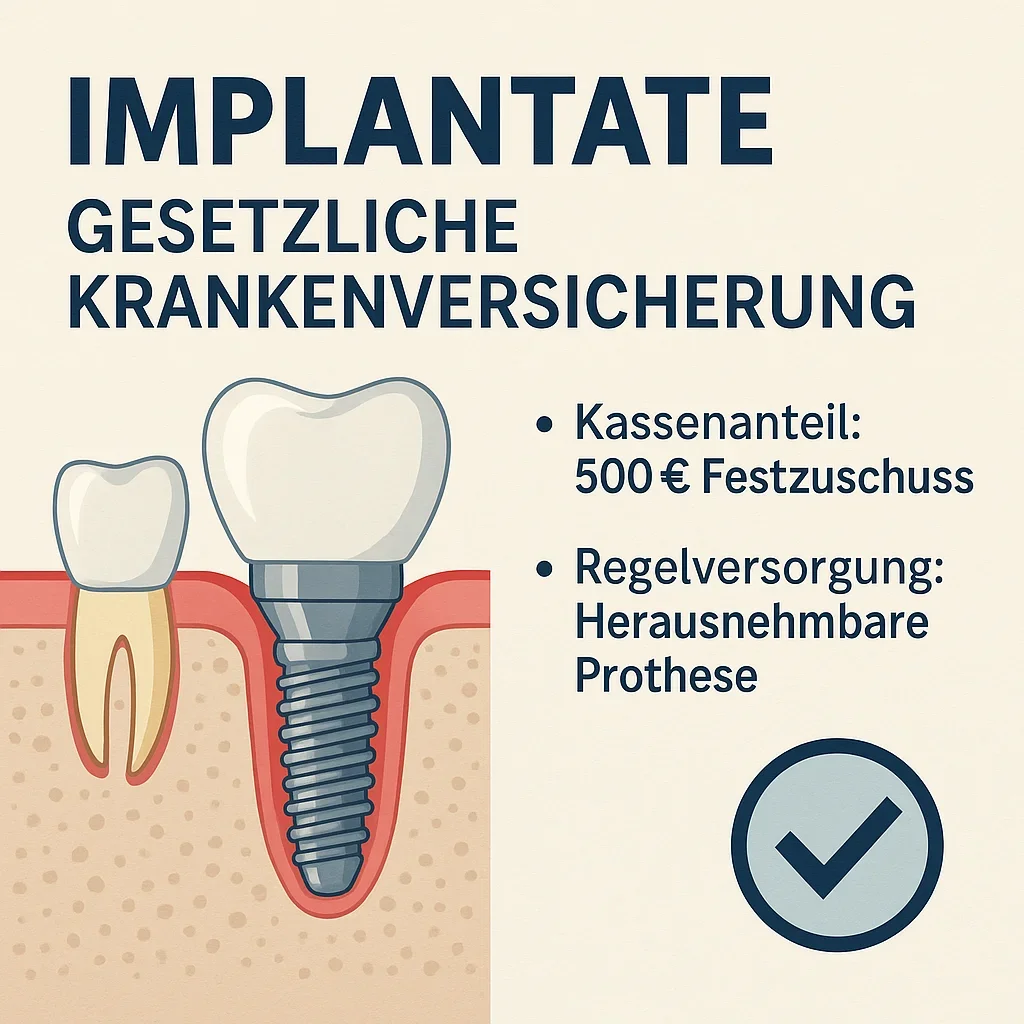
Bevor man sich für ein Implantat entscheidet, ist es entscheidend zu verstehen, dass die GKV ausschließlich für die sogenannte „ausreichende, zweckmäßige und wirtschaftliche Versorgung“ aufkommt. Diese Definition spielt eine zentrale Rolle, wenn es um den Anspruch auf eine Erstattung geht. Ein Implantat gilt nach der aktuellen Rechtslage (Stand 2025) als über die Regelversorgung hinausgehend. Das bedeutet: Die Krankenkasse zahlt keinen vollständigen Ersatz, sondern lediglich einen Festzuschuss in Höhe der Kosten, die auch für eine einfache Standardlösung – zum Beispiel eine herausnehmbare Prothese – anfallen würden.
Die implantate gesetzliche krankenversicherung sind also nicht völlig ausgeschlossen, aber streng limitiert. In der Praxis läuft es so: Wenn Sie ein Implantat wünschen, prüft die Krankenkasse, welche „gleichwertige“ Regelversorgung bei Ihnen medizinisch notwendig wäre. Diese Standardlösung ist häufig eine Brücke oder eine Teilprothese. Der Zuschuss, den Sie dafür bekommen würden, wird Ihnen auch dann gewährt, wenn Sie sich stattdessen für ein Implantat entscheiden – den Rest zahlen Sie selbst.
Ein typisches Beispiel: Wenn der Zuschuss der Krankenkasse für eine Brücke bei 500 Euro liegt, Sie aber ein Implantat für 2.000 Euro wählen, übernimmt die Kasse nur die 500 Euro. Die verbleibenden 1.500 Euro müssen aus eigener Tasche bezahlt werden. Dieser Mechanismus nennt sich „befundorientierter Festzuschuss“ und bildet die Grundlage der heutigen Kostenerstattung.
Es gibt allerdings Ausnahmefälle, in denen die GKV mehr übernimmt. Wenn medizinische Gründe vorliegen – etwa nach einem schweren Unfall, Tumoroperation oder angeborenen Fehlbildungen – kann die Krankenkasse die Kosten teilweise oder sogar vollständig übernehmen. Diese Sonderregelung ist im Sozialgesetzbuch (SGB V) §55 geregelt und erfordert in der Regel eine detaillierte zahnärztliche Begründung sowie die Genehmigung der Krankenkasse.
Für Patienten, die ihre Kostenplanung verbessern möchten, spielt auch das Bonusheft eine zentrale Rolle. Wer regelmäßig zur Kontrolle geht und dies über mehrere Jahre nachweisen kann, erhält höhere Zuschüsse. So können sich die Kassenanteile um bis zu 30% erhöhen – auch bei implantate gesetzliche krankenversicherung kann dieser Bonus einen messbaren Unterschied machen.
Ein weiterer Aspekt, der oft übersehen wird, betrifft die Versorgungsplanung. Vor der Implantation sollte ein Heil- und Kostenplan (HKP) erstellt werden. Dieser Plan wird bei der Krankenkasse eingereicht und zeigt detailliert auf, welche Leistungen vorgesehen sind und welche Zuschüsse möglich wären. Erst nach der Genehmigung sollten Patienten mit der Behandlung beginnen, um finanzielle Überraschungen zu vermeiden.
Auch wenn die gesetzliche Krankenversicherung in Bezug auf Implantate restriktiv ist, lohnt sich der genaue Blick in die Details. Viele Versicherte kombinieren die Leistungen der GKV mit einer Zahnzusatzversicherung. Diese Zusatzpolicen übernehmen oft die Differenz zwischen dem Festzuschuss der Krankenkasse und den tatsächlichen Kosten des Implantats. Damit können sich Patienten eine hochwertige und ästhetisch überzeugende Lösung sichern, ohne die volle finanzielle Belastung tragen zu müssen.
Nicht zuletzt spielt die Wahl der Zahnklinik eine große Rolle. Eine spezialisierte Einrichtung wie die Redent Klinik Kontaktseite bietet umfassende Beratung, transparente Kostenvoranschläge und individuell abgestimmte Lösungen – sowohl für gesetzlich als auch privat versicherte Patienten. Viele Kliniken bieten zudem flexible Ratenzahlungsmodelle oder Kooperationen mit Zusatzversicherern an.
Um sich weiterführend über die rechtlichen Rahmenbedingungen und Qualitätsstandards zu informieren, empfiehlt sich ein Blick auf die offizielle Seite der Bundeszahnärztekammer. Dort finden sich aktuelle Richtlinien, Leitfäden und Informationsmaterialien zur Implantatversorgung in Deutschland.
Zusammenfassend lässt sich sagen: Die implantate gesetzliche krankenversicherung sind kein einfaches Thema, aber mit dem richtigen Wissen können Patienten ihre Rechte besser verstehen und die Kosten realistisch einschätzen. Wer seine Behandlung gut plant, Bonusansprüche nutzt und mögliche Zusatzversicherungen berücksichtigt, kann den Eigenanteil deutlich reduzieren – und erhält am Ende nicht nur ein schöneres, sondern auch funktionaleres Lächeln. 😄
Welche Kosten übernimmt die gesetzliche Krankenkasse bei Zahnimplantaten?
Wer überlegt, sich ein Zahnimplantat einsetzen zu lassen, stößt sehr schnell auf die Frage, welche Kosten die gesetzliche Krankenkasse übernimmt. Die implantate gesetzliche krankenversicherung sind eines der meistdiskutierten Themen in der modernen Zahnmedizin, weil Implantate sowohl funktionell als auch ästhetisch überzeugen – aber in der Regel teuer sind. Um Missverständnisse zu vermeiden, lohnt sich ein genauer Blick auf die Regelungen der gesetzlichen Krankenkassen (GKV) und die Möglichkeiten, Zuschüsse oder Sonderleistungen zu erhalten. 💰
Die Grundregel: Nur die Regelversorgung wird übernommen
Die GKV deckt grundsätzlich nur die sogenannte Regelversorgung ab. Das bedeutet, sie zahlt für die einfachste, zweckmäßige und kostengünstige Behandlung, die medizinisch notwendig ist. Im Falle von fehlenden Zähnen bedeutet das: Der Versicherte hat Anspruch auf eine Brücke oder eine herausnehmbare Teil- bzw. Vollprothese. Zahnimplantate zählen jedoch zu den sogenannten „außervertraglichen Leistungen“, weil sie über diese Basisversorgung hinausgehen. Daher ist die Kostenerstattung für Implantate durch die gesetzliche Krankenversicherung nur indirekt möglich – über den sogenannten befundbezogenen Festzuschuss.
Dieser Festzuschuss richtet sich nicht nach der tatsächlichen Behandlung, sondern nach dem Befund – also danach, welcher Zahnersatz laut Kassenrichtlinien notwendig wäre. Wer sich also für ein Implantat entscheidet, erhält den Zuschuss, der für eine Brücke vorgesehen ist. Der Rest der Kosten muss privat gezahlt werden. So entsteht die typische Aufteilung: ein kleiner Teil von der GKV, der Großteil aus eigener Tasche.
Beispielrechnung: So sieht die Kostenverteilung aus
Ein Implantat kann je nach Material, Aufwand und Region zwischen 1.800 € und 3.500 € kosten. Der Festzuschuss der Krankenkasse für die Regelversorgung (z. B. eine Brücke) liegt dagegen oft nur bei 400 € bis 600 €. Das bedeutet, der Patient trägt den größten Teil der Kosten selbst. Hier ein typisches Beispiel:
Beispiel:
Gesamtkosten für ein Implantat: 2.200 €
Festzuschuss der Krankenkasse: 550 €
Eigenanteil des Patienten: 1.650 €
Damit wird klar: Die implantate gesetzliche krankenversicherung decken nur einen Bruchteil der Gesamtkosten ab. Dennoch gibt es Wege, den Zuschuss zu erhöhen oder Zusatzleistungen in Anspruch zu nehmen.
Der Heil- und Kostenplan als Grundlage
Bevor eine Implantatbehandlung begonnen wird, muss der Zahnarzt einen Heil- und Kostenplan (HKP) erstellen. Dieser Plan enthält alle geplanten Leistungen, Materialien und voraussichtlichen Kosten. Der HKP wird dann bei der Krankenkasse eingereicht, die den möglichen Festzuschuss prüft und genehmigt. Erst nach dieser Genehmigung sollten Patienten mit der Behandlung beginnen – sonst riskieren sie, dass der Zuschuss nicht ausgezahlt wird.
Tipp: Lassen Sie sich vom Zahnarzt genau erklären, wie sich der Zuschuss zusammensetzt und ob eventuell weitere Bonusansprüche berücksichtigt werden können. Der HKP ist auch die Grundlage, falls Sie eine Zahnzusatzversicherung haben – diese kann anhand des Plans die Erstattung exakt kalkulieren.
Bonusheft: Mehr Zuschuss durch regelmäßige Zahnarztbesuche
Ein oft unterschätzter Faktor bei der Finanzierung von implantate gesetzliche krankenversicherung ist das Bonusheft. Wer regelmäßig zur Kontrolluntersuchung geht und dies nachweisen kann, bekommt einen höheren Zuschuss:
- 5 Jahre lückenlose Kontrolle: +20 % Zuschuss
- 10 Jahre lückenlose Kontrolle: +30 % Zuschuss
Das heißt konkret: Aus einem Zuschuss von 500 € werden 600 € oder sogar 650 €. Gerade bei teuren Behandlungen lohnt sich dieses System enorm – und es gilt auch für den Festzuschuss, der bei einer Implantatversorgung angerechnet wird.
Härtefallregelung: Wenn die Krankenkasse doch mehr zahlt
In bestimmten Fällen kann die gesetzliche Krankenversicherung bis zu 100 % der Regelversorgungskosten übernehmen. Diese sogenannte Härtefallregelung gilt für Versicherte mit geringem Einkommen (z. B. Rentner, Auszubildende, Arbeitslose). Der Antrag muss gestellt und die Einkommenssituation nachgewiesen werden. Der Zuschuss orientiert sich auch hier an der Regelversorgung, aber die finanzielle Entlastung kann erheblich sein.
Es ist wichtig zu wissen, dass die Härtefallregelung nicht automatisch angewendet wird – sie muss beantragt werden. Ihr Zahnarzt oder Ihre Klinik kann Sie hierbei unterstützen. Auch die Bundeszahnärztekammer bietet auf ihrer Website Informationen und Formulare dazu an.
Sonderfälle: Medizinische Notwendigkeit und Unfallfolgen
In seltenen Fällen übernimmt die Krankenkasse die Kosten für Implantate vollständig. Dies gilt, wenn medizinische Sonderindikationen vorliegen, wie:
- Verlust von Zähnen durch Unfall oder Tumorerkrankung
- Angeborene Zahn- oder Kieferfehlbildungen
- Schwere Kieferatrophie (stark zurückgebildeter Kieferknochen)
In diesen Fällen entscheidet die Krankenkasse individuell, oft nach Vorlage von Gutachten oder ärztlichen Stellungnahmen. Der Antrag sollte unbedingt vor Beginn der Behandlung gestellt werden. Bei positiver Entscheidung kann die GKV die Kosten für Implantate ganz oder teilweise übernehmen.
Zahnzusatzversicherung: Die ideale Ergänzung
Da die implantate gesetzliche krankenversicherung nur begrenzt zahlt, setzen viele Patienten auf eine ergänzende Zahnzusatzversicherung. Diese kann bis zu 90 % der Kosten übernehmen – abhängig vom gewählten Tarif. Wer rechtzeitig (am besten vor Zahnverlust) eine solche Versicherung abschließt, spart langfristig erhebliche Summen.
Viele Zusatzversicherungen arbeiten nach dem Prinzip der Leistungsstaffelung: In den ersten Jahren werden nur begrenzte Summen übernommen, später steigt die Erstattung. Wichtig ist, die Versicherungsbedingungen genau zu prüfen, da Implantate oft in höheren Leistungsklassen abgedeckt sind.
Praktischer Tipp
Bevor Sie sich für eine Zusatzversicherung entscheiden, holen Sie mehrere Angebote ein und vergleichen Sie die Erstattungssätze für Implantate. Seriöse Anbieter erklären klar, welche Leistungen inkludiert sind und welche Wartezeiten gelten. Wenn Sie eine spezialisierte Klinik wie die Redent Klinik Kontaktseite wählen, können Sie sich auch dort zur besten Versicherungslösung beraten lassen.
Fazit: Klare Planung spart Kosten
Zusammenfassend lässt sich sagen: Die implantate gesetzliche krankenversicherung decken Implantate nicht vollständig ab, doch über Festzuschüsse, Bonusheft und Härtefallregelung lässt sich ein Teil der Kosten kompensieren. Wer rechtzeitig plant, den HKP korrekt einreicht und mögliche Zusatzversicherungen nutzt, kann hochwertige Implantate zu deutlich günstigeren Konditionen erhalten. 💡
Je besser Patienten ihre Rechte und Möglichkeiten kennen, desto leichter fällt es, sich für die passende Behandlungsform zu entscheiden. Ein Implantat ist nicht nur eine kosmetische, sondern vor allem eine medizinische Investition – und mit dem richtigen Wissen auch finanziell planbar.
Warum werden Implantate oft nur teilweise bezahlt?
Viele Patienten sind überrascht, wenn sie erfahren, dass die implantate gesetzliche krankenversicherung nur einen sehr kleinen Teil der tatsächlichen Behandlungskosten decken. Der Grund dafür liegt in der grundsätzlichen Ausrichtung der gesetzlichen Krankenkassen in Deutschland: Sie übernehmen ausschließlich medizinisch notwendige und wirtschaftlich angemessene Behandlungen. Implantate gelten in diesem System als individuelle Komfortleistung – und nicht als zwingend erforderliche medizinische Maßnahme. Doch warum ist das so, obwohl Implantate funktionell oft die beste Lösung darstellen? 🤔
Die Regelversorgung als Grundlage der Kostenbewertung
Das Herzstück der deutschen Kassenzahnmedizin ist die sogenannte Regelversorgung. Sie beschreibt, welche zahnmedizinischen Behandlungen die gesetzliche Krankenkasse für „ausreichend, zweckmäßig und wirtschaftlich“ hält. Für den Ersatz fehlender Zähne bedeutet das in den meisten Fällen:
- Eine herausnehmbare Teil- oder Vollprothese
- Oder eine konventionelle Brücke (bei ausreichender Pfeilerzahnsubstanz)
Implantate gehen weit über diese Definition hinaus. Sie werden als überdurchschnittlich hochwertig angesehen, weil sie sowohl ästhetisch als auch funktionell überlegen sind. Das Problem: Diese Überlegenheit wird von der GKV nicht als notwendig, sondern als „Wunschleistung“ bewertet. Daher sind die implantate gesetzliche krankenversicherung in ihrer Erstattungslogik grundsätzlich begrenzt.
Das Wirtschaftlichkeitsgebot der GKV
Die gesetzliche Krankenversicherung ist an das sogenannte Wirtschaftlichkeitsgebot (§ 12 SGB V) gebunden. Dieses besagt, dass jede Behandlung ausreichend, zweckmäßig und wirtschaftlich sein muss – darf also das Maß des Notwendigen nicht überschreiten. Ein Implantat ist medizinisch gesehen zwar oft die beste Lösung, aber auch die teuerste. Eine herausnehmbare Prothese erfüllt denselben funktionellen Zweck in den Augen der Krankenkasse – und zwar deutlich günstiger.
In der Praxis bedeutet das: Wenn ein Implantat 2.500 € kostet, die Krankenkasse aber eine Brücke für 600 € als ausreichend ansieht, übernimmt sie nur den Betrag für die Brücke. Der restliche Betrag gilt als Eigenleistung des Patienten. Das ist der Kern des sogenannten befundbezogenen Festzuschusssystems, das die implantate gesetzliche krankenversicherung regelt.
Festzuschuss statt prozentuale Kostenübernahme
Früher orientierten sich die Zuschüsse der Krankenkassen prozentual an der Rechnungssumme. Seit 2005 gilt jedoch das Festzuschusssystem: Für jeden Befund ist ein fester Betrag vorgesehen, den die Krankenkasse beisteuert – unabhängig von der tatsächlichen Behandlungsmethode. Diese Reform sollte die Eigenverantwortung der Patienten stärken und den Wettbewerb zwischen Zahnärzten fördern.
Das System ist allerdings komplex. Wenn Sie ein Implantat wünschen, zahlt die Kasse denselben Zuschuss, den Sie auch bei einer konventionellen Brücke erhalten würden. Somit übernimmt die GKV nur den Anteil, der auf die „Regelversorgung“ entfällt – alles darüber hinaus wird privat abgerechnet. Das erklärt, warum die meisten Versicherten nur einen Bruchteil der Gesamtkosten erstattet bekommen.
Beispielhafte Zuschusssituation
Gesamtkosten Implantat: 2.400 €
Regelversorgung (Brücke): 600 €
Festzuschuss der Krankenkasse: 300 €
Eigenanteil Patient: 2.100 €
Selbst mit Bonusheft kann der Zuschuss höchstens auf rund 390 € steigen – was im Verhältnis zum Gesamtpreis nur einen geringen Unterschied macht. Trotzdem ist der Festzuschuss ein wichtiger Bestandteil der implantate gesetzliche krankenversicherung, da er zumindest eine Basisbeteiligung sicherstellt.
Warum Implantate nicht als Standard gelten
Implantate gelten in Deutschland als hochwertige, aber nicht notwendige Behandlungsform. Die Krankenkassen argumentieren, dass eine konventionelle Prothese die Grundfunktionen – also Kauen, Sprechen, Ästhetik – ebenfalls erfüllt. Deshalb werden Implantate als medizinisch „nicht zwingend erforderlich“ eingestuft. Nur wenn besondere Umstände vorliegen, wie etwa eine Unverträglichkeit gegenüber Prothesenmaterialien oder ein stark abgebauter Kiefer, kann eine Ausnahme gemacht werden.
Medizinische Sonderfälle und Gutachten
In bestimmten Fällen akzeptiert die Krankenkasse Implantate als medizinisch notwendig. Diese Sonderindikationen sind im Leistungskatalog festgehalten und beinhalten:
- Unfallbedingter Zahnverlust (z. B. nach Verkehrsunfall)
- Tumoroperationen im Kieferbereich
- Angeborene Fehlbildungen (z. B. Lippen-Kiefer-Gaumenspalte)
- Schwerwiegende Prothesenunverträglichkeiten
Damit die Krankenkasse eine Kostenübernahme prüft, muss der Zahnarzt ein ausführliches Gutachten einreichen. Erst nach Zustimmung der GKV dürfen die Implantate gesetzt werden. Ohne Genehmigung bleibt die Kostenlast vollständig beim Patienten. Das macht deutlich, wie streng die implantate gesetzliche krankenversicherung geregelt ist.
Rolle der Zahnärzte und Kliniken
Zahnärzte sind verpflichtet, Patienten über die Kostenstruktur zu informieren. Sie müssen erklären, welche Leistungen die Krankenkasse übernimmt und welche privat zu zahlen sind. Viele spezialisierte Kliniken, wie die Redent Klinik Kontaktseite, bieten ausführliche Beratung und transparente Kostenaufstellung, damit Patienten schon vor Beginn der Behandlung wissen, welche Beträge sie erwarten.
Zahnzusatzversicherung: Die sinnvolle Ergänzung
Da die GKV nur eine Teilbeteiligung bietet, entscheiden sich viele Patienten für eine Zahnzusatzversicherung. Diese übernimmt je nach Tarif bis zu 90 % der Implantatkosten. Besonders empfehlenswert ist der Abschluss einer Zusatzversicherung, bevor Zahnprobleme auftreten. Sobald ein Zahnverlust bereits dokumentiert ist, schließen viele Versicherer Implantatleistungen aus.
Fazit: Warum das System so funktioniert
Das Prinzip hinter der implantate gesetzliche krankenversicherung mag für viele Patienten ungerecht erscheinen, folgt aber einer klaren Logik: Die gesetzlichen Kassen sind Solidargemeinschaften. Sie müssen wirtschaftlich handeln und dürfen keine Luxusbehandlungen finanzieren, solange eine günstigere Standardlösung existiert. Implantate gelten dabei als Premiumlösung, deren Kosten nur in Ausnahmefällen vollständig übernommen werden.
Wer sich für Implantate entscheidet, trifft eine Entscheidung für Lebensqualität, Stabilität und Ästhetik. Doch diese Entscheidung ist in Deutschland weitgehend privat zu finanzieren. Mit einer guten Planung, Bonusheft, Härtefallregelung oder Zusatzversicherung lässt sich der finanzielle Aufwand aber spürbar reduzieren – und der Traum von festen, schönen Zähnen wird Realität. 😁
Unterschiede zwischen gesetzlicher und privater Krankenversicherung
Wenn es um Zahnimplantate geht, zeigt sich der Unterschied zwischen gesetzlicher und privater Krankenversicherung besonders deutlich. Während die implantate gesetzliche krankenversicherung nur einen begrenzten Festzuschuss gewährt, übernehmen private Krankenversicherungen häufig einen Großteil oder sogar die gesamten Kosten. Um fundierte Entscheidungen treffen zu können, sollten Patienten verstehen, wie diese beiden Versicherungssysteme funktionieren und warum die Unterschiede in der Implantatversorgung so gravierend sind. 🦷
Das Grundprinzip der gesetzlichen Krankenversicherung (GKV)
Die gesetzliche Krankenversicherung arbeitet nach dem Solidarprinzip: Alle Versicherten zahlen einkommensabhängige Beiträge, und die Kosten der Gesundheitsversorgung werden gemeinschaftlich getragen. Das bedeutet, dass sich der Leistungsumfang auf das beschränkt, was medizinisch notwendig, wirtschaftlich und zweckmäßig ist. Implantate fallen dabei in den Bereich der sogenannten „außervertraglichen Leistungen“.
Mit anderen Worten: Die Krankenkasse zahlt nur für das, was zur grundlegenden Wiederherstellung der Kaufunktion erforderlich ist – und nicht für Behandlungen, die vor allem ästhetischen oder komfortsteigernden Zwecken dienen.
Ein Implantat gilt als Premiumlösung, die zwar medizinisch vorteilhaft, aber nicht zwingend erforderlich ist. Deshalb beschränken sich die implantate gesetzliche krankenversicherung auf den Festzuschuss, der für eine einfache Brücke oder Prothese gezahlt würde. Das restliche Kostenrisiko trägt der Patient.
Die private Krankenversicherung (PKV): Individuelle Leistungen statt Festzuschuss
Im Gegensatz zur GKV basiert die private Krankenversicherung (PKV) auf dem Äquivalenzprinzip: Der Beitrag richtet sich nicht nach dem Einkommen, sondern nach dem individuellen Risiko und dem gewählten Leistungsumfang. Das bedeutet, Versicherte können ihren Tarif flexibel gestalten und genau festlegen, welche Leistungen – inklusive Zahnimplantate – abgedeckt sein sollen.
In vielen privaten Tarifen werden Implantate vollständig oder zu einem hohen Prozentsatz erstattet. So übernehmen manche PKV-Tarife bis zu 90–100 % der Gesamtkosten, inklusive Material, Chirurgie und Laborleistungen. Der entscheidende Vorteil: Patienten können frei entscheiden, welche Behandlungsmethode und welches Material sie bevorzugen, ohne sich auf den minimalen Standard der GKV beschränken zu müssen.
Vergleich: GKV vs. PKV bei Implantaten
| Aspekt | Gesetzliche Krankenversicherung (GKV) | Private Krankenversicherung (PKV) |
|---|---|---|
| Kostenübernahme | Nur Festzuschuss (z. B. 400–600 €) | Bis zu 100 % möglich (je nach Tarif) |
| Behandlungsfreiheit | Begrenzt auf Regelversorgung | Freie Arzt- und Materialwahl |
| Bonusregelungen | Bonusheft für höheren Zuschuss | Keine Bonusregelung nötig |
| Genehmigungsverfahren | Heil- und Kostenplan erforderlich | Rechnungseinreichung nach Behandlung |
| Wartezeiten / Ausschlüsse | Keine | Mögliche Wartezeiten bei Neuvertrag |
Warum die GKV Implantate nicht vollständig erstattet
Das Gesundheitssystem in Deutschland verfolgt das Ziel, jedem Versicherten eine medizinisch notwendige Grundversorgung zu garantieren. Implantate gelten jedoch als überdurchschnittlich teuer und ästhetisch anspruchsvoll – sie sind also nicht zwingend notwendig, um die Funktion des Kauapparates wiederherzustellen. Eine herausnehmbare Prothese kann diese Funktion zu deutlich geringeren Kosten erfüllen.
Das erklärt, warum die implantate gesetzliche krankenversicherung nur geringe Zuschüsse bietet. Die gesetzliche Krankenkasse ist verpflichtet, sparsam mit den Beitragsgeldern umzugehen. Sie darf keine Luxusbehandlungen finanzieren, solange eine einfache Lösung medizinisch vertretbar ist.
Private Krankenversicherung: Mehr Freiheit, aber auch höhere Beiträge
Wer privat versichert ist, profitiert nicht nur von einer größeren Auswahl an Behandlungsoptionen, sondern auch von schnelleren Terminvergaben und umfassenderen Erstattungen. Allerdings gehen diese Vorteile mit höheren monatlichen Beiträgen einher – besonders im Alter.
Private Versicherte können in der Regel frei wählen, welche Materialien für das Implantat verwendet werden, welche Narkoseform sie bevorzugen und welcher Zahnarzt oder welche Klinik den Eingriff vornimmt.
Bei hochwertigen Tarifen sind selbst 3D-Kieferdiagnostik, Knochenaufbau und Implantatnachsorge inbegriffen. Die GKV hingegen übernimmt solche Zusatzleistungen nicht, selbst wenn sie medizinisch sinnvoll sind. Wer also Wert auf Komfort, Ästhetik und modernste Verfahren legt, ist mit einer PKV oder einer zusätzlichen Zahnzusatzversicherung besser abgesichert.
Zahnzusatzversicherung als Mittelweg
Für gesetzlich Versicherte bietet sich eine Zahnzusatzversicherung als Mittelweg an. Sie ergänzt die Leistungen der GKV gezielt um Zahnersatz und Implantate. Je nach Tarif können bis zu 90 % der Kosten erstattet werden.
Gerade im Bereich der implantate gesetzliche krankenversicherung spielt diese Zusatzversicherung eine Schlüsselrolle: Sie verbindet die finanzielle Sicherheit der GKV mit der Leistungsfreiheit der PKV.
Wichtig ist, dass eine Zusatzversicherung vor dem Zahnverlust abgeschlossen wird, da bereits bestehende Zahnlücken häufig vom Versicherungsschutz ausgeschlossen sind. Wer früh vorsorgt, kann hohe Eigenanteile vermeiden und hochwertige Implantate zu einem Bruchteil der regulären Kosten erhalten.
Beispielhafte Kostenstruktur im Vergleich
Beispiel 1: Gesetzlich versichert, ohne Zusatzversicherung
Gesamtkosten Implantat: 2.800 €
Festzuschuss: 600 €
Eigenanteil: 2.200 €Beispiel 2: Privat versichert oder mit Zusatzversicherung
Gesamtkosten Implantat: 2.800 €
Erstattung: 2.400 €
Eigenanteil: 400 €
Diese Gegenüberstellung verdeutlicht, warum viele Patienten – trotz höherer Versicherungsbeiträge – langfristig von einer privaten oder ergänzenden Versicherung profitieren.
Die implantate gesetzliche krankenversicherung bleibt dagegen auf die Basisversorgung beschränkt.
Fazit: Zwei Systeme – zwei Realitäten
Zusammenfassend lässt sich sagen, dass die gesetzliche Krankenversicherung den Fokus auf die Grundversorgung legt, während die private Krankenversicherung individuelle Wünsche und modernste Behandlungsformen berücksichtigt. Patienten sollten daher genau prüfen, welche Variante besser zu ihren Bedürfnissen und finanziellen Möglichkeiten passt.
Wer aktuell gesetzlich versichert ist, kann mit einer guten Zahnzusatzversicherung den Leistungsunterschied deutlich verringern. Und wer den Schritt zur privaten Versicherung erwägt, sollte dabei nicht nur die Implantatkosten, sondern auch langfristige Beitragserhöhungen berücksichtigen.
So oder so gilt: Eine gute Beratung – etwa durch erfahrene Kliniken wie die Redent Klinik Kontaktseite – hilft, die optimale Lösung zwischen Leistung und Kosten zu finden.
Letztlich entscheidet nicht allein der Versicherungsstatus, sondern auch die richtige Planung und Vorsorge darüber, ob der Traum von festen, ästhetischen Zähnen Realität wird. Die Unterschiede zwischen den Systemen sind groß, doch wer informiert ist, kann sie gezielt zu seinem Vorteil nutzen. 😄
Wie hoch sind die Eigenanteile bei Zahnimplantaten wirklich?
Viele Patienten, die über eine Implantatbehandlung nachdenken, sind überrascht, wenn sie erfahren, wie groß der Eigenanteil tatsächlich ist. Die implantate gesetzliche krankenversicherung decken nur einen geringen Teil der Kosten ab – meist nur den sogenannten Festzuschuss, der sich nach der Regelversorgung richtet. Doch was bedeutet das konkret in Zahlen? Welche Faktoren bestimmen die Höhe des Eigenanteils, und welche Möglichkeiten gibt es, ihn zu senken? Dieser Abschnitt beantwortet diese Fragen umfassend und praxisorientiert. 💡
Grundprinzip der Eigenanteile: Der befundorientierte Festzuschuss
Seit der Reform des Kassenzahnersatzsystems im Jahr 2005 gilt in Deutschland das befundorientierte Festzuschusssystem. Das bedeutet: Die gesetzliche Krankenkasse übernimmt einen festen Betrag für den jeweiligen Befund – unabhängig davon, welche Behandlung gewählt wird. Entscheidet sich der Patient für eine teurere Lösung, wie ein Implantat, muss er die Mehrkosten selbst tragen.
Ein einfaches Beispiel: Für eine Zahnlücke im Seitenzahnbereich sieht die Regelversorgung eine Brücke vor. Die Krankenkasse zahlt dafür – abhängig vom Bonusheft – zwischen 50 % und 65 % des festgelegten Betrags. Wenn Sie sich jedoch für ein Implantat entscheiden, erhalten Sie trotzdem nur den Zuschuss für die Brücke. Der Restbetrag wird privat abgerechnet. So entstehen die typischen hohen Eigenanteile bei implantate gesetzliche krankenversicherung.
Typische Kostenaufstellung eines Implantats
Die Gesamtkosten für ein einzelnes Implantat hängen von mehreren Faktoren ab: Material, chirurgischer Aufwand, Laborarbeiten und Region (in Großstädten meist teurer). Im Durchschnitt können Patienten mit folgenden Kosten rechnen:
- Implantat (Titan oder Keramik): 1.000 € – 1.500 €
- Implantatkrone: 700 € – 1.200 €
- Knochenaufbau (falls notwendig): 300 € – 800 €
- Diagnostik, Planung, Röntgen, Nachsorge: 150 € – 400 €
Gesamtkosten: 2.000 € bis 3.500 € pro Implantat
Kassenfestzuschuss (Regelversorgung): ca. 500 €
Durchschnittlicher Eigenanteil: 1.500 € bis 3.000 €
Das verdeutlicht, dass die implantate gesetzliche krankenversicherung nur eine minimale Entlastung bieten. Der größte Teil der Rechnung bleibt beim Patienten.
Welche Faktoren beeinflussen den Eigenanteil?
1. Bonusheft und regelmäßige Zahnarztbesuche
Wer über mehrere Jahre regelmäßig Kontrolltermine beim Zahnarzt wahrnimmt, profitiert von einem höheren Zuschuss. Nach fünf Jahren lückenloser Einträge erhöht sich der Zuschuss um 20 %, nach zehn Jahren sogar um 30 %. Bei einem Zuschuss von 500 € ergibt das immerhin 650 €. Das ist zwar kein riesiger Betrag, kann aber bei mehreren Implantaten einen Unterschied machen.
2. Härtefallregelung
Für Versicherte mit geringem Einkommen greift die Härtefallregelung (§55 SGB V). Sie ermöglicht eine vollständige Übernahme der Regelversorgungskosten durch die Krankenkasse. Bei Implantaten gilt: Die Kasse zahlt so viel, als ob eine Prothese eingesetzt würde – den Differenzbetrag zum Implantat trägt der Patient selbst. Dennoch reduziert sich der Eigenanteil erheblich. Ein Beispiel:
Gesamtkosten Implantat: 2.800 €
Kassenleistung (Härtefall): 600 €
Eigenanteil: 2.200 €
Die Härtefallregelung hilft also, den Eigenanteil zu senken, deckt aber auch hier nicht die vollständigen Kosten eines Implantats ab.
3. Zusatzversicherungen
Eine Zahnzusatzversicherung kann den Eigenanteil deutlich reduzieren. Je nach Tarif übernehmen diese Policen zwischen 70 % und 100 % der Implantatkosten. Der Vorteil: Die Leistungen gelten zusätzlich zu den implantate gesetzliche krankenversicherung, sodass die finanzielle Belastung erheblich sinkt. Besonders sinnvoll ist eine Zusatzversicherung, wenn sie rechtzeitig – also vor Auftreten eines Zahnverlusts – abgeschlossen wird.
4. Wahl der Klinik und des Behandlungsorts
Die Kosten für Implantate variieren erheblich je nach Zahnarztpraxis oder Klinik. Spezialisierte Einrichtungen wie die Redent Klinik Kontaktseite bieten häufig transparente Kostenpläne und Festpreisangebote an. Zudem können Patienten über Behandlungen im Ausland (z. B. in der Türkei) nachdenken, wo Implantate oft 40–60 % günstiger sind – allerdings nur, wenn Qualität und Nachsorge gewährleistet sind.
Wie Sie den Eigenanteil strategisch senken können
Auch ohne Zusatzversicherung lässt sich der Eigenanteil durch clevere Planung reduzieren. Hier sind die wichtigsten Strategien:
- Heil- und Kostenplan (HKP): Immer vor Behandlungsbeginn bei der Krankenkasse einreichen. Nur genehmigte Pläne sichern den Zuschuss.
- Bonusheft: Jährliche Kontrolltermine sind Pflicht, um Zuschüsse zu erhöhen.
- Vergleichsangebote: Zweitmeinung oder Kostenvoranschläge verschiedener Kliniken einholen.
- Härtefallregelung prüfen: Besonders für Rentner oder Geringverdiener sinnvoll.
- Ratenzahlung: Viele Kliniken bieten faire Finanzierungsmodelle, um die Belastung zu strecken.
Beispiel: Kostenvergleich mit Zusatzversicherung
Gesamtkosten Implantat: 2.500 €
Kassenfestzuschuss: 500 €
Zahnzusatzversicherung übernimmt: 1.700 €
Eigenanteil: nur 300 €
Dieses Beispiel zeigt, wie stark sich der Eigenanteil senken lässt, wenn die implantate gesetzliche krankenversicherung durch eine Zusatzversicherung ergänzt wird.
Fazit: Realistische Planung ist entscheidend
Die implantate gesetzliche krankenversicherung bietet nur eine Grundabsicherung, doch mit der richtigen Strategie können Patienten die Kostenbelastung spürbar reduzieren. Bonusheft, Zusatzversicherung, Härtefallregelung und eine transparente Kostenplanung sind die Schlüssel, um hochwertige Implantate zu einem fairen Preis zu erhalten. Wer sich vorab informiert und mehrere Angebote vergleicht, kann nicht nur Geld sparen, sondern auch sicherstellen, dass Qualität und Ästhetik auf höchstem Niveau bleiben. 😄
Weitere Informationen zu gesetzlichen Zuschüssen, Bonusregelungen und Kostenvergleichen finden Sie auf der offiziellen Seite der Bundeszahnärztekammer, die regelmäßig aktualisierte Richtlinien zur Zahnimplantatversorgung veröffentlicht.
Wann zahlt die gesetzliche Krankenkasse ausnahmsweise doch mehr?
Viele Patienten fragen sich, ob es Ausnahmen gibt, bei denen die gesetzliche Krankenkasse höhere Kostenanteile für Implantate übernimmt. Die Antwort lautet: Ja, in bestimmten medizinisch begründeten Sonderfällen kann die Krankenkasse tatsächlich mehr bezahlen. Die implantate gesetzliche krankenversicherung sind zwar grundsätzlich auf den Festzuschuss beschränkt, aber die Regelungen lassen Raum für Ausnahmen, wenn besondere gesundheitliche Voraussetzungen vorliegen oder eine andere Behandlung nicht möglich ist. 🩺
Gesetzliche Grundlage: Der Paragraph § 55 SGB V
Im Sozialgesetzbuch V (SGB V) ist klar geregelt, welche Leistungen die gesetzliche Krankenversicherung zu übernehmen hat. Grundsätzlich gilt, dass nur die sogenannte Regelversorgung bezuschusst wird. Dennoch sieht der Paragraph § 55 SGB V Ausnahmen vor, wenn eine „besonders schwere Kieferanomalie oder funktionelle Beeinträchtigung“ besteht. In solchen Fällen kann die Krankenkasse die Implantatversorgung als medizinisch notwendig einstufen – und dadurch höhere oder vollständige Kostenanteile übernehmen.
Damit diese Ausnahme greift, muss der Zahnarzt eine medizinische Begründung vorlegen, die von der Krankenkasse geprüft und genehmigt wird. Je nach Situation kann die Kasse bis zu 100 % der Kosten übernehmen, auch wenn es sich um eine implantologische Behandlung handelt. Hier zeigt sich, dass die implantate gesetzliche krankenversicherung im Einzelfall durchaus flexibel sein kann.
Typische Sonderfälle, in denen mehr gezahlt wird
Es gibt mehrere Fallgruppen, in denen eine erhöhte Kostenbeteiligung oder vollständige Übernahme möglich ist. Diese betreffen meist schwerwiegende medizinische oder anatomische Einschränkungen:
- Unfallbedingter Zahnverlust: Wenn ein Zahn durch einen Arbeits-, Schul- oder Verkehrsunfall verloren geht, kann die Kasse die Implantatkosten übernehmen, da es sich um eine Wiederherstellung der Kaufunktion handelt.
- Tumorerkrankungen oder Strahlentherapie: Patienten, die aufgrund einer Krebserkrankung Zähne oder Kieferknochen verloren haben, können Implantate als funktionellen Wiederaufbau erhalten.
- Angeborene Fehlbildungen: Dazu zählen Lippen-Kiefer-Gaumenspalten oder fehlende Zahnanlagen (Hypodontie), bei denen Implantate notwendig sind, um eine normale Funktion und Ästhetik zu erreichen.
- Schwerwiegende Prothesenunverträglichkeit: Wenn eine herkömmliche Prothese nicht getragen werden kann (z. B. aufgrund von Allergien oder massiver Schleimhautreizungen), können Implantate als medizinisch notwendige Alternative gelten.
- Starker Kieferknochenabbau: Bei extremem Knochenschwund (Atrophie) kann eine Prothese nicht mehr stabil sitzen. In diesem Fall ist ein Implantat oft die einzige funktionale Lösung.
All diese Fälle erfordern ärztliche Nachweise, Befunde und in den meisten Fällen ein zahnärztliches Gutachten. Erst wenn die Krankenkasse die Notwendigkeit anerkennt, wird der höhere Zuschuss gewährt.
Das Genehmigungsverfahren Schritt für Schritt
Damit die Krankenkasse die Kosten für Implantate übernimmt, muss der Patient gemeinsam mit seinem Zahnarzt ein genaues Verfahren einhalten. Die Schritte sehen typischerweise so aus:
- Diagnose: Der Zahnarzt dokumentiert die medizinische Notwendigkeit der Implantatversorgung.
- Erstellung eines Heil- und Kostenplans (HKP): Der HKP listet alle geplanten Maßnahmen, Materialien und geschätzten Kosten auf.
- Begründung durch den Zahnarzt: Eine schriftliche Begründung wird beigelegt, warum eine herkömmliche Regelversorgung (z. B. Prothese) nicht ausreicht.
- Einreichung bei der Krankenkasse: Alle Unterlagen werden geprüft, gegebenenfalls mit Anforderung weiterer Nachweise.
- Begutachtung durch den Medizinischen Dienst (MD): In vielen Fällen entscheidet der MD, ob die Implantate wirklich notwendig sind.
- Genehmigung: Bei positiver Entscheidung übernimmt die Krankenkasse anteilig oder vollständig die Kosten.
Dieses Verfahren kann mehrere Wochen dauern, daher sollten Patienten frühzeitig handeln, bevor sie mit der Behandlung beginnen. Nur so wird sichergestellt, dass der erhöhte Zuschuss auch tatsächlich gezahlt wird.
Wichtiger Hinweis:
Wenn die Behandlung ohne vorherige Genehmigung begonnen wird, kann die Krankenkasse die Kostenerstattung verweigern – selbst dann, wenn der medizinische Grund später anerkannt wird. Deshalb ist die Reihenfolge der Schritte entscheidend.
Härtefallregelung als zusätzliche Unterstützung
Neben medizinischen Sonderfällen gibt es die sogenannte Härtefallregelung, die einkommensschwache Versicherte schützt. Wer unter einer bestimmten Einkommensgrenze liegt, erhält den doppelten Festzuschuss – und somit bis zu 100 % der Regelversorgungskosten. Diese Regelung gilt auch bei Implantaten: Die Krankenkasse zahlt den Zuschuss, der für eine Prothese vorgesehen wäre, während der Restbetrag weiterhin Eigenleistung bleibt. Doch zusammen mit einer Zahnzusatzversicherung können Patienten hier fast den gesamten Betrag abdecken.
Einfluss des Bonushefts
Auch bei Sonderfällen bleibt das Bonusheft ein entscheidender Faktor. Wer über Jahre hinweg regelmäßig Kontrolluntersuchungen nachweisen kann, erhält automatisch höhere Zuschüsse – selbst dann, wenn ein Implantat medizinisch notwendig ist. Bei 10 Jahren lückenloser Dokumentation erhöht sich der Zuschuss um 30 %. In Kombination mit der Sonderfallregelung kann der Eigenanteil auf unter 50 % der Gesamtkosten sinken.
Beispielrechnung: Sonderfall mit erhöhter Erstattung
Gesamtkosten Implantat (Tumorfolge): 3.000 €
Regelzuschuss (Prothese): 600 €
Härtefallregelung + Bonusheft: 900 €
Kassenanteil bei Sonderfallgenehmigung: 2.100 €
Eigenanteil Patient: 900 €
In diesem Beispiel übernimmt die Krankenkasse aufgrund der Sonderregelung rund 70 % der Gesamtkosten – ein deutlich höherer Anteil als üblich. So können die implantate gesetzliche krankenversicherung im Ausnahmefall erstaunlich großzügig sein.
Fazit: Ausnahmen lohnen sich zu prüfen
Auch wenn die implantate gesetzliche krankenversicherung im Normalfall nur begrenzte Zuschüsse gewährt, gibt es viele Situationen, in denen ein größerer Anteil übernommen werden kann. Entscheidend ist die medizinische Begründung, die rechtzeitige Antragstellung und eine sorgfältige Dokumentation. Patienten, die sich früh informieren und gemeinsam mit erfahrenen Zahnärzten – etwa der Redent Klinik Kontaktseite – den Antrag vorbereiten, können erhebliche Kosten sparen.
Weitere Details zu den Sonderregelungen, Antragsformularen und rechtlichen Grundlagen finden sich auf der Seite der Bundeszahnärztekammer, die regelmäßig aktualisierte Informationen zur gesetzlichen Erstattung von Implantaten veröffentlicht. So bleiben Sie immer auf dem neuesten Stand und können Ihre Rechte optimal nutzen. 😄
Welche Alternativen zu Implantaten gibt es laut Krankenkasse?
Nicht jeder Patient kann oder möchte sich ein Implantat leisten – und nicht in allen Fällen ist es medizinisch zwingend notwendig. Die implantate gesetzliche krankenversicherung sehen daher eine Reihe von Alternativen vor, die als sogenannte Regelversorgung gelten. Diese Optionen sind meist günstiger, werden von der Krankenkasse bezuschusst und erfüllen dennoch ihren funktionellen Zweck. Doch worin unterscheiden sich Brücke, Teilprothese und Vollprothese genau, und wann ist welche Versorgung sinnvoll? Dieser Abschnitt liefert einen detaillierten Überblick über alle Alternativen und ihre jeweiligen Vor- und Nachteile. 🦷
Regelversorgung der Krankenkassen: Das Grundprinzip
Die gesetzliche Krankenkasse ist dazu verpflichtet, allen Versicherten eine zweckmäßige, ausreichende und wirtschaftliche Versorgung anzubieten. Bei Zahnverlust bedeutet das, dass die Kasse nicht die luxuriöseste oder langlebigste Lösung bezahlt, sondern jene, die das Kauen, Sprechen und Aussehen in einem funktionalen Mindestmaß wiederherstellt. Diese Leistung nennt man Regelversorgung.
Die implantate gesetzliche krankenversicherung betrachten Implantate als „außervertragliche Leistung“ – sie sind also nicht Bestandteil der Regelversorgung. Stattdessen werden Alternativen wie Brücken oder Prothesen bezuschusst. Patienten können sich zwar freiwillig für ein Implantat entscheiden, müssen dann jedoch die Mehrkosten selbst tragen.
1. Festsitzende Zahnbrücke – die häufigste Alternative
Eine Zahnbrücke ist die klassische Regelversorgung bei einer Zahnlücke. Sie besteht aus zwei Pfeilerzähnen, die beschliffen werden, um eine Brückenkonstruktion zu tragen, welche den fehlenden Zahn ersetzt. Die Brücke wird fest einzementiert und bietet ein stabiles Kaugefühl.
Vorteile:
- Von der Krankenkasse bezuschusst (je nach Bonusheft bis zu 65 % der Regelversorgungskosten)
- Optisch ansprechend, da sie natürlichen Zähnen ähnelt
- Keine Operation nötig
Nachteile:
- Gesunde Nachbarzähne müssen abgeschliffen werden
- Belastung der Pfeilerzähne erhöht sich
- Keine Erhaltung des Kieferknochens (Risiko für Knochenschwund)
Eine Brücke ist also eine solide, aber nicht immer langfristig optimale Lösung. Im Vergleich zu einem Implantat fehlt ihr die natürliche Stabilität im Kiefer. Trotzdem ist sie die häufigste und günstigste Option, die die implantate gesetzliche krankenversicherung unterstützt.
2. Teilprothese – flexibel und kostengünstig
Wenn mehrere Zähne fehlen, kommt eine Teilprothese in Frage. Sie besteht aus einer Metall- oder Kunststoffbasis, auf der künstliche Zähne befestigt sind. Die Prothese wird mit Klammern oder Teleskopen an den verbliebenen Zähnen fixiert und kann zum Reinigen herausgenommen werden.
Vorteile:
- Sehr kostengünstig (je nach Ausführung 400–900 €)
- Von der Krankenkasse bezuschusst oder vollständig übernommen (je nach Bonusheft)
- Einfache Anpassung bei späterem Zahnverlust
Nachteile:
- Tragekomfort geringer als bei Implantaten
- Ästhetische Einschränkungen durch sichtbare Klammern
- Regelmäßige Nachjustierung erforderlich
Teilprothesen erfüllen den Zweck der Wiederherstellung der Kaufunktion, erreichen aber nicht die Stabilität oder den Komfort von Implantaten. Dennoch gelten sie in der implantate gesetzliche krankenversicherung als die bevorzugte, weil wirtschaftlichste Standardlösung.
3. Vollprothese – klassische Versorgung bei Zahnlosigkeit
Wenn alle Zähne fehlen, übernehmen Krankenkassen die Kosten für eine Vollprothese. Diese besteht aus einer individuell angepassten Kunststoffbasis, die sich über das Zahnfleisch legt und durch Saugkraft im Mund hält.
Vorteile:
- Günstigste Variante (500–1.000 € pro Kiefer)
- Nahezu vollständige Kostenübernahme durch die Krankenkasse
- Kein chirurgischer Eingriff erforderlich
Nachteile:
- Halt oft unzureichend, besonders im Unterkiefer
- Kau- und Sprechkomfort eingeschränkt
- Kieferknochen bildet sich schneller zurück
Vollprothesen sind die traditionelle Lösung bei Zahnlosigkeit, werden aber zunehmend durch implantatgestützte Systeme ergänzt. Eine Kombination aus Prothese und Implantaten – etwa eine sogenannte Stegprothese – kann den Halt erheblich verbessern. Allerdings zahlen die implantate gesetzliche krankenversicherung in diesem Fall nur den Zuschuss für die herkömmliche Prothese.
4. Hybridlösungen: Kombination aus Implantat und Prothese
Eine interessante Zwischenlösung ist die implantatgestützte Prothese. Hier werden wenige Implantate (meist 2 bis 4) gesetzt, die als Anker für eine herausnehmbare Prothese dienen. Diese Variante vereint Stabilität und Kostenersparnis.
Obwohl die gesetzliche Krankenkasse die Implantate selbst nicht zahlt, beteiligt sie sich an den Kosten der Prothesenbasis. Wer zusätzlich eine Zahnzusatzversicherung besitzt, kann so eine sehr komfortable Versorgung zu einem Bruchteil der Implantatkosten erhalten.
Beispielrechnung:
Gesamtkosten Hybridprothese: 4.000 €
Kassenanteil (Prothesenanteil): 700 €
Zahnzusatzversicherung: 2.500 €
Eigenanteil: 800 €
Diese Lösung ist besonders beliebt bei älteren Patienten, die den Halt und Komfort einer Vollprothese verbessern möchten, ohne die kompletten Implantatkosten zu tragen.
5. Vergleich der Alternativen im Überblick
| Versorgungsart | Kosten (ca.) | Kassenanteil | Vorteile | Nachteile |
|---|---|---|---|---|
| Zahnbrücke | 700–1.500 € | Bis 65 % (mit Bonusheft) | Festsitzend, ästhetisch | Schädigung gesunder Nachbarzähne |
| Teilprothese | 400–900 € | 50–100 % (je nach Bonus) | Flexibel, günstig | Geringerer Tragekomfort |
| Vollprothese | 500–1.000 € | Nahezu vollständig | Komplettversorgung | Halt oft unzureichend |
| Hybridprothese | 3.000–4.000 € | Teilweise (nur Prothesenanteil) | Stabiler Halt, moderater Preis | Implantate privat zu zahlen |
Fazit: Alternativen sind sinnvoll, aber nicht immer gleichwertig
Die implantate gesetzliche krankenversicherung bieten verschiedene Alternativen, um Patienten eine bezahlbare Versorgung zu ermöglichen. Brücken und Prothesen erfüllen ihren Zweck, können aber in puncto Komfort, Halt und Langlebigkeit nicht mit Implantaten konkurrieren. Dennoch lohnt sich ein genauer Vergleich – insbesondere, wenn eine Zusatzversicherung oder Härtefallregelung greift.
Wer eine Entscheidung treffen möchte, sollte sich vorab umfassend beraten lassen. Zahnärzte und spezialisierte Kliniken – wie die Redent Klinik Kontaktseite – erklären transparent, welche Möglichkeiten für den individuellen Befund infrage kommen. Weitere medizinische und rechtliche Informationen zu den Kassenleistungen finden Sie auf der offiziellen Seite der Bundeszahnärztekammer. 😄
Tipps zur Kostenreduktion: Bonusheft, Härtefallregelung & Zuschüsse
Viele Patienten wissen nicht, dass sie die Kosten für Zahnimplantate erheblich senken können – selbst dann, wenn die implantate gesetzliche krankenversicherung nur einen kleinen Teil der Gesamtsumme übernimmt. Mit den richtigen Maßnahmen lässt sich der Eigenanteil um mehrere hundert bis tausend Euro reduzieren. Drei zentrale Instrumente spielen dabei eine entscheidende Rolle: das Bonusheft, die Härtefallregelung und verschiedene Zuschüsse. In diesem Abschnitt erfahren Sie im Detail, wie Sie alle Möglichkeiten optimal ausschöpfen können. 💡
Das Bonusheft: Mehr Zuschuss durch regelmäßige Zahnarztbesuche
Das Bonusheft ist eines der wichtigsten Werkzeuge, um die Zuschüsse der Krankenkasse zu erhöhen. Es dokumentiert die jährlichen Kontrolluntersuchungen beim Zahnarzt und wird bei der Berechnung des Festzuschusses berücksichtigt. Je länger das Heft lückenlos geführt ist, desto höher fällt der Zuschuss aus.
So funktioniert das Bonusheft-System:
- 0–4 Jahre: Kein Bonus, der Zuschuss liegt bei 50 % der Regelversorgungskosten.
- 5–9 Jahre: +20 % Bonus – der Zuschuss steigt auf 60 %.
- 10 Jahre und mehr: +30 % Bonus – die Krankenkasse übernimmt 65 % der Regelversorgung.
Für ein Implantat bedeutet das konkret: Wenn der Zuschuss für eine Brücke normalerweise 500 € beträgt, erhöht sich dieser Betrag mit Bonusheft auf 600 € oder sogar 650 €. Auch wenn das Implantat selbst privat bezahlt wird, gilt der Bonus für die bezuschusste Regelversorgung. Damit senkt das Bonusheft indirekt die Gesamtkosten bei implantate gesetzliche krankenversicherung deutlich.
Wie Sie Ihr Bonusheft richtig führen
Das Bonusheft wird in der Regel vom Zahnarzt bei der ersten Untersuchung ausgestellt. Danach genügt es, einmal jährlich einen Kontrolltermin wahrzunehmen und diesen abstempeln zu lassen. Wichtig ist, dass keine Lücken entstehen. Bei längeren Pausen (z. B. Umzug oder Krankheit) sollte man die Gründe nachweisen können, um den Bonusstatus zu behalten.
Digitale Bonushefte gewinnen zunehmend an Bedeutung, insbesondere bei Versicherten, die oft den Zahnarzt wechseln. Sie ermöglichen eine zentrale Speicherung und erleichtern die Nachweisführung gegenüber der Krankenkasse. Diese digitale Variante ist bei vielen Krankenkassen kostenlos verfügbar.
Die Härtefallregelung: Hilfe bei geringem Einkommen
Ein weiterer entscheidender Faktor zur Kostenreduktion ist die Härtefallregelung. Sie schützt Patienten mit niedrigem Einkommen vor zu hohen Eigenanteilen. Wer unter einer bestimmten Einkommensgrenze liegt, erhält den doppelten Festzuschuss – bis zu 100 % der Regelversorgungskosten. Damit übernimmt die Krankenkasse den kompletten Betrag, der für eine Brücke oder Prothese vorgesehen ist.
Auch bei Implantaten greift diese Regelung teilweise: Zwar wird das Implantat selbst nicht komplett bezahlt, doch der Zuschuss zur Regelversorgung fällt deutlich höher aus. Dadurch reduziert sich der Eigenanteil erheblich, insbesondere in Kombination mit einem Bonusheft.
Härtefallregelung beantragen – so geht’s:
- Antrag bei der Krankenkasse stellen: Der Antrag kann formlos oder über ein Standardformular erfolgen.
- Einkommensnachweise beifügen: Lohnabrechnung, Rentenbescheid oder ALG-II-Bescheid sind erforderlich.
- Heil- und Kostenplan (HKP) einreichen: Der Zahnarzt erstellt diesen Plan, der die voraussichtlichen Kosten enthält.
- Genehmigung abwarten: Erst nach der Freigabe durch die Krankenkasse mit der Behandlung beginnen.
Die Einkommensgrenzen werden jährlich angepasst. Im Jahr 2025 liegt die Grenze für Alleinstehende bei etwa 1.400 € netto pro Monat (je nach Kasse leicht abweichend). Für Ehepartner und Kinder erhöht sich die Grenze entsprechend. Die implantate gesetzliche krankenversicherung ermöglichen so auch einkommensschwachen Versicherten den Zugang zu hochwertigem Zahnersatz.
Zusätzliche Zuschüsse und Fördermöglichkeiten
Neben Bonusheft und Härtefallregelung gibt es weitere Möglichkeiten, finanzielle Unterstützung zu erhalten:
- Betriebliche Krankenkassen: Manche Betriebskrankenkassen (BKK) zahlen freiwillig höhere Zuschüsse oder erstatten anteilig Implantatkosten.
- Kulanzregelungen: Einige Krankenkassen bieten Sonderregelungen bei medizinischer Notwendigkeit, etwa nach Tumoroperationen oder schweren Unfällen.
- Beihilfe für Beamte: Beamte oder Pensionäre erhalten oft über die Beihilfe eine zusätzliche Kostenerstattung, die Implantate teilweise mit abdeckt.
- Zahnzusatzversicherung: Wer eine Zusatzversicherung besitzt, kann in Kombination mit der GKV nahezu die gesamten Kosten erstattet bekommen.
Wie Bonus und Härtefallregelung kombiniert wirken
Der größte Vorteil ergibt sich, wenn Bonusheft und Härtefallregelung gemeinsam genutzt werden. Beispiel:
Gesamtkosten Implantat: 2.800 €
Regelzuschuss: 500 €
Härtefallverdopplung: 1.000 €
Bonus (10 Jahre): +150 €
Eigenanteil: 1.650 €
In diesem Beispiel spart der Patient rund 1.150 € gegenüber der Standardabrechnung. Wenn zusätzlich eine Zahnzusatzversicherung besteht, kann der Eigenanteil auf wenige hundert Euro reduziert werden. Die implantate gesetzliche krankenversicherung kann so – clever kombiniert – überraschend wirtschaftlich werden.
Zuschüsse für Auslandsbehandlungen
Immer mehr Patienten erwägen eine Implantatbehandlung im Ausland, insbesondere in Ländern wie Ungarn, Polen oder der Türkei. Auch hier gilt: Die Krankenkasse zahlt den Festzuschuss, sofern die Behandlung den deutschen Richtlinien entspricht und ein Heil- und Kostenplan genehmigt wurde. Kliniken wie die Redent Klinik Kontaktseite bieten Patienten transparente Preisgestaltung und Unterstützung bei der Abwicklung mit der Krankenkasse.
Wichtig ist, dass die Behandlung von einem Zahnarzt durchgeführt wird, der nach EU-Standards arbeitet und eine detaillierte Rechnung ausstellt. Nur dann akzeptieren die Krankenkassen die Kostenerstattung. So lassen sich die Gesamtkosten – trotz Auslandseinsatz – in Einklang mit der implantate gesetzliche krankenversicherung bringen.
Fazit: Mit Strategie zur Ersparnis
Wer Bonusheft, Härtefallregelung und mögliche Zusatzleistungen gezielt kombiniert, kann die Eigenkosten einer Implantatbehandlung deutlich senken. Obwohl die implantate gesetzliche krankenversicherung keine vollständige Kostendeckung bietet, eröffnen diese Instrumente praktikable Wege, um finanzielle Belastungen zu reduzieren.
Mit etwas Vorbereitung und Beratung durch den Zahnarzt oder spezialisierte Einrichtungen lassen sich Zuschüsse optimal ausschöpfen. Für weiterführende Informationen empfiehlt sich die Bundeszahnärztekammer, die regelmäßig aktualisierte Leitfäden zu Bonusregelungen, Zuschüssen und gesetzlichen Möglichkeiten veröffentlicht. 😄
Wie finden Sie eine seriöse Zahnklinik für Implantate in Deutschland und der Türkei?
Die Wahl der richtigen Zahnklinik ist entscheidend für den Erfolg einer Implantatbehandlung – sowohl medizinisch als auch finanziell. Da die implantate gesetzliche krankenversicherung meist nur einen kleinen Teil der Gesamtkosten übernimmt, suchen viele Patienten nach Kliniken, die höchste Qualität zu fairen Preisen bieten. In diesem Abschnitt erfahren Sie, worauf Sie bei der Auswahl einer Klinik achten sollten, wie Sie unseriöse Anbieter erkennen und warum Behandlungen in Ländern wie der Türkei zunehmend beliebter werden. 🌍
Qualitätskriterien für eine seriöse Zahnklinik
Eine gute Zahnklinik zeichnet sich durch mehr als nur moderne Ausstattung aus. Entscheidend sind Fachkompetenz, Transparenz bei den Kosten und nachvollziehbare Erfolgsnachweise. Folgende Punkte sollten Sie bei der Auswahl stets prüfen:
- Fachärztliche Qualifikation: Der behandelnde Zahnarzt sollte eine spezialisierte Weiterbildung in Implantologie nachweisen können (z. B. DGI, DGZI oder ITI-Zertifikate).
- Langjährige Erfahrung: Kliniken mit mehrjähriger Implantaterfahrung bieten oft höhere Erfolgsraten – über 95 % Einheilquote sind ein gutes Zeichen.
- Transparente Kostenstruktur: Eine seriöse Praxis erstellt vorab einen detaillierten Heil- und Kostenplan, der mit der Krankenkasse abgestimmt wird.
- Verwendung hochwertiger Materialien: Titan- oder Keramikimplantate mit CE- und ISO-Zertifizierung gewährleisten Langlebigkeit und Biokompatibilität.
- Positive Patientenbewertungen: Erfahrungsberichte in unabhängigen Portalen (z. B. Jameda oder Google) geben Aufschluss über Service, Hygiene und Nachsorge.
Diese Qualitätsmerkmale gelten sowohl für deutsche Zahnkliniken als auch für internationale Anbieter. Wer diese Faktoren prüft, kann sicherstellen, dass die implantate gesetzliche krankenversicherung im Rahmen ihrer Zuschüsse optimal genutzt wird und keine unnötigen Zusatzkosten entstehen.
Implantatbehandlung in Deutschland: Sicherheit und klare Strukturen
In Deutschland profitieren Patienten von einer klar geregelten medizinischen Infrastruktur. Zahnkliniken müssen sich an die Qualitätsstandards der Kassenzahnärztlichen Vereinigungen (KZV) und der Bundeszahnärztekammer halten. Das bedeutet:
- Behandlung durch approbierte Zahnärzte mit geregelter Weiterbildung
- Haftung und Gewährleistung bei Behandlungsfehlern
- Transparente Preisgestaltung auf Grundlage der Gebührenordnung für Zahnärzte (GOZ)
- Kurzfristige Erreichbarkeit für Nachsorgetermine oder Komplikationen
Allerdings liegen die Kosten in Deutschland tendenziell höher. Für ein einzelnes Implantat inklusive Krone können 2.500–3.500 € anfallen. Selbst mit Zuschüssen der implantate gesetzliche krankenversicherung verbleibt meist ein erheblicher Eigenanteil. Deshalb wenden sich viele Patienten zunehmend an Kliniken im Ausland – insbesondere in der Türkei.
Implantate in der Türkei: Qualität zu günstigeren Preisen
In den letzten Jahren hat sich die Türkei zu einem der führenden Länder für Zahnimplantate entwickelt. Gründe dafür sind nicht nur die deutlich günstigeren Kosten, sondern auch die hohe fachliche Qualität und der Einsatz moderner Technologien. Renommierte Kliniken wie die Redent Klinik Kontaktseite in Antalya oder Istanbul bieten internationale Standards, deutschsprachige Betreuung und umfassende Nachsorgepakete.
Vorteile einer Implantatbehandlung in der Türkei:
- Kostenvorteil: Bis zu 60 % Ersparnis im Vergleich zu Deutschland – selbst unter Berücksichtigung von Flug und Unterkunft.
- Moderne Ausstattung: Digitale 3D-Planung, Sofortimplantate und biokompatible Materialien nach europäischen Normen.
- Erfahrene Spezialisten: Viele Zahnärzte sind international ausgebildet (z. B. in Deutschland oder der Schweiz).
- Urlaubsfaktor: Behandlung und Erholung lassen sich oft ideal kombinieren – „Dental Tourism“ nennt sich dieses Konzept.
Wichtig ist, dass die Klinik die europäischen Hygiene- und Sicherheitsstandards erfüllt. Die implantate gesetzliche krankenversicherung zahlt auch bei Auslandsbehandlungen den deutschen Festzuschuss, sofern die Unterlagen und Rechnungen den gesetzlichen Anforderungen entsprechen.
Wie Sie seriöse Anbieter von unseriösen unterscheiden
Leider gibt es auch im Bereich des Zahntourismus schwarze Schafe. Um Enttäuschungen oder Nachbehandlungen zu vermeiden, sollten Patienten auf folgende Warnsignale achten:
- Fehlende Website oder keine nachvollziehbaren Arztprofile
- Unrealistisch niedrige Preise (z. B. Komplettimplantat für unter 500 €)
- Keine detaillierte Rechnung nach EU-Richtlinie
- Unklare Garantiebedingungen oder fehlende Nachsorge in Deutschland
- Druckhafte Werbung ohne medizinische Transparenz
Eine seriöse Zahnklinik nimmt sich Zeit für Aufklärungsgespräche, stellt Behandlungspläne auf Deutsch zur Verfügung und erklärt, wie der Festzuschuss der Krankenkasse beantragt wird. So bleibt die Zusammenarbeit mit der implantate gesetzliche krankenversicherung reibungslos und rechtssicher.
Checkliste: So finden Sie die richtige Klinik
- Prüfen Sie die Qualifikation des Arztes (z. B. DGI oder DGZI-Mitglied).
- Verlangen Sie immer einen schriftlichen Heil- und Kostenplan.
- Fragen Sie nach Garantiezeiten (mindestens 5 Jahre empfohlen).
- Informieren Sie sich über Nachsorgeoptionen im Heimatland.
- Lesen Sie Bewertungen unabhängiger Patientenforen.
Diese Kriterien gelten unabhängig vom Standort – ob Deutschland oder Türkei. Nur so stellen Sie sicher, dass Ihr Implantat langfristig stabil, ästhetisch und funktionell bleibt.
Kostenvergleich: Deutschland vs. Türkei
| Leistung | Deutschland | Türkei | Kassenanteil (GKV) |
|---|---|---|---|
| Einzelimplantat (inkl. Krone) | 2.500–3.500 € | 1.200–1.800 € | ca. 500 € Festzuschuss |
| Implantat mit Knochenaufbau | 3.500–4.500 € | 1.800–2.500 € | ca. 600 € Festzuschuss |
| Vollprothese (2 Implantate pro Kiefer) | 6.000–8.000 € | 3.000–4.000 € | ca. 1.000 € Festzuschuss |
Diese Übersicht zeigt: Selbst wenn die implantate gesetzliche krankenversicherung denselben Zuschuss gewährt, kann die Behandlung im Ausland deutlich günstiger sein. Wichtig ist jedoch, dass die Behandlung rechtlich und medizinisch abgesichert bleibt.
Fazit: Qualität, Transparenz und Vertrauen zählen
Egal, ob Sie Ihre Implantate in Deutschland oder in der Türkei einsetzen lassen möchten – das wichtigste Kriterium ist Vertrauen. Seriöse Zahnkliniken legen ihre Qualifikationen offen, informieren transparent über Kosten und garantieren eine nachhaltige Nachsorge. Die implantate gesetzliche krankenversicherung unterstützt Sie dabei zumindest teilweise – nutzen Sie diese Chance klug, indem Sie Kliniken mit nachweisbarer Qualität wählen.
Wenn Sie persönliche Beratung wünschen oder einen Behandlungsplan prüfen lassen möchten, können Sie über die Redent Klinik Kontaktseite direkt einen Termin mit deutschsprachigen Fachärzten vereinbaren. Weitere nützliche Informationen zur Qualitätskontrolle finden Sie auf der Website der Bundeszahnärztekammer, die regelmäßig Leitlinien für Zahnimplantate und Auslandsbehandlungen veröffentlicht. 😄
Fazit: Lohnt sich ein Implantat trotz begrenzter Kassenleistung?
Nach allen bisherigen Informationen stellt sich für viele Versicherte die zentrale Frage: Lohnt sich der Aufwand und die Investition in ein Zahnimplantat überhaupt, wenn die implantate gesetzliche krankenversicherung nur einen kleinen Zuschuss gewährt? Die Antwort lautet: In den meisten Fällen ja – wenn man den langfristigen Nutzen, die Haltbarkeit und die Lebensqualität berücksichtigt. Implantate sind nicht nur eine ästhetische Entscheidung, sondern eine medizinisch sinnvolle Lösung für dauerhafte Stabilität und Kaukraft. 🦷
Implantate als langfristige Investition in Gesundheit und Lebensqualität
Ein hochwertiges Implantat kann über Jahrzehnte halten. Während Brücken oder Prothesen regelmäßig angepasst oder ersetzt werden müssen, bleibt ein Implantat – bei guter Pflege – stabil und funktionell. Studien zeigen, dass über 90 % der Implantate auch nach 15 Jahren noch fest im Kiefer verankert sind. Damit wird die anfangs höhere Investition langfristig oft sogar günstiger als wiederholte prothetische Versorgungen.
Die implantate gesetzliche krankenversicherung berücksichtigt in ihrer Kostenstruktur jedoch nur die kurzfristig notwendige Wiederherstellung der Kaufunktion. Der nachhaltige Nutzen von Implantaten – wie Knochenerhalt, besserer Tragekomfort und verbesserte Sprachqualität – wird in der Festzuschusslogik bislang nicht ausreichend abgebildet. Wer also die langfristige Perspektive einnimmt, erkennt schnell, dass ein Implantat eine medizinisch wie finanziell vernünftige Entscheidung sein kann.
Medizinische Vorteile im Vergleich zu herkömmlichen Lösungen
Implantate bieten im Vergleich zu Brücken und Prothesen mehrere entscheidende Vorteile:
- Kieferknochen-Erhalt: Implantate verhindern den Knochenabbau, der nach Zahnverlust sonst fortschreitet.
- Kein Beschleifen gesunder Zähne: Anders als bei Brücken bleiben Nachbarzähne vollständig intakt.
- Natürliche Stabilität: Implantate fühlen sich an wie echte Zähne – kein Verrutschen oder Druckstellen wie bei Prothesen.
- Ästhetik: Implantate wirken vollkommen natürlich, was das Selbstbewusstsein und das Lächeln stärkt.
Diese medizinischen Vorteile machen deutlich, warum viele Patienten trotz begrenzter Erstattung durch die implantate gesetzliche krankenversicherung auf diese moderne Versorgung setzen.
Kosten-Nutzen-Abwägung: Rechnet sich die Investition?
Natürlich bleibt der finanzielle Aspekt entscheidend. Doch die Kosten müssen im Verhältnis zum langfristigen Nutzen gesehen werden. Eine gut geplante Implantatversorgung kostet in Deutschland durchschnittlich 2.500 bis 3.500 €. Wenn man die Haltbarkeit von 15–20 Jahren betrachtet, entspricht das rund 150–200 € pro Jahr – weniger als viele Zusatzleistungen im Gesundheitsbereich.
Mit Bonusheft, Härtefallregelung oder einer passenden Zahnzusatzversicherung lässt sich der Eigenanteil oft um 30–70 % senken. Hinzu kommt, dass viele Kliniken, wie etwa die Redent Klinik Kontaktseite, flexible Ratenzahlungsmodelle oder Festpreisangebote anbieten. So bleiben hochwertige Implantate auch für gesetzlich Versicherte erreichbar.
Beispielrechnung bei optimaler Kostenplanung:
Gesamtkosten Implantat: 2.800 €
Kassenfestzuschuss: 500 €
Bonusheft (10 Jahre): +150 €
Zahnzusatzversicherung: 1.700 €
Eigenanteil Patient: 450 €
Diese Beispielrechnung zeigt, dass die implantate gesetzliche krankenversicherung – in Kombination mit weiteren Leistungen – durchaus ein tragfähiges Fundament für eine bezahlbare Implantatversorgung bieten kann.
Emotionale und funktionelle Vorteile: Mehr als nur Zahnersatz
Neben der rein medizinischen und finanziellen Perspektive darf der emotionale Aspekt nicht unterschätzt werden. Patienten berichten nach einer Implantatbehandlung häufig von:
- einem natürlicheren Kaugefühl
- verbessertem Sprachvermögen
- mehr Selbstvertrauen im Alltag
- einer insgesamt höheren Lebensqualität
Diese Effekte sind kaum in Zahlen messbar, machen aber deutlich, dass Implantate weit über eine ästhetische Maßnahme hinausgehen. Auch wenn die implantate gesetzliche krankenversicherung diese Vorteile nicht direkt bewertet, profitieren Patienten langfristig auf körperlicher und psychologischer Ebene.
Wann lohnen sich Implantate besonders?
Implantate sind besonders empfehlenswert, wenn:
- nur ein oder wenige Zähne fehlen und die Nachbarzähne gesund sind,
- Prothesen schlecht halten oder Druckstellen verursachen,
- ein stabiler Kieferknochen vorhanden ist oder aufgebaut werden kann,
- eine dauerhafte, ästhetisch anspruchsvolle Lösung gewünscht wird.
In diesen Fällen überwiegen die Vorteile klar, selbst wenn die gesetzliche Krankenkasse nur den Standardzuschuss zahlt.
Wie Patienten den besten Kompromiss finden
Der ideale Weg liegt oft in einer Kombination aus sorgfältiger Planung, Kostenoptimierung und fachlich kompetenter Behandlung. Patienten sollten sich zunächst umfassend beraten lassen – sowohl medizinisch als auch finanziell. Anschließend kann ein Heil- und Kostenplan erstellt werden, der genau zeigt, wie hoch der Zuschuss der implantate gesetzliche krankenversicherung ist und welche Beträge eventuell durch Zusatzversicherungen abgedeckt werden können.
Kliniken wie die Redent Klinik unterstützen Patienten bei der gesamten Abwicklung – von der Planung bis zur Einreichung der Unterlagen bei der Krankenkasse. Dadurch vermeiden Sie bürokratische Fehler und sichern sich die maximale Erstattung.
Fazit: Implantate bleiben die beste Lösung trotz begrenzter Kassenleistung
Auch wenn die implantate gesetzliche krankenversicherung keine vollständige Kostenübernahme bietet, sind Implantate in den meisten Fällen die überlegene Option – funktional, ästhetisch und gesundheitlich. Wer alle finanziellen Möglichkeiten ausschöpft, sorgfältig plant und sich an erfahrene Fachkliniken wendet, kann hochwertige Implantate zu einem vernünftigen Preis erhalten.
Für weiterführende Informationen zu Zuschüssen, Regelversorgungen und rechtlichen Aspekten lohnt sich ein Blick auf die offiziellen Leitlinien der Bundeszahnärztekammer. Dort finden Patienten aktuelle Richtlinien und Tipps, um das Beste aus der gesetzlichen Krankenversicherung herauszuholen. 😄