
Wenn ein oder mehrere Zähne fehlen, ist eine Zahnbrücke oft die bevorzugte Lösung, um die Zahnlücke zu schließen und sowohl die Ästhetik als auch die Kaufunktion wiederherzustellen. Doch viele Patienten stellen sich die zentrale Frage: Was übernimmt die Krankenkasse bei einer Zahnbrücke, und welche Kosten müssen Sie selbst tragen? Genau hier setzt dieser umfassende Leitfaden an. Wir erklären Ihnen, wie sich die krankenkasse zahnbrücke kosten zusammensetzen, welche Zuschüsse möglich sind und wie Sie 2025 durch clevere Planung deutlich sparen können.
Eine Zahnbrücke ersetzt fehlende Zähne, indem sie sich auf den benachbarten, sogenannten Pfeilerzähnen abstützt. Diese Pfeiler werden beschliffen und dienen als Halterung für die Brückenkonstruktion. Zahnbrücken können aus unterschiedlichen Materialien wie Metall, Keramik oder Zirkonoxid bestehen. Die Wahl des Materials wirkt sich dabei direkt auf die Gesamtkosten aus. Die gesetzliche Krankenkasse orientiert sich bei der Kostenübernahme an der sogenannten Regelversorgung. Diese legt fest, welche Art der Behandlung medizinisch notwendig und ausreichend ist – alles darüber hinaus zahlen Patienten in der Regel aus eigener Tasche.
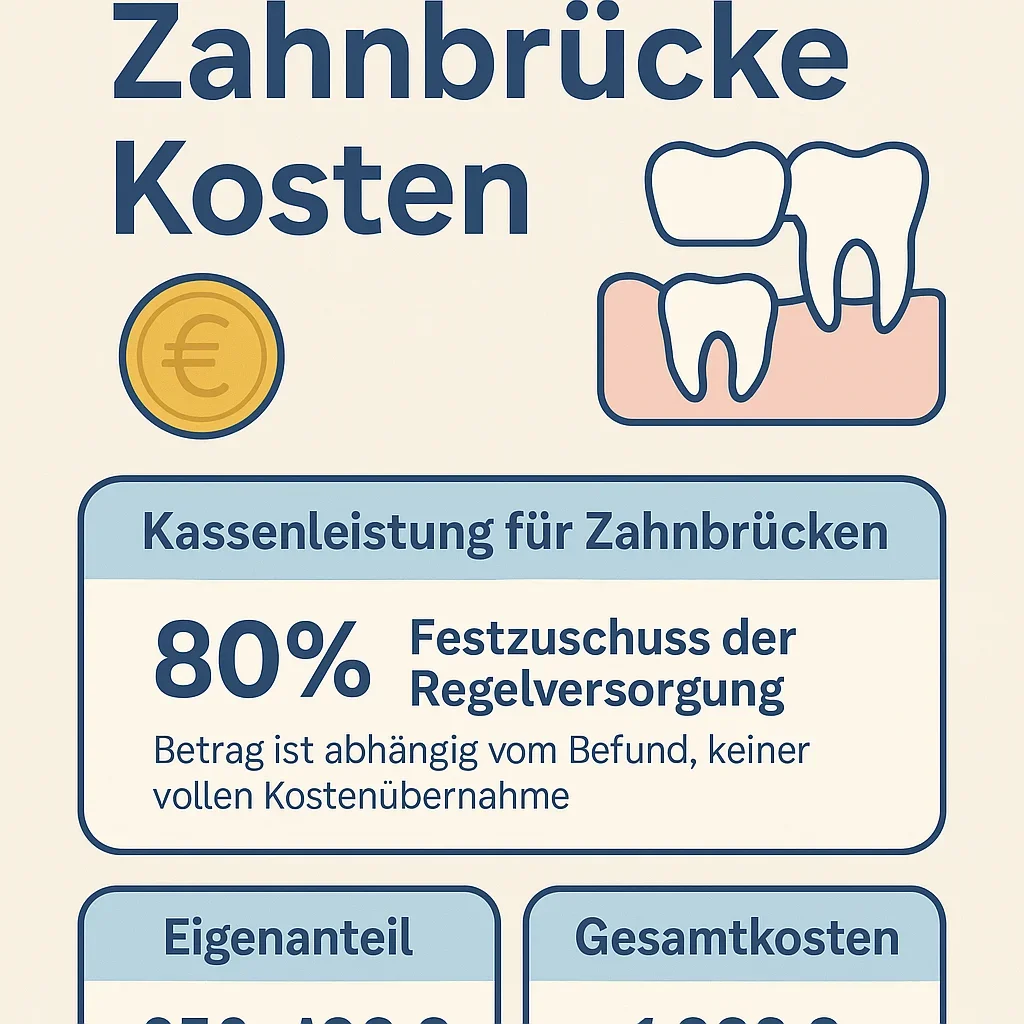
Damit Sie verstehen, wie sich die krankenkasse zahnbrücke kosten berechnen, ist es wichtig, den Begriff der Regelversorgung genauer zu kennen. Diese beschreibt die Standardlösung, die laut Krankenkasse funktional und medizinisch notwendig ist. Wenn Sie sich für eine aufwendigere oder ästhetischere Variante entscheiden, beispielsweise eine vollkeramische Zahnbrücke, wird der Zuschuss nicht erhöht – Sie zahlen also die Differenz zum Regelwert selbst. Die Festzuschüsse der Krankenkasse decken in der Regel etwa 60 % der durchschnittlichen Kosten der Regelversorgung ab. Wer jedoch ein gepflegtes Bonusheft vorweisen kann, erhält bis zu 75 % Zuschuss.
Die tatsächlichen krankenkasse zahnbrücke kosten hängen stark von individuellen Faktoren ab: Anzahl der zu ersetzenden Zähne, gewähltes Material, Laborleistungen und Standort der Zahnarztpraxis. In Deutschland liegen die Gesamtkosten für eine einfache Metallbrücke im Durchschnitt zwischen 800 und 1.500 Euro, während vollkeramische Lösungen 2.000 Euro oder mehr kosten können. Davon übernimmt die Krankenkasse bei Regelversorgung durchschnittlich 400–700 Euro, je nach Befund und Bonusheftstatus. Den Rest zahlt der Patient als Eigenanteil.
Viele Patienten wissen nicht, dass die Krankenkassen ihre Zuschüsse regelmäßig anpassen. Seit 2021 gilt die neue Festzuschussregelung, bei der die Kassenanteile um rund 10 % gestiegen sind. Das heißt, wer eine gute Zahnpflegehistorie dokumentieren kann, profitiert heute stärker denn je. Außerdem ist die Transparenz im Bereich Zahnersatz in den letzten Jahren deutlich gestiegen: Patienten können über Vergleichsportale oder direkt über die Bundeszahnärztekammer offizielle Informationen zu Richtwerten und Leitlinien einsehen.
Ein weiterer entscheidender Faktor ist die Art der Versicherung. Während die gesetzliche Krankenkasse feste Zuschüsse gewährt, kann eine Zahnzusatzversicherung je nach Tarif bis zu 100 % der Restkosten übernehmen. Wer also regelmäßig Zahnersatz benötigt oder ästhetische Ansprüche hat, sollte über eine solche Zusatzversicherung nachdenken. Sie kann langfristig erhebliche Einsparungen ermöglichen, da hochwertige Materialien wie Zirkonoxid-Brücken oder metallfreie Konstruktionen sonst kaum erschwinglich sind.
Die krankenkasse zahnbrücke kosten sind nicht nur eine Frage des Geldes, sondern auch des Wissens. Viele Patienten beantragen den Heil- und Kostenplan (HKP) bei ihrem Zahnarzt, reichen ihn bei der Krankenkasse ein und warten auf die Bewilligung – doch dabei entgeht ihnen oft das Potenzial, durch gezielte Fragen oder Zusatzoptionen bessere Konditionen zu erzielen. So können Sie etwa den Heil- und Kostenplan anpassen lassen, wenn sich die Materialwahl oder die Behandlungsstrategie ändert. Eine offene Kommunikation zwischen Zahnarztpraxis und Krankenkasse ist daher unerlässlich, um den optimalen Zuschuss zu erhalten.
2025 wird die Kostenstruktur für Zahnersatz voraussichtlich weiter digitalisiert. Krankenkassen setzen zunehmend auf elektronische Heil- und Kostenpläne (eHKP), die über sichere Online-Plattformen eingereicht werden können. Das beschleunigt nicht nur die Bearbeitung, sondern sorgt auch für mehr Transparenz bei der Kostenerstattung. Patienten erhalten schnelleren Einblick in die Zuschussbeträge und können frühzeitig entscheiden, ob sie zusätzliche Optionen wie ein höherwertiges Brückenmaterial in Betracht ziehen möchten.
Wer sich über die genauen krankenkasse zahnbrücke kosten informieren möchte, sollte außerdem den direkten Kontakt zu seiner Zahnarztpraxis und Krankenkasse suchen. Auf der Redent Klinik Kontaktseite können Sie sich individuell beraten lassen, welche Lösung für Sie medizinisch und finanziell am sinnvollsten ist. Eine persönliche Einschätzung lohnt sich besonders, wenn mehrere Zähne betroffen sind oder eine kombinierte Versorgung (z. B. Brücke plus Implantat) geplant ist.
Abschließend lässt sich sagen: Die krankenkasse zahnbrücke kosten hängen von vielen Faktoren ab – vom Bonusheft über das Material bis hin zur Versicherungssituation. Doch wer gut informiert ist, kann seine Ausgaben erheblich senken und gleichzeitig von einer langlebigen, hochwertigen Zahnersatzlösung profitieren. In den folgenden Abschnitten erfahren Sie im Detail, wie sich die Zuschüsse, Eigenanteile und Behandlungsoptionen im Einzelnen zusammensetzen – damit Sie sicher und transparent entscheiden können.
Was ist eine Zahnbrücke und wann ist sie notwendig?
Eine Zahnbrücke ist eine bewährte Form des Zahnersatzes, die eingesetzt wird, wenn ein oder mehrere Zähne fehlen. Sie schließt die Lücke, indem sie an den benachbarten Zähnen befestigt wird. Diese sogenannten Pfeilerzähne dienen als Anker für die Brückenkonstruktion. Ziel ist es, die natürliche Kaufunktion, Aussprache und Ästhetik wiederherzustellen. Für viele Patienten stellt sich dabei sofort die Frage: Welche Leistungen übernimmt meine Krankenkasse und wie hoch sind die Zahnbrücke Kosten? Genau diese Frage ist zentral, wenn man die krankenkasse zahnbrücke kosten richtig verstehen möchte.
Funktion und Aufbau einer Zahnbrücke
Eine Zahnbrücke besteht in der Regel aus drei Hauptteilen: den Pfeilerkronen, der Brückengliedverbindung und dem Brückenzwischenglied (auch Pontic genannt). Die Pfeilerzähne werden präpariert, also leicht beschliffen, um die Krone aufnehmen zu können. Das Brückenglied ersetzt den fehlenden Zahn und wird fest mit den Pfeilerkronen verbunden. Diese stabile Einheit sorgt dafür, dass der Zahnersatz funktional und langlebig bleibt. Eine fachgerecht eingesetzte Brücke kann bei richtiger Pflege bis zu 15 Jahre oder länger halten. Genau deshalb lohnt es sich, die krankenkasse zahnbrücke kosten sorgfältig zu prüfen und eine langfristig rentable Lösung zu wählen.
Indikationen für eine Zahnbrücke
Zahnbrücken sind immer dann notwendig, wenn eine Zahnlücke besteht, die das Kauen, Sprechen oder die Zahnästhetik beeinträchtigt. Fehlende Zähne können zu einer Verschiebung der benachbarten Zähne führen, was langfristig die Kiefergelenke überlastet und die gesamte Zahnreihe destabilisiert. Eine Brücke verhindert diesen Prozess, indem sie die Lücke stabil verschließt. Auch Patienten, die kein Implantat wünschen oder bei denen ein Knochenaufbau nicht möglich ist, entscheiden sich häufig für eine Brückenversorgung.
Medizinische Voraussetzungen
Damit eine Zahnbrücke eingesetzt werden kann, müssen die Pfeilerzähne gesund und stabil genug sein, um die zusätzliche Belastung zu tragen. Ist das nicht der Fall, wird der Zahnarzt zunächst notwendige Vorbehandlungen wie Wurzelkanalbehandlungen oder Parodontose-Therapien empfehlen. Erst danach erfolgt die eigentliche Versorgung. Die Krankenkasse prüft anhand des Befunds, welche Versorgungsart in die Regelversorgung fällt – davon hängt der Zuschuss ab, der wiederum die tatsächlichen krankenkasse zahnbrücke kosten beeinflusst.
Arten von Zahnbrücken und Kostenunterschiede
Es gibt verschiedene Arten von Zahnbrücken, die sich sowohl in der Technik als auch im Preis deutlich unterscheiden. Eine metallbasierte Brücke ist meist Teil der Regelversorgung und wird von der gesetzlichen Krankenkasse anteilig übernommen. Vollkeramische Brücken hingegen bieten eine natürlichere Ästhetik, sind aber teurer und führen zu höheren Eigenanteilen. Die krankenkasse zahnbrücke kosten variieren daher stark je nach Material und individueller Behandlungsplanung.
- Metallbrücken (Nicht-Edelmetall): günstigste Variante, meist Teil der Regelversorgung, ästhetisch jedoch weniger ansprechend.
- Verblendmetallkeramik-Brücken: Kombination aus Metallgerüst und Keramikverblendung, gute Ästhetik bei moderatem Preis.
- Vollkeramik- oder Zirkonbrücken: besonders hochwertig und langlebig, hohe Ästhetik, jedoch hohe Eigenkosten.
Preisrahmen je nach Variante
Die Preise variieren je nach Aufwand und Material. Durchschnittlich liegen die Gesamtkosten für eine Brücke mit einem ersetzten Zahn zwischen 800 und 2.500 Euro. Davon deckt die gesetzliche Krankenkasse zwischen 350 und 800 Euro ab, abhängig vom Bonusheft und vom gewählten Versorgungsweg. Wer ein gepflegtes Bonusheft über 10 Jahre vorweisen kann, erhält bis zu 75 % Zuschuss auf den Festzuschussbetrag. Dies beeinflusst maßgeblich, wie hoch die krankenkasse zahnbrücke kosten im Endeffekt für den Patienten ausfallen.
Die Rolle der Krankenkasse in der Behandlungsplanung
Bevor eine Brücke angefertigt wird, erstellt der Zahnarzt einen sogenannten Heil- und Kostenplan (HKP). Dieser Plan wird bei der Krankenkasse eingereicht und dient als Grundlage für die Zuschussbewilligung. Hier ist es entscheidend, den Befund richtig zu dokumentieren, da jeder Zahndefekt einer klar definierten Befundnummer entspricht, an die ein fester Zuschuss geknüpft ist. Wird der HKP genehmigt, übernimmt die Krankenkasse den entsprechenden Anteil. Jeder darüber hinausgehende Wunsch – etwa ein ästhetisch hochwertigeres Material – erhöht die krankenkasse zahnbrücke kosten für den Patienten, da der Zuschuss sich nicht anpasst.
Ein praktischer Tipp: Patienten sollten stets darauf achten, dass die Behandlung als Regelversorgung deklariert wird, wenn sie von der maximalen Kostenerstattung profitieren möchten. Wer stattdessen eine „gleichartige“ oder „andersartige“ Versorgung wählt, trägt die Mehrkosten vollständig selbst. So kann der Eigenanteil leicht um mehrere Hundert Euro steigen.
Langfristige Vorteile einer Zahnbrücke
Eine gut angefertigte Zahnbrücke bietet nicht nur funktionale, sondern auch gesundheitliche Vorteile. Sie beugt Fehlstellungen, Überbelastungen und Kiefergelenksproblemen vor. Dadurch kann sie langfristig sogar Kosten sparen, da spätere Zahn- oder Kieferprobleme vermieden werden. Wer sich frühzeitig mit den krankenkasse zahnbrücke kosten auseinandersetzt und die beste Kombination aus Funktionalität, Haltbarkeit und Ästhetik wählt, investiert also nicht nur in sein Lächeln, sondern auch in seine Gesundheit.
Zusammenfassend gilt: Eine Zahnbrücke ist eine zuverlässige, erprobte und von der Krankenkasse unterstützte Lösung, um fehlende Zähne zu ersetzen. Die tatsächlichen krankenkasse zahnbrücke kosten hängen jedoch von Material, Befund, Bonusheft und Versicherungsstatus ab. In den folgenden Abschnitten zeigen wir Ihnen, wie Sie den maximalen Zuschuss erhalten und Ihren Eigenanteil effektiv reduzieren können.
Wie viel zahlt die Krankenkasse bei einer Zahnbrücke?
Viele Patienten sind überrascht, wenn sie erfahren, dass die gesetzliche Krankenkasse nur einen Teil der Zahnbrückenkosten übernimmt. Der Rest bleibt als Eigenanteil beim Patienten. Um die tatsächlichen krankenkasse zahnbrücke kosten richtig zu verstehen, muss man wissen, wie das Zuschusssystem der Krankenkassen funktioniert. Seit der Reform 2021 wird für Zahnersatz nach dem sogenannten Festzuschuss-System bezahlt. Das bedeutet, die Krankenkasse zahlt nicht mehr prozentual nach Rechnung, sondern gewährt einen festen Zuschuss für eine bestimmte Standardbehandlung – die sogenannte Regelversorgung.
Das Prinzip der Regelversorgung
Die Regelversorgung definiert die Basisleistung, die medizinisch notwendig, funktional ausreichend und wirtschaftlich ist. Entscheidet sich der Patient für genau diese Standardlösung, deckt der Festzuschuss in der Regel rund 60 % der durchschnittlichen Kosten dieser Behandlung. Wer ein gepflegtes Bonusheft besitzt, profitiert zusätzlich: Nach fünf Jahren Zahnarztbesuchen erhöht sich der Zuschuss auf 70 %, nach zehn Jahren auf 75 %. Diese Staffelung kann die tatsächlichen krankenkasse zahnbrücke kosten erheblich reduzieren.
Ein Beispiel: Liegen die Gesamtkosten der Regelversorgung bei 1.000 Euro, zahlt die Krankenkasse im Regelfall 600 Euro. Mit einem 10-jährigen Bonusheft steigt der Zuschuss auf 750 Euro. Wer hingegen eine ästhetisch aufwendigere Lösung wählt – etwa eine vollkeramische Brücke – erhält trotzdem nur den Festzuschuss der Regelversorgung. Der Mehrpreis geht zulasten des Patienten.
Unterschied zwischen Regel-, gleichartiger und andersartiger Versorgung
- Regelversorgung: Die Standardlösung, die von der Krankenkasse teilweise bezahlt wird (z. B. Metallbrücke im nicht sichtbaren Bereich).
- Gleichartige Versorgung: Erweiterung der Regelversorgung, z. B. Verblendung der Metallbrücke mit Keramik im sichtbaren Bereich.
- Andersartige Versorgung: Alternative Behandlungsmethode, z. B. ein Implantat mit Krone statt einer Brücke. Hier übernimmt die Krankenkasse nur den Anteil der Regelversorgung, der Rest ist Eigenleistung.
Diese Einteilung ist entscheidend für die Berechnung der krankenkasse zahnbrücke kosten. Je weiter man sich von der Regelversorgung entfernt, desto höher wird der Eigenanteil.
Wie wird der Festzuschuss berechnet?
Die Höhe des Zuschusses richtet sich nach dem Befund, den der Zahnarzt im Heil- und Kostenplan (HKP) einträgt. Jeder Befund ist im bundesweiten Bundeseinheitlichen Bewertungsmaßstab für zahnärztliche Leistungen (BEMA) genau beschrieben. Der daraus resultierende Betrag ist die Basis für den Zuschuss. Dieser wird regelmäßig von der Bundeszahnärztekammer und den Krankenkassen überprüft und angepasst.
Zum Beispiel erhält ein Patient mit einer Lücke von einem fehlenden Zahn einen festen Zuschuss, der sich aus dem Standardpreis für eine Brücke zusammensetzt. Je nach Material und Praxisstandort können die realen Gesamtkosten aber deutlich darüber liegen. In solchen Fällen ergibt sich die Differenz als Eigenanteil, der direkt aus der eigenen Tasche bezahlt werden muss.
Beispiele für Zuschüsse im Jahr 2025
Um die aktuellen Werte zu veranschaulichen, hier eine Übersicht für das Jahr 2025:
| Versorgungsart | Gesamtkosten (Ø) | Krankenkassenzuschuss | Eigenanteil Patient |
|---|---|---|---|
| Metallbrücke (Regelversorgung) | 1.000 € | 600 € | 400 € |
| Verblendmetallkeramik-Brücke | 1.400 € | 600 € | 800 € |
| Vollkeramische Zirkonbrücke | 2.000 € | 600 € | 1.400 € |
Wie man sieht, bleibt der Zuschuss gleich, während die krankenkasse zahnbrücke kosten steigen, sobald man sich für hochwertigere Materialien entscheidet. Daher lohnt sich eine genaue Kalkulation im Vorfeld.
Bonusheft: Ihr Schlüssel zu höheren Zuschüssen
Das Bonusheft ist eines der wichtigsten Instrumente, um bei Zahnersatz zu sparen. Es dokumentiert regelmäßige Zahnarztbesuche und belegt eine gute Mundhygiene. Je länger Sie das Bonusheft führen, desto höher wird Ihr Zuschuss. Die Krankenkasse belohnt damit Vorsorge und Eigeninitiative. Wer über zehn Jahre lückenlos jedes Jahr zur Kontrolle war, kann bis zu 15 % mehr Zuschuss erhalten – ein erheblicher Vorteil bei den krankenkasse zahnbrücke kosten.
Wichtige Regeln für das Bonusheft:
- Mindestens ein Kontrolltermin pro Jahr ist Pflicht.
- Das Bonusheft muss vom Zahnarzt abgestempelt sein.
- Fehlt ein Jahr, beginnt die Frist neu.
- Auch bei einem Kassenwechsel bleibt die Dokumentation gültig.
Besonderheiten bei Privat- und Zusatzversicherungen
Während gesetzlich Versicherte sich auf den Festzuschuss verlassen müssen, bieten private und ergänzende Zahnversicherungen einen höheren Schutz. Eine gute Zahnzusatzversicherung übernimmt je nach Tarif bis zu 90 oder sogar 100 % der Restkosten. Das bedeutet, dass die tatsächlichen krankenkasse zahnbrücke kosten für den Patienten auf ein Minimum reduziert werden können. Viele Versicherer gewähren auch Zuschüsse für ästhetisch hochwertige Materialien oder moderne Verfahren, die von der gesetzlichen Krankenkasse nicht übernommen werden.
Fazit: Krankenkassenzuschuss gezielt optimieren
Zusammenfassend lässt sich sagen, dass die Krankenkasse für eine Zahnbrücke nur einen festen Anteil zahlt – unabhängig davon, welche Variante Sie wählen. Mit einem gepflegten Bonusheft und frühzeitiger Planung lassen sich die eigenen Kosten jedoch deutlich senken. Wer seine Optionen kennt und den Heil- und Kostenplan prüft, kann die krankenkasse zahnbrücke kosten optimal steuern und langfristig sparen. Eine Beratung durch den Zahnarzt oder die Redent Klinik Kontaktseite hilft dabei, die beste Entscheidung zu treffen.
Eigenanteil und Zuschüsse: So berechnen sich die tatsächlichen Kosten
Wer sich mit dem Thema krankenkasse zahnbrücke kosten beschäftigt, stellt schnell fest: Die gesetzliche Krankenkasse übernimmt nur einen Teil der Gesamtausgaben. Der Rest muss als Eigenanteil vom Patienten getragen werden. Wie hoch dieser Anteil ist, hängt von mehreren Faktoren ab – etwa vom gewählten Material, dem Bonusheft, dem Befund und den individuellen Tarifen der Krankenkasse. In diesem Abschnitt erfahren Sie im Detail, wie sich der Eigenanteil zusammensetzt, wie Sie Zuschüsse optimal nutzen und worauf Sie achten sollten, um Ihre Gesamtkosten deutlich zu senken.
Was bedeutet Eigenanteil bei der Zahnbrücke?
Der Eigenanteil ist der Betrag, den der Patient nach Abzug des Festzuschusses der Krankenkasse selbst bezahlen muss. Der Festzuschuss basiert auf der sogenannten Regelversorgung, also der medizinisch notwendigen Standardbehandlung. Alles, was darüber hinausgeht – beispielsweise ein ästhetisch hochwertigeres Material oder ein besonders langlebiger Zahnersatz – wird als Zusatzleistung betrachtet und ist privat zu zahlen. Damit beeinflussen Material- und Designentscheidungen direkt die krankenkasse zahnbrücke kosten.
Angenommen, die Gesamtkosten für eine Standard-Zahnbrücke betragen 1.200 Euro. Die Krankenkasse zahlt 60 % der Regelversorgung, also 720 Euro. Der verbleibende Eigenanteil beträgt somit 480 Euro. Wählen Sie stattdessen eine ästhetisch anspruchsvollere Variante, etwa eine vollkeramische Brücke für 2.000 Euro, bleibt der Zuschuss gleich – Ihr Eigenanteil steigt auf 1.280 Euro. Genau hier zeigt sich, wie wichtig eine präzise Kostenplanung ist.
So funktioniert der Festzuschuss im Detail
Der Festzuschuss richtet sich nach dem zahnärztlichen Befund und wird bundesweit einheitlich geregelt. Jede Zahnlücke, jeder Brückenpfeiler und jede Versorgung ist in einem Katalog definiert. Der Zahnarzt trägt die entsprechende Befundnummer in den Heil- und Kostenplan (HKP) ein, der dann bei der Krankenkasse eingereicht wird. Nach Genehmigung übernimmt die Kasse einen festen Betrag – unabhängig davon, ob Sie eine einfache Metallbrücke oder eine teurere Keramikbrücke wählen. Somit bleibt der Zuschuss konstant, während die tatsächlichen krankenkasse zahnbrücke kosten variieren.
Beispielrechnung zur Verdeutlichung:
| Art der Brücke | Gesamtkosten | Krankenkassenzuschuss (75 % Bonusheft) | Eigenanteil |
|---|---|---|---|
| Metallbrücke (Regelversorgung) | 1.000 € | 750 € | 250 € |
| Keramikverblendete Brücke | 1.500 € | 750 € | 750 € |
| Vollkeramische Zirkonbrücke | 2.000 € | 750 € | 1.250 € |
Diese Tabelle zeigt deutlich, dass der Zuschuss unabhängig vom Material gleich bleibt. Entscheidend ist die Bonusregelung. Wer sein Bonusheft regelmäßig pflegt, spart langfristig bei den krankenkasse zahnbrücke kosten.
Wie der Bonusheft-Zuschuss funktioniert
Das Bonusheft spielt eine zentrale Rolle bei der Berechnung des Zuschusses. Die Krankenkasse honoriert regelmäßige Zahnarztbesuche, um Prävention zu fördern. Je mehr Jahre lückenlos dokumentiert sind, desto höher fällt der Zuschuss aus. Nach fünf Jahren steigt der Festzuschuss auf 70 %, nach zehn Jahren auf 75 %. Das bedeutet: Sie sparen direkt beim Eigenanteil. Wer regelmäßig zur Kontrolle geht, profitiert doppelt – durch gesunde Zähne und geringere Kosten.
Bonusregelung in der Praxis:
- Ohne Bonusheft: 60 % Zuschuss
- 5 Jahre lückenlos dokumentiert: 70 % Zuschuss
- 10 Jahre lückenlos dokumentiert: 75 % Zuschuss
Damit reduziert sich der Eigenanteil erheblich – in manchen Fällen um mehrere Hundert Euro. Das Bonusheft ist somit das wichtigste Sparinstrument bei den krankenkasse zahnbrücke kosten.
Individuelle Faktoren, die die Kosten beeinflussen
Neben dem Bonusheft gibt es weitere Faktoren, die den Eigenanteil beeinflussen. Dazu zählen:
- Materialwahl: Vollkeramik oder Zirkon sind deutlich teurer als Metall, bieten aber bessere Ästhetik und Biokompatibilität.
- Regionale Unterschiede: Zahnlaborpreise und Arzthonorare variieren zwischen Stadt und Land.
- Behandlungsumfang: Je mehr Zähne ersetzt werden, desto teurer die Brücke.
- Zahnzusatzversicherung: Je nach Tarif übernimmt sie bis zu 100 % des Eigenanteils.
Zusätzlich lohnt es sich, vor Beginn der Behandlung mehrere Kostenvoranschläge einzuholen. Unterschiede zwischen Laboren oder Zahnärzten können teils mehrere Hundert Euro betragen – ohne dass sich die medizinische Qualität unterscheidet.
Wann ist eine private Zusatzversicherung sinnvoll?
Eine Zahnzusatzversicherung kann eine sehr lohnende Ergänzung sein. Sie übernimmt – je nach Tarif – bis zu den vollen Restkosten, die die Krankenkasse nicht abdeckt. Besonders bei ästhetisch anspruchsvollen Varianten wie Vollkeramik oder Implantat-Brücken ist das sinnvoll. Im Durchschnitt liegen die krankenkasse zahnbrücke kosten ohne Zusatzversicherung deutlich höher, weshalb sich eine langfristige Absicherung bezahlt macht. Viele Tarife decken zudem professionelle Zahnreinigungen und Vorsorgeleistungen ab, die das Bonusheft stärken und so indirekt die Zuschüsse erhöhen.
Fazit: Transparenz und Planung lohnen sich
Die tatsächlichen krankenkasse zahnbrücke kosten sind das Ergebnis vieler kleiner Bausteine – von der Materialwahl über den Bonusheftstatus bis hin zu regionalen Preisunterschieden. Wer die Systematik versteht und aktiv plant, kann seinen Eigenanteil deutlich senken. Lassen Sie sich in jedem Fall von Ihrem Zahnarzt einen detaillierten Heil- und Kostenplan erstellen und prüfen Sie, ob zusätzliche Versicherungen oder Boni greifbar sind. Eine individuelle Beratung, etwa über die Redent Klinik Kontaktseite, hilft, alle Optionen optimal auszuschöpfen und langfristig Geld zu sparen.
Materialarten und ihre Auswirkungen auf die Kosten
Die Wahl des Materials ist einer der entscheidendsten Faktoren bei der Berechnung der krankenkasse zahnbrücke kosten. Je nach Material unterscheiden sich nicht nur Preis, Haltbarkeit und Ästhetik, sondern auch der Anteil, den die Krankenkasse übernimmt. Während die gesetzliche Regelversorgung meist eine metallbasierte Brücke vorsieht, bevorzugen viele Patienten heute optisch ansprechendere Varianten aus Keramik oder Zirkonoxid. Doch genau diese Materialentscheidungen können den Eigenanteil erheblich verändern. In diesem Abschnitt erfahren Sie detailliert, welche Materialien zur Verfügung stehen, wie sie sich unterscheiden und welche Vor- und Nachteile sie bieten.
Die wichtigsten Materialien im Überblick
Bei Zahnbrücken stehen heutzutage mehrere Materialoptionen zur Verfügung. Jedes davon hat eigene Eigenschaften in Bezug auf Stabilität, Verträglichkeit, Ästhetik und Preis. Grundsätzlich unterscheidet man zwischen Metallbrücken, Verblendmetallkeramik-Brücken und Vollkeramik- bzw. Zirkonbrücken. Die Auswahl beeinflusst die krankenkasse zahnbrücke kosten maßgeblich, da die Kassen nur die günstigste Regelversorgung bezuschussen – unabhängig davon, welches Material letztlich eingesetzt wird.
1. Metallbrücke (Nicht-Edelmetall)
Die Metallbrücke gilt als klassische Regelversorgung. Sie besteht meist aus einer Nickel-Chrom- oder Kobalt-Chrom-Legierung. Diese Variante ist langlebig, stabil und funktional, jedoch ästhetisch weniger ansprechend, da das Metall insbesondere im Frontzahnbereich sichtbar sein kann. Der größte Vorteil liegt im Preis: Eine einfache Metallbrücke kostet durchschnittlich zwischen 800 und 1.200 Euro. Da sie der Regelversorgung entspricht, übernimmt die Krankenkasse rund 60–75 % dieser Summe. Für viele Patienten ist das die günstigste Variante bei den krankenkasse zahnbrücke kosten.
2. Verblendmetallkeramik-Brücke (VMK)
Bei dieser Variante besteht das Grundgerüst weiterhin aus Metall, wird jedoch mit einer keramischen Schicht verblendet. Dadurch wirkt die Brücke deutlich natürlicher und ist optisch kaum von echten Zähnen zu unterscheiden. Diese Kombination aus Stabilität und Ästhetik macht sie besonders beliebt. Allerdings steigen die Kosten entsprechend: Eine VMK-Brücke liegt meist zwischen 1.300 und 1.800 Euro. Die Krankenkasse bezuschusst auch hier nur den Anteil der Regelversorgung (z. B. 600–800 Euro), während der Rest Eigenleistung ist. Daher fallen die tatsächlichen krankenkasse zahnbrücke kosten höher aus als bei reinen Metallbrücken.
3. Vollkeramik- und Zirkonbrücken
Vollkeramische oder Zirkonoxid-Brücken gelten als die Premiumlösung. Sie sind vollständig metallfrei, hochästhetisch und hervorragend verträglich – ideal für Patienten mit Allergien oder hohem ästhetischen Anspruch. Die natürliche Lichtdurchlässigkeit sorgt für ein makelloses Erscheinungsbild, selbst im Frontzahnbereich. Allerdings sind sie auch die teuerste Variante: Die Gesamtkosten liegen häufig zwischen 1.800 und 2.500 Euro. Da die Krankenkasse nur den Festzuschuss der Regelversorgung bezahlt, kann der Eigenanteil über 1.000 Euro betragen. Wer also auf ein perfektes Lächeln setzt, sollte die langfristigen krankenkasse zahnbrücke kosten genau kalkulieren.
Materialwahl und ihre Auswirkungen auf Haltbarkeit
Die Haltbarkeit einer Zahnbrücke hängt nicht nur vom handwerklichen Können des Zahnarztes, sondern auch vom Material ab. Metallbrücken sind mechanisch äußerst stabil und können bis zu 20 Jahre halten. Verblendmetallkeramik bietet einen guten Kompromiss zwischen Festigkeit und Ästhetik, während Vollkeramik besonders langlebig bei optimaler Pflege ist. Zirkonoxid zeichnet sich zudem durch hohe Bruchfestigkeit und Biokompatibilität aus. Patienten, die Wert auf eine langfristige Lösung legen, investieren daher oft in hochwertigere Materialien – auch wenn die krankenkasse zahnbrücke kosten dadurch steigen.
Einfluss auf Pflege und Verträglichkeit
Ein weiterer Aspekt ist die Verträglichkeit des Materials. Metalllegierungen können in seltenen Fällen allergische Reaktionen hervorrufen oder galvanische Effekte (Metallgeschmack) erzeugen. Keramische Materialien sind dagegen biologisch neutral und verursachen keine Reizungen. Zudem sind sie widerstandsfähiger gegen Verfärbungen und Plaque. Diese gesundheitlichen Vorteile rechtfertigen für viele Patienten den höheren Eigenanteil bei den krankenkasse zahnbrücke kosten.
Welche Materialwahl zahlt die Krankenkasse?
Die gesetzliche Krankenkasse bezuschusst immer die Regelversorgung – das heißt: eine funktional ausreichende, aber nicht unbedingt ästhetische Lösung. Metallbrücken werden daher vollständig als Regelversorgung anerkannt. Entscheidet sich der Patient für eine VMK- oder Vollkeramikbrücke, bleibt der Zuschuss gleich, doch die Zusatzkosten trägt er selbst. Wer die ästhetischen Vorteile wünscht, muss also mit höheren Eigenanteilen rechnen. Private Zahnzusatzversicherungen übernehmen in vielen Fällen bis zu 90 % der Mehrkosten und können somit die krankenkasse zahnbrücke kosten erheblich reduzieren.
Aktuelle Preisrahmen 2025 (nach Materialtyp):
| Materialart | Gesamtkosten | Kassenanteil | Eigenanteil |
|---|---|---|---|
| Metall (Regelversorgung) | 1.000 € | 600–750 € | 250–400 € |
| Verblendmetallkeramik | 1.500 € | 600–750 € | 750–900 € |
| Vollkeramik / Zirkonoxid | 2.200 € | 600–750 € | 1.450–1.600 € |
Fazit: Materialwahl beeinflusst Ästhetik und Budget
Die Entscheidung für das richtige Material sollte sorgfältig abgewogen werden. Wer Wert auf Langlebigkeit und natürliche Optik legt, wird sich wahrscheinlich für eine Vollkeramik- oder Zirkonlösung entscheiden. Patienten mit geringerem Budget finden in der Metallbrücke eine stabile und günstige Alternative. In jedem Fall lohnt es sich, den Heil- und Kostenplan gemeinsam mit dem Zahnarzt zu besprechen und verschiedene Varianten zu vergleichen. Über die Redent Klinik Kontaktseite können Sie sich individuell beraten lassen, welche Materialoption zu Ihrem Befund und Budget am besten passt. So lassen sich die krankenkasse zahnbrücke kosten optimal planen – ohne Kompromisse bei Qualität oder Ästhetik.
Privat oder gesetzlich versichert – die wichtigsten Unterschiede
Die Frage, ob man privat oder gesetzlich versichert ist, spielt eine entscheidende Rolle bei der Berechnung der krankenkasse zahnbrücke kosten. Beide Versicherungssysteme funktionieren nach unterschiedlichen Prinzipien und haben große Auswirkungen auf den Eigenanteil, die Erstattungshöhe und die Wahlfreiheit bei Materialien oder Behandlungsmethoden. Während gesetzlich Versicherte sich auf die sogenannte Regelversorgung verlassen müssen, genießen Privatversicherte oft einen deutlich erweiterten Leistungsumfang. In diesem Abschnitt erfahren Sie im Detail, wie die Systeme aufgebaut sind, welche Unterschiede bei der Zahnbrückenbehandlung bestehen und wie Sie das Maximum an Kostenerstattung herausholen.
Das System der gesetzlichen Krankenkasse
Gesetzlich Versicherte erhalten ihre Zahnersatzleistungen nach dem Festzuschuss-Prinzip. Das bedeutet, die Krankenkasse zahlt einen festen Betrag, der sich nach dem Befund richtet – unabhängig von den tatsächlichen Gesamtkosten. Grundlage dafür ist die sogenannte Regelversorgung, also eine medizinisch notwendige und wirtschaftlich angemessene Behandlung. Entscheidet sich der Patient für eine ästhetisch oder technisch hochwertigere Lösung, trägt er die Mehrkosten selbst. Dadurch ergeben sich bei den krankenkasse zahnbrücke kosten klare Grenzen für den Kassenanteil.
Beispielsweise übernimmt die Krankenkasse bei einer Standard-Metallbrücke etwa 60 % der durchschnittlichen Regelversorgungskosten. Mit einem Bonusheft kann der Zuschuss auf bis zu 75 % steigen. Doch wer sich für eine Vollkeramik- oder Zirkonbrücke entscheidet, bekommt keinen höheren Zuschuss – die Differenz muss aus eigener Tasche bezahlt werden. Diese Regelung sorgt für Transparenz, schränkt aber auch die Flexibilität ein.
Vorteile der gesetzlichen Krankenversicherung:
- Fester Zuschuss unabhängig vom Zahnarzt oder Labor.
- Bonusheft ermöglicht höhere Zuschüsse (bis zu 75 %).
- Keine Vorauszahlungen – direkte Abrechnung über die Praxis.
Nachteile der gesetzlichen Krankenversicherung:
- Begrenzte Materialauswahl (meist Metall oder Verblendkeramik).
- Ästhetische Wünsche werden nicht oder nur teilweise übernommen.
- Fester Zuschuss, der nicht an steigende Materialkosten angepasst wird.
Das System der privaten Krankenversicherung
Bei Privatversicherten wird nach dem Prinzip der Kostenerstattung gearbeitet. Das bedeutet, der Zahnarzt stellt die Rechnung direkt an den Patienten, der sie anschließend bei seiner Versicherung einreicht. Die Erstattungshöhe hängt vom individuellen Tarif ab. Viele private Krankenversicherungen übernehmen bis zu 100 % der Kosten, einschließlich hochwertiger Materialien, ästhetischer Leistungen und Laborkosten. Dadurch sind die tatsächlichen krankenkasse zahnbrücke kosten für Privatversicherte häufig deutlich niedriger.
Ein weiterer Vorteil ist die freie Zahnarztwahl. Privatversicherte können sich von Spezialisten oder ästhetisch orientierten Zahnärzten behandeln lassen, ohne auf Festzuschüsse beschränkt zu sein. Zudem bieten viele Versicherer Tarife mit Zusatzleistungen wie professionelle Zahnreinigung, Bleaching oder Implantatversorgung an – Leistungen, die bei gesetzlich Versicherten meist selbst bezahlt werden müssen.
Vorteile der privaten Krankenversicherung:
- Flexible Tarifgestaltung und bis zu 100 % Erstattung möglich.
- Erweiterte Materialwahl (z. B. Zirkon, Vollkeramik, Goldlegierungen).
- Individuelle Behandlungskonzepte ohne Festzuschuss-Limitierung.
Nachteile der privaten Krankenversicherung:
- Höhere monatliche Prämien im Vergleich zur GKV.
- Vorleistungspflicht: Patienten zahlen zunächst selbst und reichen die Rechnung ein.
- Erstattung abhängig vom gewählten Tarif – keine einheitlichen Regeln.
Die Rolle der Zahnzusatzversicherung
Für gesetzlich Versicherte kann eine Zahnzusatzversicherung den Unterschied machen. Sie dient als Ergänzung zur GKV und deckt den Eigenanteil teilweise oder vollständig ab. Je nach Tarif können bis zu 90–100 % der Restkosten übernommen werden. Besonders bei hochwertigen Zahnbrücken aus Vollkeramik lohnt sich eine Zusatzversicherung, da die Krankenkasse hier nur die Standardregelung bezahlt. Dadurch lassen sich die krankenkasse zahnbrücke kosten erheblich senken. Wichtig ist, den Vertrag rechtzeitig abzuschließen, da viele Versicherer Wartezeiten von mehreren Monaten bis zu einem Jahr haben.
Leistungsbeispiele typischer Zusatzversicherungen:
| Tarifart | Erstattung Zahnersatz | Wartezeit | Monatlicher Beitrag |
|---|---|---|---|
| Basis-Tarif | 50–70 % | 6 Monate | 10–15 € |
| Komfort-Tarif | 80–90 % | 6–8 Monate | 20–25 € |
| Premium-Tarif | 100 % | 0–3 Monate | 30–40 € |
Vergleich: Privat vs. Gesetzlich – wer zahlt mehr?
Ein direkter Vergleich zeigt deutliche Unterschiede. Während gesetzlich Versicherte durch den Festzuschuss-System zwar eine Basisabsicherung haben, müssen sie bei hochwertigen Brücken meist 50 % oder mehr der Gesamtkosten selbst tragen. Privatversicherte dagegen können durch individuelle Tarife oft 90–100 % ihrer Aufwendungen erstattet bekommen. Wer langfristig plant und Zusatzversicherungen geschickt kombiniert, kann seine krankenkasse zahnbrücke kosten effektiv reduzieren – ohne auf Qualität zu verzichten.
Fazit: Die richtige Versicherungswahl macht den Unterschied
Gesetzliche Krankenkassen bieten Sicherheit durch feste Zuschüsse, während Privatversicherungen Flexibilität und höhere Erstattung bieten. Beide Systeme haben ihre Berechtigung, doch entscheidend ist, wie gut man sich informiert und vorbereitet. Wer gesetzlich versichert ist, sollte unbedingt auf das Bonusheft achten und gegebenenfalls eine Zahnzusatzversicherung abschließen. Privatversicherte sollten regelmäßig prüfen, ob ihr Tarif den gewünschten Zahnersatz vollständig abdeckt. Eine individuelle Beratung – etwa über die Redent Klinik Kontaktseite – hilft, die optimale Strategie zu wählen und die eigenen krankenkasse zahnbrücke kosten dauerhaft gering zu halten.
Bonusheft und Regelversorgung: Wie Sie mehr Zuschuss erhalten
Viele Patienten wissen nicht, dass sie die krankenkasse zahnbrücke kosten erheblich senken können, wenn sie ihr Bonusheft regelmäßig pflegen und die Regelversorgung richtig nutzen. Die Krankenkassen belohnen nämlich jene, die über Jahre hinweg ihre zahnärztlichen Kontrolltermine wahrnehmen. Durch das Bonusheft steigt der Zuschuss für Zahnersatz schrittweise an – bis zu 75 % der Regelversorgung können übernommen werden. Doch was genau bedeutet „Regelversorgung“, und wie lässt sich der maximale Zuschuss erzielen? Dieser Abschnitt erklärt die Zusammenhänge verständlich und praxisnah.
Was bedeutet Regelversorgung bei Zahnersatz?
Die Regelversorgung ist das Grundmodell, das die gesetzliche Krankenkasse als „ausreichend, zweckmäßig und wirtschaftlich“ definiert. Sie stellt sicher, dass Patienten eine funktionale, aber einfache Behandlung erhalten. Bei Zahnbrücken bedeutet das meist eine metallbasierte Brücke ohne ästhetische Keramikverblendung im sichtbaren Bereich. Entscheidet sich ein Patient für diese Standardlösung, übernimmt die Krankenkasse einen festen Zuschuss – unabhängig von den tatsächlichen Gesamtkosten. Wer hingegen eine ästhetisch ansprechendere Variante wählt, muss die Mehrkosten selbst tragen, was die krankenkasse zahnbrücke kosten erhöht.
Die Regelversorgung gilt bundesweit und ist in der sogenannten „Richtlinie für Zahnersatz“ festgelegt. Diese wird regelmäßig von der Kassenzahnärztlichen Bundesvereinigung (KZBV) und der Bundeszahnärztekammer aktualisiert. Sie beschreibt genau, welche Behandlung in welchem Befundfall als Standard gilt. Für Patienten schafft das Transparenz – allerdings auch Grenzen, da ästhetische oder modernere Verfahren nicht berücksichtigt werden.
Wie das Bonusheft funktioniert
Das Bonusheft ist der einfachste Weg, um mehr Zuschuss zu erhalten. Es dokumentiert, dass Sie regelmäßig zur zahnärztlichen Kontrolle gehen – mindestens einmal pro Jahr. Jede erfolgreiche Untersuchung wird vom Zahnarzt mit Datum und Stempel bestätigt. Die Krankenkasse prüft dieses Bonusheft, wenn ein Zahnersatz nötig wird, und gewährt dann einen höheren Zuschuss.
Die Bonusstaffel im Überblick:
- Ohne Bonusheft: 60 % Zuschuss der Regelversorgung
- 5 Jahre lückenlos dokumentiert: 70 % Zuschuss
- 10 Jahre lückenlos dokumentiert: 75 % Zuschuss
Das klingt vielleicht unspektakulär, aber die Ersparnis kann enorm sein. Bei einer Regelversorgung im Wert von 1.000 Euro steigt der Zuschuss von 600 Euro (ohne Bonusheft) auf 750 Euro (nach 10 Jahren). Das spart 150 Euro pro Behandlung – und bei mehreren Zahnersatzmaßnahmen summiert sich das schnell. Somit ist das Bonusheft ein Schlüsselinstrument, um die tatsächlichen krankenkasse zahnbrücke kosten deutlich zu reduzieren.
Voraussetzungen für den Bonus
Damit der Bonus anerkannt wird, müssen bestimmte Bedingungen erfüllt sein. Fehlende Stempel führen dazu, dass der Bonuszeitraum neu beginnt. Es reicht also nicht, das Heft nachträglich auszufüllen. Wichtig ist außerdem, dass die Zahnarztbesuche lückenlos über Jahre dokumentiert sind. Eine Ausnahme gilt bei Krankheit oder Schwangerschaft, wenn ein Termin nachweislich nicht wahrgenommen werden konnte.
Wichtige Hinweise für Patienten:
- Mindestens ein Kontrolltermin pro Kalenderjahr ist Pflicht.
- Das Bonusheft muss vom Zahnarzt unterschrieben und gestempelt sein.
- Bei Krankenkassenwechsel bleibt der Bonus gültig, wenn das alte Heft vorgelegt wird.
- Auch Kinder und Jugendliche sollten das Heft frühzeitig führen – es zählt später bei Erwachsenen weiter.
Regelversorgung vs. gleichartige Versorgung
Oft fragen sich Patienten, was passiert, wenn sie von der Regelversorgung abweichen. Entscheiden Sie sich für eine sogenannte „gleichartige Versorgung“ (z. B. eine Brücke mit Keramikverblendung im sichtbaren Bereich), bleibt der Zuschuss der Krankenkasse unverändert. Nur die Mehrkosten zahlen Sie selbst. Bei „andersartiger Versorgung“ (z. B. Implantat statt Brücke) wird ebenfalls nur der Zuschuss für die Regelversorgung gezahlt – der Rest ist Eigenanteil. Daher ist es wichtig, den Heil- und Kostenplan genau zu prüfen, um die tatsächlichen krankenkasse zahnbrücke kosten realistisch einzuschätzen.
Wie Sie das Bonusheft optimal nutzen
Einige Tipps helfen, den vollen Vorteil aus dem Bonusheft herauszuholen:
- Führen Sie das Bonusheft dauerhaft und legen Sie es bei jedem Zahnarzttermin vor.
- Bewahren Sie alte Bonushefte auf – sie gelten als Nachweis bei Wechsel der Praxis.
- Prüfen Sie jedes Jahr, ob alle Stempel vorhanden sind.
- Lassen Sie sich bei Verlust ein Duplikat ausstellen, das Ihre bisherigen Einträge enthält.
Zusätzlich lohnt sich die Kombination mit einer Zahnzusatzversicherung. Einige Versicherungen honorieren die lückenlose Zahnpflege zusätzlich mit Bonuszahlungen oder niedrigeren Selbstbeteiligungen. So lässt sich das Bonusprinzip doppelt nutzen – einmal über die gesetzliche Krankenkasse und einmal über die Zusatzversicherung. Das kann die krankenkasse zahnbrücke kosten langfristig stark reduzieren.
Digitale Bonushefte: Zukunft der Zahnpflege
Seit 2024 führen viele Krankenkassen digitale Bonushefte ein. Patienten können ihre Kontrolltermine elektronisch speichern, was den Papieraufwand reduziert und Nachweise vereinfacht. Diese digitale Lösung verhindert Verlust oder Vergessen und ermöglicht eine direkte Übertragung an die Krankenkasse. Damit wird das Bonus-System moderner und transparenter – ein weiterer Schritt, um die Verwaltung der krankenkasse zahnbrücke kosten zu vereinfachen.
Fazit: Kleine Routine, große Ersparnis
Einmal jährlich zum Zahnarzt zu gehen, zahlt sich aus. Das Bonusheft ist eine einfache, aber äußerst wirkungsvolle Möglichkeit, den Zuschuss zu erhöhen und die eigenen krankenkasse zahnbrücke kosten zu senken. In Kombination mit einer guten Vorsorge und kluger Planung lässt sich auf diese Weise langfristig viel Geld sparen. Wer zusätzlich auf die Regelversorgung achtet und rechtzeitig Beratung sucht – etwa über die Redent Klinik Kontaktseite –, kann sicherstellen, dass Qualität und Kosten im perfekten Gleichgewicht bleiben.
Alternative Behandlungen und ihre Kosten im Vergleich
Viele Patienten, die sich über die krankenkasse zahnbrücke kosten informieren, stoßen schnell auf die Frage: Gibt es Alternativen zur klassischen Zahnbrücke? Die Antwort lautet: Ja – und sie sind oft ebenso funktional, ästhetisch oder sogar langfristig günstiger. Zu den gängigen Alternativen zählen Implantate, Teilprothesen und kombinierter Zahnersatz. Jede dieser Lösungen hat eigene Vor- und Nachteile in Bezug auf Haltbarkeit, Komfort, Ästhetik und Kostenübernahme durch die Krankenkasse. In diesem Abschnitt werden die wichtigsten Optionen ausführlich erklärt, damit Sie die beste Entscheidung für Ihre Zahngesundheit und Ihr Budget treffen können.
Implantate – die moderne Alternative zur Brücke
Ein Zahnimplantat ist eine künstliche Zahnwurzel, die fest im Kieferknochen verankert wird. Darauf wird eine Krone oder Brücke befestigt, die das Aussehen und die Funktion eines natürlichen Zahns imitiert. Diese Lösung gilt als die modernste und langlebigste Form des Zahnersatzes. Sie verhindert den Knochenabbau, belastet keine Nachbarzähne und bietet höchsten Komfort beim Kauen.
Allerdings sind Implantate auch deutlich teurer als herkömmliche Brücken. Die Kosten liegen in Deutschland durchschnittlich zwischen 1.800 und 3.500 Euro pro Zahn, abhängig vom Material, Labor und Aufwand. Die gesetzliche Krankenkasse übernimmt bei Implantaten keinen vollen Ersatz, sondern nur den Zuschuss, der bei einer Regelversorgung (also einer Brücke) gezahlt würde. Daher bleibt ein großer Teil der Rechnung Eigenleistung. Genau hier zeigt sich, wie unterschiedlich die krankenkasse zahnbrücke kosten im Vergleich zu Alternativen ausfallen können.
Vorteile von Implantaten:
- Kein Beschleifen gesunder Nachbarzähne nötig.
- Verhindert Kieferknochenabbau und Zahnwanderung.
- Langlebigkeit von 15–25 Jahren bei guter Pflege.
- Natürliche Ästhetik und hoher Tragekomfort.
Nachteile von Implantaten:
- Hohe Anfangskosten (bis zu 3.500 € pro Zahn).
- Langwierige Behandlung mit chirurgischem Eingriff.
- Keine vollständige Kostenübernahme durch die Krankenkasse.
Für Patienten mit Zahnzusatzversicherung können Implantate jedoch deutlich günstiger werden, da viele Premium-Tarife 70–100 % der Eigenkosten übernehmen. Das kann die Differenz zu den klassischen krankenkasse zahnbrücke kosten stark verringern.
Teilprothesen – die günstigere Alternative
Eine weitere Option sind Teilprothesen. Sie kommen zum Einsatz, wenn mehrere Zähne fehlen, aber noch genug gesunde Zähne als Halterung vorhanden sind. Teilprothesen sind herausnehmbar, was die Reinigung erleichtert, aber auch einen gewissen Tragekomfortverlust bedeutet. Der größte Vorteil liegt im Preis: Teilprothesen kosten meist zwischen 400 und 1.000 Euro, also deutlich weniger als feste Brücken oder Implantate.
Die Krankenkasse übernimmt auch hier den Festzuschuss der Regelversorgung. Da diese Behandlungsform oft günstiger ist als die Regelversorgung selbst, kann der Zuschuss in manchen Fällen bis zu 50–70 % der Gesamtkosten decken. Patienten, die auf ihr Budget achten müssen, finden in der Teilprothese also eine praktikable Alternative zu den klassischen krankenkasse zahnbrücke kosten.
Vor- und Nachteile der Teilprothese:
- Vorteile: Kostengünstig, einfach herzustellen, leicht reparierbar, schonend für Nachbarzähne.
- Nachteile: Herausnehmbar, geringerer Tragekomfort, mögliche Druckstellen, weniger ästhetisch.
Für Senioren oder Patienten mit mehreren Zahnlücken kann diese Variante ideal sein – insbesondere dann, wenn das Budget begrenzt ist und der ästhetische Anspruch moderat bleibt.
Kombinierter Zahnersatz – Hybridlösungen im Fokus
Eine besonders flexible Lösung stellt der kombinierte Zahnersatz dar. Dabei werden feste und herausnehmbare Elemente kombiniert, etwa eine Brücke, die auf Implantaten oder Klammern fixiert wird. Diese Variante bietet mehr Halt als eine Teilprothese, bleibt aber günstiger als eine reine Implantatlösung. Sie ist zudem leicht erweiterbar, falls später weitere Zähne ersetzt werden müssen.
Die Kosten variieren je nach Art der Kombination, liegen aber häufig im Bereich von 1.200 bis 2.500 Euro. Die gesetzliche Krankenkasse beteiligt sich auch hier nur mit dem Zuschuss der Regelversorgung, sodass der Eigenanteil ähnlich wie bei einer Brücke oder höher ausfallen kann. Dennoch sind kombinierte Versorgungen oft langlebiger und komfortabler, was sie langfristig zu einer lohnenden Investition macht. Daher sollten Patienten bei der Planung der krankenkasse zahnbrücke kosten immer auch diese Mischformen berücksichtigen.
Wann Hybridlösungen sinnvoll sind:
- Wenn nicht alle Zähne durch Implantate ersetzt werden sollen oder können.
- Wenn Stabilität und Kosteneffizienz gleichermaßen wichtig sind.
- Wenn langfristige Erweiterbarkeit gewünscht ist.
Kostenvergleich der Behandlungsoptionen 2025
| Behandlungsart | Gesamtkosten (Ø) | Kassenanteil | Eigenanteil |
|---|---|---|---|
| Zahnbrücke (Metall) | 1.000 € | 600–750 € | 250–400 € |
| Implantat mit Krone | 2.500–3.000 € | 600–750 € | 1.800–2.300 € |
| Teilprothese | 700–1.000 € | 500–700 € | 200–300 € |
| Kombinierter Zahnersatz | 1.500–2.500 € | 600–800 € | 900–1.700 € |
Fazit: Alternativen bieten Flexibilität und Sparpotenzial
Ob Implantat, Teilprothese oder Hybridlösung – jede Variante hat ihre Berechtigung. Wichtig ist, dass Sie die langfristigen Vorteile, Komfort und Ästhetik gegeneinander abwägen. Wer sich nur auf die kurzfristigen Kosten konzentriert, spart eventuell an der falschen Stelle. Eine umfassende Beratung, etwa über die Redent Klinik Kontaktseite, hilft, die passende Lösung zu finden. Vergleichen Sie die Optionen sorgfältig, um die krankenkasse zahnbrücke kosten optimal in Ihr persönliches Behandlungskonzept zu integrieren. So erreichen Sie ein dauerhaft gesundes, schönes Lächeln – ganz ohne finanzielle Überraschungen.
Wann lohnt sich eine Zahnzusatzversicherung?
Viele Patienten stellen sich früher oder später die Frage, ob sich eine Zahnzusatzversicherung wirklich lohnt – insbesondere dann, wenn sie die krankenkasse zahnbrücke kosten gesehen haben. Denn obwohl die gesetzliche Krankenkasse feste Zuschüsse bietet, bleiben die Eigenanteile bei hochwertigem Zahnersatz oft beträchtlich. Eine gute Zusatzversicherung kann diese Lücke schließen, doch nicht jede Police bietet denselben Schutz. In diesem Abschnitt erfahren Sie, wann sich eine Zahnzusatzversicherung lohnt, welche Leistungen wirklich wichtig sind und wie Sie den passenden Tarif auswählen, um langfristig Geld zu sparen.
Warum die gesetzliche Krankenkasse oft nicht ausreicht
Die gesetzliche Krankenkasse übernimmt bei Zahnersatz nur den sogenannten Festzuschuss – also einen festen Betrag, der sich nach dem Befund richtet. Dieser Zuschuss deckt in der Regel nur 60 % der Kosten der sogenannten Regelversorgung ab. Wer jedoch eine ästhetisch anspruchsvollere Lösung wie Keramik oder Zirkon wünscht, muss den Aufpreis selbst bezahlen. Bei einer Brücke kann das schnell 500 bis 1.000 Euro Unterschied bedeuten. Somit tragen viele Patienten rund die Hälfte der Gesamtsumme selbst – und genau hier wird die Zahnzusatzversicherung interessant, da sie die krankenkasse zahnbrücke kosten deutlich senken kann.
Wie funktioniert eine Zahnzusatzversicherung?
Eine Zahnzusatzversicherung funktioniert als Ergänzung zur gesetzlichen Krankenkasse. Sie übernimmt – je nach Tarif – zusätzliche Leistungen, die die Krankenkasse nicht oder nur teilweise abdeckt. Dazu gehören Zuschüsse für hochwertigen Zahnersatz, Implantate, Inlays, Kronen, professionelle Zahnreinigung und kieferorthopädische Maßnahmen. Sie zahlen monatlich einen Beitrag, der meist zwischen 10 und 40 Euro liegt, und erhalten im Gegenzug eine Rückerstattung für anfallende Zahnarztkosten.
Wichtig ist, dass der Versicherungsvertrag abgeschlossen wird, bevor ein größerer Zahnersatz nötig ist. Bestehende Behandlungen oder bereits empfohlene Zahnbrücken sind in der Regel nicht versichert. Wer also seine Zähne langfristig absichern möchte, sollte die Zusatzversicherung möglichst früh abschließen – idealerweise, solange noch keine größeren Probleme bestehen. So können spätere krankenkasse zahnbrücke kosten besser abgefedert werden.
Beispiel: Wie viel spart man wirklich?
Nehmen wir an, ein Patient benötigt eine dreigliedrige Vollkeramik-Brücke im Wert von 2.200 €. Die Krankenkasse zahlt 700 € Festzuschuss. Ohne Zusatzversicherung müsste der Patient 1.500 € selbst tragen. Hat er jedoch eine Versicherung, die 80 % der Restkosten übernimmt, sinkt sein Eigenanteil auf lediglich 300 €. Bei einem Monatsbeitrag von 25 € rechnet sich die Versicherung also bereits nach einer einzigen größeren Behandlung. So lassen sich die tatsächlichen krankenkasse zahnbrücke kosten signifikant reduzieren.
Leistungsstarke Tarife: Worauf Sie achten sollten
Nicht alle Zahnzusatzversicherungen sind gleich. Viele werben mit hohen Erstattungssätzen, die in der Praxis jedoch an Bedingungen geknüpft sind. Achten Sie daher auf folgende Punkte:
- Erstattungssatz für Zahnersatz: Idealerweise 80–100 % inklusive Implantate und Keramik.
- Keine oder kurze Wartezeit: Manche Tarife übernehmen Leistungen sofort, andere erst nach 6–12 Monaten.
- Begrenzung der Erstattung: Einige Anbieter haben jährliche Höchstgrenzen, die sich über die Jahre erhöhen.
- Leistungsumfang: Prüfen Sie, ob auch professionelle Zahnreinigung, Wurzelbehandlung oder Inlays abgedeckt sind.
- Transparenz: Achten Sie auf verständliche Vertragsbedingungen – seriöse Anbieter geben klare Zahlen.
Top-Versicherungsbeispiele (Stand 2025):
| Versicherung | Erstattung Zahnersatz | Wartezeit | Monatsbeitrag |
|---|---|---|---|
| DFV-ZahnSchutz Exklusiv | 100 % | 0 Monate | 39 € |
| HanseMerkur ZahnTOP | 90 % | 6 Monate | 28 € |
| Allianz DentalBest | 85 % | 3 Monate | 31 € |
| Signal Iduna ZahnEXKLUSIV | 90 % | 6 Monate | 27 € |
Wann sich eine Zahnzusatzversicherung besonders lohnt
Eine Zahnzusatzversicherung ist besonders empfehlenswert für Patienten, die:
- bereits kleinere Zahnersatzmaßnahmen hinter sich haben und mit weiteren rechnen,
- wert auf ästhetische, langlebige Materialien wie Vollkeramik legen,
- keine hohen Einmalzahlungen leisten möchten,
- ihre krankenkasse zahnbrücke kosten planbar und niedrig halten wollen,
- regelmäßig zur Vorsorge gehen und so Bonusvorteile nutzen.
Junge Versicherte profitieren zusätzlich davon, dass sie meist günstigere Beiträge zahlen und keine Vorerkrankungen haben. Ältere Patienten sollten dagegen auf Verträge achten, die keine hohen Alterszuschläge enthalten.
Alternativen zur Zahnzusatzversicherung
Wer keine Zusatzversicherung abschließen möchte, kann trotzdem vorsorgen: Regelmäßige Vorsorgeuntersuchungen, Bonusheft-Pflege, professionelle Zahnreinigung und sorgfältige Mundhygiene reduzieren das Risiko für Zahnersatzbedarf erheblich. Einige Patienten legen stattdessen monatlich einen festen Betrag (z. B. 30 €) auf ein Sparkonto, um bei Bedarf die krankenkasse zahnbrücke kosten selbst decken zu können. Diese „eigene Zahnkasse“ bietet Flexibilität – allerdings ohne die Sicherheit einer Versicherung im Ernstfall.
Fazit: Finanzielle Sicherheit für gesunde Zähne
Eine Zahnzusatzversicherung lohnt sich immer dann, wenn Sie Wert auf Qualität, Ästhetik und langfristige Planung legen. Sie schützt vor hohen Eigenanteilen und ermöglicht hochwertige Behandlungen, die sonst kaum erschwinglich wären. Wer die Tarife sorgfältig vergleicht und frühzeitig abschließt, kann seine krankenkasse zahnbrücke kosten auf ein Minimum reduzieren. Für eine persönliche Einschätzung, welche Versicherung am besten zu Ihrer Situation passt, können Sie sich über die Redent Klinik Kontaktseite beraten lassen – individuell, transparent und kostenfrei.
Erfahrungen und Tipps für Patienten zur Kostenerstattung
Viele Menschen, die eine Zahnbrücke benötigen, machen ähnliche Erfahrungen: Der Heil- und Kostenplan ist erstellt, die krankenkasse zahnbrücke kosten scheinen berechnet – doch bei der tatsächlichen Erstattung treten häufig Fragen, Verzögerungen oder Unklarheiten auf. Umso wichtiger ist es, zu wissen, wie der Ablauf richtig funktioniert, welche Unterlagen erforderlich sind und wie sich der Eigenanteil gezielt reduzieren lässt. In diesem Abschnitt werden reale Erfahrungen zusammengefasst und konkrete Tipps gegeben, damit Sie Ihre Kostenerstattung ohne Stress und mit maximalem Zuschuss abwickeln können.
Wie läuft die Kostenerstattung bei der Krankenkasse ab?
Die gesetzliche Krankenkasse arbeitet bei Zahnersatz nach einem klaren Verfahren: Zunächst erstellt Ihr Zahnarzt einen sogenannten Heil- und Kostenplan (HKP). Dieses Dokument enthält alle geplanten Behandlungsschritte, Materialien, voraussichtlichen Gesamtkosten und den Anteil, den die Krankenkasse übernimmt. Erst wenn dieser Plan genehmigt wurde, darf mit der Behandlung begonnen werden. Andernfalls kann der Zuschuss verloren gehen. Daher ist die rechtzeitige Einreichung des HKP der wichtigste Schritt zur Kontrolle der krankenkasse zahnbrücke kosten.
Typischer Ablauf:
- Der Zahnarzt erstellt den Heil- und Kostenplan.
- Der Patient reicht den Plan bei der Krankenkasse ein (digital oder postalisch).
- Die Kasse prüft den Befund und genehmigt den Zuschuss.
- Nach der Behandlung rechnet die Praxis direkt mit der Kasse ab oder stellt dem Patienten eine Rechnung über den Eigenanteil.
Die Bearbeitungszeit beträgt meist zwischen 1 und 3 Wochen. Bei unklaren Befunden oder Zusatzleistungen kann die Krankenkasse eine Stellungnahme des Medizinischen Dienstes anfordern, was den Prozess verlängert. Wer den Plan frühzeitig einreicht, vermeidet Wartezeiten und Missverständnisse.
Erfahrungen aus der Praxis
Viele Patienten berichten, dass die krankenkasse zahnbrücke kosten oft niedriger ausfallen als zunächst angenommen – vor allem, wenn Bonusheft und Regelversorgung berücksichtigt werden. Andere wiederum haben festgestellt, dass Unterschiede zwischen den Krankenkassen groß sein können: Einige bieten Kulanzregelungen oder Sonderzuschüsse für Härtefälle an, während andere strikt nach den Richtlinien abrechnen. Auch die Kommunikation zwischen Zahnarztpraxis und Krankenkasse spielt eine Rolle: Praxen, die Erfahrung mit der Antragstellung haben, können oft schneller und effizienter abrechnen.
Ein häufiger Fehler besteht darin, die Behandlung zu beginnen, bevor der Heil- und Kostenplan genehmigt ist. In diesem Fall besteht kein Anspruch auf Zuschuss – die Krankenkasse kann die Zahlung vollständig verweigern. Daher sollten Sie niemals voreilig handeln, selbst wenn der Zahnarzt Ihnen versichert, dass „es schon durchgeht“.
Wichtige Tipps zur Kostenerstattung
1. Den Heil- und Kostenplan sorgfältig prüfen
Bevor Sie den Plan einreichen, lassen Sie sich alle Posten genau erklären. Achten Sie darauf, dass alle Leistungen aufgeführt sind – auch Zusatzarbeiten wie Anästhesie, Laborleistungen oder Aufbissschienen. Je transparenter der HKP, desto geringer das Risiko für Nachfragen oder Kürzungen durch die Krankenkasse.
2. Bonusheft und Zusatzversicherung beilegen
Wenn Sie ein gepflegtes Bonusheft besitzen oder eine Zahnzusatzversicherung abgeschlossen haben, sollten Sie Kopien dieser Dokumente direkt mit einreichen. Das beschleunigt die Bearbeitung und stellt sicher, dass alle Zuschüsse berücksichtigt werden. Viele Versicherungen verlangen zudem eine Kopie der genehmigten HKP-Rechnung, bevor sie ihre Erstattung auszahlen. Diese Unterlagen sollten daher immer vollständig archiviert werden, um die krankenkasse zahnbrücke kosten präzise nachzuvollziehen.
3. Kostenvoranschläge vergleichen
Die Preise für Zahnersatz unterscheiden sich regional und je nach Labor erheblich. Es kann sich lohnen, einen zweiten Heil- und Kostenplan einzuholen. Manche Krankenkassen bieten sogar Partnerlabore oder Bonusprogramme, bei denen Sie durch Kooperationen Rabatte erhalten. So lässt sich der Eigenanteil oft um 10–20 % senken, ohne Qualitätsverlust.
4. Härtefallregelung prüfen
Patienten mit geringem Einkommen können von der sogenannten Härtefallregelung profitieren. Hier übernimmt die Krankenkasse bis zu 100 % der Regelversorgungskosten. Voraussetzung ist, dass das Einkommen unterhalb bestimmter Grenzen liegt (z. B. unter 1.418 € netto im Monat für Alleinstehende, Stand 2025). Wer diese Option nutzen kann, erhält den Zahnersatz quasi kostenlos – die krankenkasse zahnbrücke kosten entfallen in diesem Fall vollständig.
Wie Sie Nachzahlungen vermeiden
Manchmal kommt es vor, dass Patienten nach der Behandlung eine Nachforderung erhalten, weil zusätzliche Leistungen angefallen sind. Um dies zu verhindern, sollten Sie im Vorfeld klären, welche Arbeiten im Festzuschuss enthalten sind und welche nicht. Lassen Sie sich gegebenenfalls Zwischenrechnungen oder Kostenschätzungen geben. Außerdem lohnt sich eine Beratung bei der Bundeszahnärztekammer oder Ihrer Krankenkasse, um Missverständnisse zu vermeiden.
Digitale Kostenerstattung: schneller und transparenter
Viele Krankenkassen digitalisieren den Erstattungsprozess zunehmend. Patienten können Heil- und Kostenpläne über die App ihrer Krankenkasse hochladen und digital signieren. Das spart Zeit, reduziert Papierkram und verkürzt die Bearbeitungsdauer erheblich. Gleichzeitig behalten Sie jederzeit Überblick über genehmigte Zuschüsse, verbleibende Eigenanteile und die tatsächlichen krankenkasse zahnbrücke kosten.
Fazit: Gute Vorbereitung spart Zeit und Geld
Die Erstattung von Zahnersatzkosten ist kein undurchschaubares System – sie erfordert nur etwas Organisation. Wer rechtzeitig plant, Unterlagen vollständig einreicht und Bonusansprüche nutzt, kann die eigenen Kosten um Hunderte Euro senken. Nutzen Sie bei Unsicherheiten die Unterstützung durch Ihren Zahnarzt oder kontaktieren Sie direkt die Redent Klinik Kontaktseite, um individuelle Hilfestellung zu erhalten. Mit der richtigen Vorbereitung behalten Sie die Kontrolle über Ihre krankenkasse zahnbrücke kosten und vermeiden unangenehme Überraschungen bei der Abrechnung.