
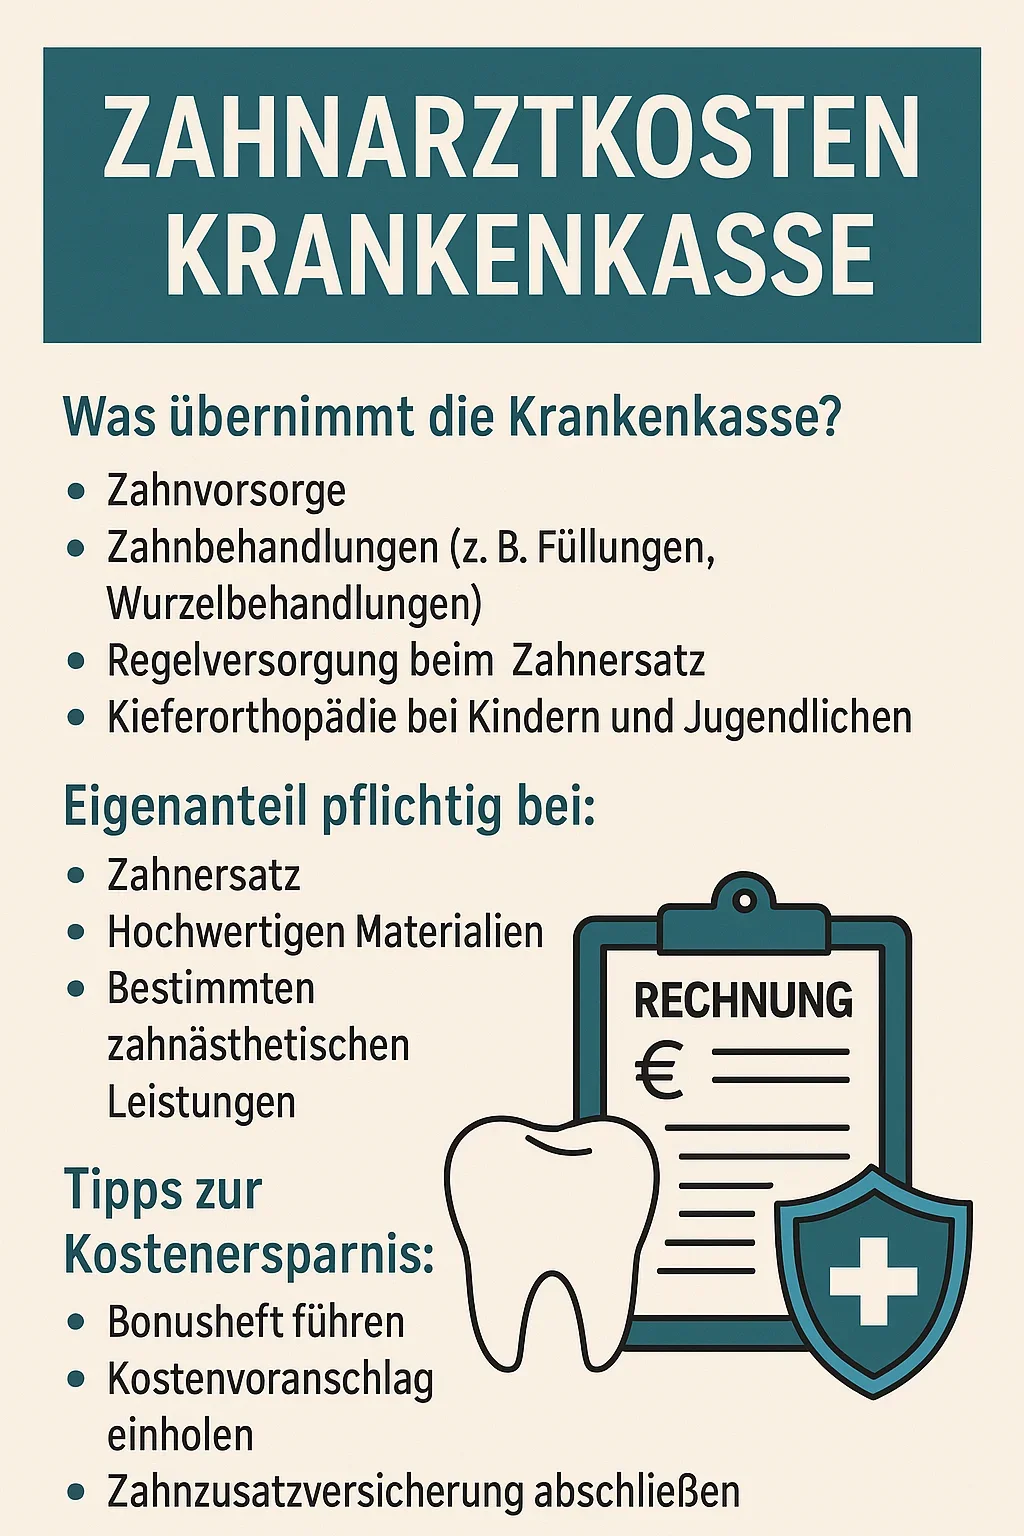
🦷 Viele Menschen fragen sich jedes Jahr aufs Neue, wie hoch die zahnarztkosten krankenkasse tatsächlich abdeckt und welche Behandlungen sie selbst bezahlen müssen. Dieses Thema betrifft fast jeden, denn Zahngesundheit ist ein zentraler Bestandteil unseres allgemeinen Wohlbefindens. Gleichzeitig können zahnärztliche Behandlungen teuer werden – besonders dann, wenn Zahnersatz oder ästhetische Eingriffe notwendig sind. In diesem Beitrag erhältst du eine umfassende, leicht verständliche Erklärung darüber, wie das deutsche Kassensystem im Bereich der Zahnmedizin funktioniert, welche Leistungen dir zustehen und wie du deine Kosten effektiv senken kannst. 💡
In Deutschland sind die meisten Menschen gesetzlich krankenversichert, was bedeutet, dass die Krankenkasse grundsätzlich für die medizinisch notwendige Basisversorgung aufkommt. Doch „medizinisch notwendig“ bedeutet nicht automatisch „komplett kostenlos“. Die zahnarztkosten krankenkasse decken in vielen Fällen nur die sogenannte Regelversorgung ab – also die einfachste, funktional ausreichende Behandlungsmethode. Wer beispielsweise eine ästhetisch ansprechendere oder hochwertigere Lösung wünscht, muss den Differenzbetrag selbst zahlen. Diese Aufteilung führt häufig zu Verwirrung, besonders wenn Patienten vor einer aufwendigen Behandlung wie einem Implantat oder einer Krone stehen.
👉 Der entscheidende Punkt ist: Die gesetzliche Krankenkasse zahlt nicht für Luxus, sondern für Funktion. Das bedeutet, sie übernimmt nur die Kosten für Behandlungen, die medizinisch notwendig sind, um die Gesundheit und Kaufunktion zu erhalten. Alles, was darüber hinausgeht – etwa ästhetische Verbesserungen oder besonders haltbare Materialien – fällt in den Eigenanteil des Patienten. Daher ist es so wichtig, genau zu wissen, welche zahnarztkosten krankenkasse übernimmt und welche nicht.
Ein klassisches Beispiel ist der Zahnersatz. Wenn du eine Krone, Brücke oder Prothese benötigst, zahlt die Krankenkasse einen Festzuschuss. Dieser richtet sich nach der sogenannten Regelversorgung. Entscheidest du dich für eine aufwendigere oder ästhetisch schönere Lösung, beispielsweise eine Vollkeramikkrone statt einer Metallverblendung, musst du die Mehrkosten selbst tragen. Der Zuschuss bleibt gleich, unabhängig davon, wie teuer die gewählte Behandlung ist.
🧾 Laut der Bundeszahnärztekammer kann der Eigenanteil bei hochwertigen Versorgungen leicht mehrere hundert bis tausend Euro betragen. Wer also keine Zahnzusatzversicherung abgeschlossen hat, sollte vorab eine detaillierte Kostenaufstellung vom Zahnarzt verlangen. So lässt sich genau nachvollziehen, welche Anteile übernommen werden und welche Kosten privat bleiben. Transparenz ist hier der Schlüssel, um unliebsame Überraschungen zu vermeiden.
Ein weiterer wichtiger Faktor sind regelmäßige Kontrolluntersuchungen. 📅 Wer sein Bonusheft konsequent führt, profitiert von höheren Zuschüssen der Krankenkasse. Nach fünf Jahren lückenloser Zahnarztbesuche steigt der Zuschuss um 20 %, nach zehn Jahren sogar um 30 %. Dieses System soll Patientinnen und Patienten dazu motivieren, ihre Zahngesundheit langfristig im Blick zu behalten – was sich nicht nur finanziell, sondern auch gesundheitlich auszahlt. Denn wer rechtzeitig behandelt, spart später hohe zahnarztkosten krankenkasse ein, die bei verschleppten Problemen entstehen würden.
Auch die Art der Versicherung spielt eine entscheidende Rolle. Bei Privatversicherten gelten andere Regeln: Hier hängt die Kostenerstattung vom gewählten Tarif ab. In der Regel sind die Leistungen umfangreicher, was bedeutet, dass auch ästhetische Behandlungen oder Implantate teilweise oder vollständig übernommen werden können. Dennoch ist es wichtig, den individuellen Vertrag genau zu prüfen, um böse Überraschungen zu vermeiden.
💬 Viele Patienten stellen außerdem die Frage: „Was passiert, wenn ich mir eine notwendige Behandlung finanziell nicht leisten kann?“ In solchen Fällen kann der Zahnarzt einen Heil- und Kostenplan erstellen, der zur Genehmigung bei der Krankenkasse eingereicht wird. Bei geringem Einkommen besteht die Möglichkeit, einen sogenannten Härtefallantrag zu stellen. Wird dieser bewilligt, übernimmt die Krankenkasse unter bestimmten Voraussetzungen sogar die gesamten Behandlungskosten – ein enormer Vorteil für Versicherte mit begrenztem Budget.
Ein weiterer Aspekt, der oft übersehen wird, ist die regionale Preisunterschiede bei Zahnarztpraxen. Während in Großstädten die Behandlungskosten häufig höher ausfallen, können Patienten in kleineren Städten oder ländlichen Regionen oft deutlich sparen. Deshalb lohnt es sich, Angebote zu vergleichen oder mehrere Heil- und Kostenpläne einzuholen.
Wenn du dich zu diesem Thema individuell beraten lassen möchtest oder eine Kostenaufstellung für deine Behandlung benötigst, kannst du direkt die Redent Klinik Kontaktseite besuchen. Dort erhältst du kompetente Unterstützung und eine transparente Einschätzung deiner persönlichen Situation.
💡 Zusammenfassend lässt sich sagen: Die zahnarztkosten krankenkasse hängen von vielen Faktoren ab – Art der Behandlung, Versicherungsstatus, Bonusheft und individuelle Wünsche. Wer sich frühzeitig informiert, kann viel Geld sparen und vermeidet unangenehme Überraschungen. In den folgenden Abschnitten erfährst du im Detail, welche Leistungen übernommen werden, wie du deine Zuschüsse maximierst und warum präventive Maßnahmen der beste Weg zu gesunden Zähnen und stabilen Finanzen sind. 🪥
Was versteht man unter „Zahnarztkosten Krankenkasse“?
Viele Menschen wissen zwar, dass die gesetzliche Krankenkasse bestimmte Leistungen beim Zahnarzt übernimmt, aber nur wenige verstehen im Detail, was genau unter dem Begriff zahnarztkosten krankenkasse fällt. 🦷 Dabei geht es nicht nur darum, wer was bezahlt, sondern auch um die klare Trennung zwischen medizinisch notwendiger Behandlung, Regelversorgung und privaten Zusatzleistungen. Um Missverständnisse zu vermeiden, ist es wichtig, die Strukturen und Regelungen zu kennen, die das deutsche Kassensystem im Bereich der Zahnmedizin bestimmen.
Grundprinzip der Kostenübernahme durch die Krankenkasse
Das deutsche Gesundheitssystem basiert auf dem Solidarprinzip: Alle gesetzlich Versicherten zahlen Beiträge in die Krankenkasse, die dann im Krankheitsfall die Kosten übernimmt. Dieses Prinzip gilt auch für Zahnbehandlungen – allerdings nur für solche, die als medizinisch notwendig eingestuft werden. Das bedeutet, die zahnarztkosten krankenkasse umfassen in der Regel die Basisversorgung, die aus funktionaler Sicht erforderlich ist, um Schmerzen zu lindern, Entzündungen zu behandeln oder die Kaufunktion wiederherzustellen. Ästhetische oder komfortsteigernde Maßnahmen werden nur teilweise oder gar nicht übernommen.
Beispielsweise bezahlt die Krankenkasse eine einfache Amalgamfüllung vollständig, während eine Komposit- oder Keramikfüllung nur anteilig übernommen wird. Der Patient trägt die Mehrkosten für das teurere Material selbst. Gleiches gilt für Zahnersatz: Eine Metallkrone gehört zur Regelversorgung, eine Vollkeramikkrone hingegen zählt zur Privatleistung.
Wie werden Zahnarztkosten definiert?
Unter dem Begriff zahnarztkosten krankenkasse versteht man alle Kosten, die im Zusammenhang mit zahnärztlichen Behandlungen entstehen und die ganz oder teilweise von der Krankenkasse übernommen werden. Dazu zählen unter anderem:
- Untersuchungen und Vorsorgeuntersuchungen
- Professionelle Zahnsteinentfernung (einmal jährlich)
- Füllungen im Seitenzahnbereich (Amalgam) und im Frontzahnbereich (Komposit)
- Wurzelbehandlungen, sofern der Zahn erhalten werden kann
- Parodontitisbehandlungen bei nachgewiesenem Befund
- Zahnersatz in Form von Regelversorgung (z. B. einfache Brücken, Teilprothesen)
Darüber hinaus übernimmt die Krankenkasse auch Kosten für bestimmte kieferorthopädische Behandlungen bei Kindern und Jugendlichen, allerdings nur, wenn eine medizinische Notwendigkeit vorliegt. Kosmetische Korrekturen, etwa bei leichten Zahnfehlstellungen, sind privat zu zahlen.
Der Unterschied zwischen Regelversorgung und Privatleistung
Die Regelversorgung ist der Maßstab, nach dem die zahnarztkosten krankenkasse berechnet werden. Sie definiert die einfachste, aber medizinisch ausreichende Behandlungsmethode. Patienten können sich selbstverständlich für eine hochwertigere Versorgung entscheiden, müssen dann jedoch die Mehrkosten tragen. Diese Mehrkosten sind der sogenannte Eigenanteil.
Ein Beispiel: Wenn ein Patient eine Brücke benötigt, übernimmt die Krankenkasse den Festzuschuss für eine Metallbrücke (Regelversorgung). Möchte der Patient stattdessen eine ästhetisch schönere Keramikbrücke, muss er die Differenz aus eigener Tasche zahlen. Der Zuschuss der Krankenkasse bleibt dabei identisch, egal welche Variante gewählt wird. Das System ist also so konzipiert, dass Versicherte zwar eine Grundabsicherung haben, sich aber individuell für höherwertige Behandlungen entscheiden können, wenn sie bereit sind, die Zusatzkosten zu tragen.
Wie hoch ist der Anteil der Krankenkasse?
Der Zuschuss der Krankenkasse richtet sich nach dem sogenannten befundorientierten Festzuschusssystem. Das bedeutet, dass die Krankenkasse je nach Befund (z. B. fehlender Zahn, beschädigte Krone etc.) einen festen Betrag erstattet – unabhängig von der tatsächlichen Behandlungsmethode oder den Gesamtkosten. Im Durchschnitt deckt die Krankenkasse etwa 50 % der Regelversorgung ab. Mit einem lückenlosen Bonusheft steigt dieser Anteil auf bis zu 60 % oder sogar 70 %.
Beispielhafte Kostenübersicht:
Regelversorgung (Metallkrone): ca. 300 – 400 €
Zuschuss der Krankenkasse (50 %): ca. 150 – 200 €
Eigenanteil des Patienten: ca. 150 – 200 €
Hochwertige Keramikkrone: ca. 700 – 900 €
Eigenanteil (nach Zuschuss): ca. 500 – 700 €
Diese Beträge können je nach Zahnarztpraxis, Material und Region variieren. Deshalb ist es ratsam, vor der Behandlung einen detaillierten Heil- und Kostenplan erstellen zu lassen. Dieser wird anschließend von der Krankenkasse geprüft und genehmigt. Erst danach weiß der Patient genau, welche zahnarztkosten krankenkasse übernimmt und welche nicht.
Warum Transparenz so wichtig ist
Viele Patienten unterschätzen die Komplexität zahnärztlicher Abrechnungen. Die Kombination aus Regelversorgung, Eigenanteil und Privatleistungen kann schnell unübersichtlich werden. Daher ist es ratsam, sich im Vorfeld umfassend beraten zu lassen. Ein offenes Gespräch mit dem Zahnarzt über die geplante Behandlung und deren Kosten schützt vor bösen Überraschungen. Einige Kliniken, wie etwa die Redent Klinik Kontaktseite, bieten kostenlose Beratungsgespräche an, um eine transparente Kostenaufstellung zu ermöglichen. 🩺
Private Zusatzleistungen – wann sie sich lohnen
Wer besonderen Wert auf Ästhetik, Komfort und Haltbarkeit legt, kann über eine Zahnzusatzversicherung nachdenken. Diese deckt häufig Leistungen ab, die über die zahnarztkosten krankenkasse hinausgehen – beispielsweise Implantate, Inlays oder hochwertige Prothetik. Die Kosten für eine gute Zusatzversicherung liegen im Schnitt zwischen 15 € und 40 € pro Monat, können sich jedoch langfristig lohnen, wenn größere Behandlungen anstehen.
Wichtiger Hinweis zur Bundeszahnärztekammer
Die Bundeszahnärztekammer stellt auf ihrer Webseite umfangreiche Informationen zu Gebührenordnungen, Festzuschüssen und rechtlichen Regelungen bereit. Patienten können dort nachvollziehen, wie sich die zahnarztkosten krankenkasse zusammensetzen und welche Rechte sie haben, wenn es zu Unklarheiten bei der Kostenerstattung kommt.
Zusammenfassend lässt sich sagen: Die zahnarztkosten krankenkasse bilden das Fundament der zahnmedizinischen Versorgung in Deutschland. Sie sichern jedem Patienten den Zugang zu notwendiger medizinischer Behandlung, während individuelle Wünsche und ästhetische Ansprüche über Zusatzleistungen abgedeckt werden können. Wer die Unterschiede zwischen Regelversorgung, Festzuschuss und Eigenanteil kennt, kann fundierte Entscheidungen treffen und langfristig Geld sparen – ohne auf Qualität verzichten zu müssen. 💪
Welche Behandlungen übernimmt die gesetzliche Krankenkasse?
Die Frage, welche Behandlungen die gesetzliche Krankenkasse beim Zahnarzt übernimmt, gehört zu den meistgestellten Themen im Gesundheitswesen. Viele Patienten wissen nicht genau, wo die Grenzen liegen und ab wann sie selbst für ihre Zahnarztkosten aufkommen müssen. 🦷 Dieser Abschnitt erklärt im Detail, wie sich die zahnarztkosten krankenkasse zusammensetzen, welche Leistungen vollständig abgedeckt werden und in welchen Fällen nur ein Teilbetrag übernommen wird. Dabei orientieren wir uns an den aktuellen Richtlinien der gesetzlichen Krankenkassen und Empfehlungen der Bundeszahnärztekammer.
Grundversorgung – Was wird immer übernommen?
Die gesetzliche Krankenkasse garantiert jedem Versicherten eine sogenannte ausreichende, zweckmäßige und wirtschaftliche zahnärztliche Versorgung. Das bedeutet: Alle Behandlungen, die notwendig sind, um Schmerzen zu lindern, Entzündungen zu behandeln oder die Kaufunktion wiederherzustellen, werden grundsätzlich übernommen. Diese Leistungen bilden den Kern der zahnarztkosten krankenkasse.
Zu dieser Grundversorgung gehören:
- Regelmäßige Kontrolluntersuchungen (zweimal jährlich)
- Zahnsteinentfernung (einmal im Jahr)
- Füllungen im Frontzahnbereich mit Kompositmaterial
- Füllungen im Seitenzahnbereich mit Amalgam
- Wurzelbehandlungen, sofern der Zahn erhaltungswürdig ist
- Behandlung von Zahnfleischerkrankungen (z. B. Parodontitis) nach ärztlicher Diagnose
- Provisorische Behandlungen, z. B. Schmerzstillung oder temporäre Füllungen
Diese Leistungen werden vollständig von der Krankenkasse bezahlt, solange sie im Rahmen der Regelversorgung erfolgen. Wünscht der Patient hochwertigere Materialien oder alternative Methoden, müssen die Mehrkosten privat getragen werden. Ein Beispiel: Eine Füllung aus Keramik oder Gold wird nur in Höhe der Kosten einer Standardfüllung erstattet – den Rest zahlt der Patient selbst.
Prophylaxe und Zahnreinigung
Die professionelle Zahnreinigung (PZR) zählt zu den wichtigsten vorbeugenden Maßnahmen in der Zahnmedizin. Dennoch fällt sie nicht vollständig unter die zahnarztkosten krankenkasse. Die Krankenkasse übernimmt lediglich die Zahnsteinentfernung einmal jährlich, während die PZR meist als Privatleistung gilt. Einige Krankenkassen erstatten jedoch freiwillig einen Teil der Kosten (zwischen 30 € und 80 € pro Jahr), um die Prophylaxe zu fördern. Eine regelmäßige Zahnreinigung kann langfristig größere Eingriffe vermeiden und somit auch die Gesamtkosten reduzieren.
💡 Tipp:
Manche Krankenkassen bieten Bonusprogramme oder Präventionspakete an. Wer regelmäßig zur Kontrolle geht und sein Bonusheft führt, erhält zusätzliche Zuschüsse – ein entscheidender Vorteil bei späteren Zahnersatzkosten.
Zahnersatz: Wann zahlt die Krankenkasse?
Wenn es um Zahnersatz geht, werden die Unterschiede bei den zahnarztkosten krankenkasse besonders deutlich. Die Krankenkasse zahlt hier nicht die vollständige Behandlung, sondern gewährt einen sogenannten Festzuschuss. Dieser Zuschuss richtet sich nach dem Befund und nicht nach der tatsächlichen Behandlungsmethode. Das bedeutet: Für jeden Befund gibt es einen festgelegten Betrag, den die Kasse übernimmt – unabhängig davon, ob du dich für eine einfache Brücke oder ein teures Implantat entscheidest.
Beispiel: Fehlt ein Zahn, beträgt der Festzuschuss etwa 50 % der Regelversorgung (z. B. eine Metallbrücke). Wenn du stattdessen ein Implantat wählst, bleibt der Zuschuss gleich, und du zahlst den Rest selbst. Mit einem vollständigen Bonusheft kann der Zuschuss auf bis zu 70 % steigen.
Beispielhafte Zahnersatzkosten (Stand 2025):
Metallbrücke (Regelversorgung): 800 – 1.000 €
Festzuschuss: ca. 400 – 500 €
Eigenanteil: ca. 400 – 500 €
Implantat mit Krone: 2.000 – 3.000 €
Eigenanteil nach Zuschuss: ca. 1.500 – 2.500 €
Wurzel- und Parodontitisbehandlungen
Die Kostenübernahme für Wurzelbehandlungen ist an bestimmte Voraussetzungen gebunden. Die Krankenkasse zahlt nur dann, wenn der betroffene Zahn erhalten werden kann, also eine gute Prognose besteht. Ist der Zahn stark beschädigt, kann die Behandlung privat werden. Gleiches gilt für Parodontitis: Die Kasse übernimmt die Behandlung, sobald eine entsprechende Diagnose vorliegt, und fordert in der Regel Röntgenbilder und eine Dokumentation des Zahnfleischzustands an.
Wichtig ist, dass Patienten die Nachsorgetermine einhalten. Wird die Therapie abgebrochen oder unregelmäßig durchgeführt, kann die Krankenkasse die Kostenübernahme ablehnen. Daher sollte jede Maßnahme eng mit dem behandelnden Zahnarzt abgestimmt werden, um die zahnarztkosten krankenkasse optimal zu nutzen.
🔍 Härtefallregelung bei geringen Einkommen
Patienten mit niedrigem Einkommen können von der sogenannten Härtefallregelung profitieren. Wenn das Einkommen unter einer bestimmten Grenze liegt, übernimmt die Krankenkasse unter Umständen den kompletten Eigenanteil beim Zahnersatz. Dafür muss ein entsprechender Antrag zusammen mit dem Heil- und Kostenplan eingereicht werden. Diese Regelung verhindert, dass Menschen aus finanziellen Gründen auf notwendige Zahnbehandlungen verzichten müssen.
Kinder und Jugendliche
Bei Kindern übernimmt die Krankenkasse nahezu alle Behandlungen, die der Zahnerhaltung dienen. Dazu gehören:
- Kariesprophylaxe ab dem 6. Lebensmonat
- Fluoridierung der Zähne
- Fissurenversiegelungen bei bleibenden Backenzähnen
- Kieferorthopädische Behandlungen bei medizinischer Notwendigkeit
Bei Jugendlichen gilt das Gleiche, allerdings wird die Kostenübernahme für kieferorthopädische Behandlungen an den sogenannten KIG-Stufen (Kieferorthopädische Indikationsgruppen) gemessen. Nur ab Stufe 3 aufwärts beteiligt sich die Krankenkasse an den Kosten – darunter gilt die Behandlung als kosmetisch und muss privat bezahlt werden.
Ästhetische Behandlungen – keine Kassenleistung
Ästhetische Eingriffe wie Bleaching, Veneers oder Zahnschmuck gehören nicht zu den zahnarztkosten krankenkasse. Diese Leistungen gelten als rein kosmetisch und müssen vollständig vom Patienten bezahlt werden. Auch Invisalign-Schienen oder andere unsichtbare Zahnkorrekturen sind nur privat möglich. Dennoch lohnt sich hier eine Beratung, da viele Praxen Ratenzahlungen oder Sondertarife anbieten.
📞 Wenn du wissen möchtest, welche individuellen Leistungen deine Krankenkasse abdeckt oder ob du Anspruch auf Zuschüsse hast, kannst du dich direkt über die Redent Klinik Kontaktseite beraten lassen. Dort erhältst du eine persönliche Einschätzung deiner Behandlungsmöglichkeiten und erfährst, wie du deine zahnarztkosten krankenkasse optimal nutzt.
Zusammenfassend gilt: Die gesetzliche Krankenkasse bietet eine solide Basisversorgung, übernimmt jedoch nur die notwendigsten Behandlungen. Wer ästhetische oder hochwertige Materialien wünscht, muss selbst zahlen oder mit einer Zusatzversicherung vorsorgen. Das Verständnis dieser Unterschiede ist entscheidend, um informierte Entscheidungen zu treffen und langfristig Kosten zu sparen. 💰
Wie hoch sind die Zuschüsse der Krankenkasse für Zahnersatz?
Wenn ein Zahn verloren geht, stellt sich schnell die Frage, wer die Kosten für den Ersatz übernimmt. Die zahnarztkosten krankenkasse beinhalten in diesem Fall sogenannte Festzuschüsse – feste Beträge, die je nach Befund gewährt werden. Diese Zuschüsse sind zentraler Bestandteil des deutschen Kassensystems und sollen sicherstellen, dass jeder Versicherte eine funktionale Grundversorgung erhält. Doch wie hoch diese Zuschüsse sind, wovon sie abhängen und wie du sie erhöhen kannst, erfährst du in diesem umfassenden Abschnitt. 🦷
Das Prinzip des Festzuschusses erklärt
Die gesetzliche Krankenkasse beteiligt sich an den Kosten für Zahnersatz, indem sie einen festen Zuschuss gewährt. Dieser Zuschuss orientiert sich am sogenannten befundorientierten Festzuschusssystem. Das bedeutet: Der Zuschuss richtet sich nicht nach der gewählten Behandlung, sondern nach dem medizinischen Befund – also danach, was objektiv notwendig ist, um die Funktion des Gebisses wiederherzustellen. Die tatsächlichen zahnarztkosten krankenkasse für den Patienten ergeben sich dann aus der Differenz zwischen den Gesamtkosten der Behandlung und dem Zuschuss der Krankenkasse.
Beispielsweise: Wenn ein Backenzahn fehlt, sieht die Regelversorgung eine Brücke aus Metall vor. Die Krankenkasse zahlt dafür rund 50 % der durchschnittlichen Kosten dieser Regelversorgung. Entscheidet sich der Patient stattdessen für eine ästhetischere Keramikbrücke oder ein Implantat, bleibt der Zuschuss gleich – die Mehrkosten muss der Patient selbst tragen.
Beispielrechnung für Zahnersatzkosten
Zahnersatz (Regelversorgung): Metallbrücke = ca. 900 €
Festzuschuss der Krankenkasse (50 %): ca. 450 €
Eigenanteil des Patienten: ca. 450 €
Alternative: Keramikbrücke = ca. 1.500 €
Zuschuss bleibt gleich: 450 €
Eigenanteil: ca. 1.050 €
Diese einfache Beispielrechnung zeigt, dass die zahnarztkosten krankenkasse durch den Festzuschuss zwar reduziert werden, aber der Eigenanteil je nach Wunschbehandlung erheblich variieren kann. Besonders bei Implantaten können Eigenanteile von über 2.000 € pro Zahn entstehen.
Bonusheft: Der Schlüssel zu höheren Zuschüssen
Das Bonusheft ist eines der wichtigsten Instrumente, um die Zuschüsse der Krankenkasse zu erhöhen. Wer regelmäßig zur Vorsorgeuntersuchung geht, wird belohnt: Nach fünf Jahren lückenloser Zahnarztbesuche steigt der Zuschuss um 20 %, nach zehn Jahren sogar um 30 %. Das bedeutet konkret, dass du bei einer Regelversorgung statt 50 % Zuschuss bis zu 65 % erhalten kannst. 💰
Diese Belohnung hat gleich zwei Vorteile: Einerseits sinken deine zahnarztkosten krankenkasse, andererseits schützt du dich durch regelmäßige Vorsorge vor teuren Folgebehandlungen. Wer jährlich seine Kontrolltermine wahrnimmt, spart also doppelt – finanziell und gesundheitlich.
Voraussetzungen für den Bonus
- Mindestens eine zahnärztliche Kontrolluntersuchung pro Jahr
- Lückenlose Dokumentation im Bonusheft
- Nachweis über fünf bzw. zehn Jahre
- Behandlung in einer zugelassenen Vertragszahnarztpraxis
Falls das Bonusheft verloren geht, kann der Zahnarzt die bisherigen Untersuchungen meist aus seinen Unterlagen rekonstruieren. Es lohnt sich also, bei jedem Besuch das Heft dabei zu haben und eintragen zu lassen.
Härtefallregelung: Wenn die Krankenkasse 100 % übernimmt
Patienten mit geringem Einkommen können von der sogenannten Härtefallregelung profitieren. Hier übernimmt die Krankenkasse in bestimmten Fällen die gesamten Kosten der Regelversorgung. Voraussetzung ist, dass das Einkommen unter einer bestimmten Grenze liegt (z. B. 1.410 € monatlich für Alleinstehende, Stand 2025). Wird der Antrag bewilligt, zahlt die Krankenkasse also 100 % des Festzuschusses und deckt damit die vollständigen zahnarztkosten krankenkasse für die Regelversorgung.
Auch Empfänger von Sozialhilfe, Bürgergeld oder Grundsicherung können diese Unterstützung in Anspruch nehmen. Der Antrag wird zusammen mit dem Heil- und Kostenplan beim Zahnarzt eingereicht, der die Unterlagen an die Krankenkasse weiterleitet. Wird die Regelung anerkannt, trägt die Krankenkasse auch die Kosten für notwendige Reparaturen oder Anpassungen am Zahnersatz.
Private Aufzahlungen und Zusatzversicherungen
Selbst mit Bonusheft und Festzuschuss bleiben oft beträchtliche Eigenanteile. Hier kommt die Zahnzusatzversicherung ins Spiel. Diese kann den Eigenanteil für Zahnersatz je nach Tarif ganz oder teilweise übernehmen. Einige Tarife decken bis zu 90 % der Restkosten ab, was die zahnarztkosten krankenkasse erheblich reduziert. Besonders bei Implantaten oder hochwertigen Materialien lohnt sich dieser zusätzliche Schutz.
Die monatlichen Beiträge liegen durchschnittlich zwischen 15 und 40 €, abhängig von Alter, Gesundheitszustand und Leistungsumfang. Wer frühzeitig eine solche Versicherung abschließt, profitiert meist von geringeren Beiträgen und höheren Erstattungsgrenzen. Wichtig ist, auf Wartezeiten zu achten – viele Versicherungen übernehmen erst nach 6 bis 12 Monaten die ersten Kosten.
Zusatzversicherung in Kombination mit Bonusheft
Die beste Strategie ist eine Kombination aus regelmäßiger Vorsorge (Bonusheft) und einer guten Zusatzversicherung. Auf diese Weise kannst du sowohl die Zuschüsse der Krankenkasse maximieren als auch deine Eigenkosten minimieren. Langfristig senkt das deine zahnarztkosten krankenkasse erheblich und sorgt gleichzeitig dafür, dass du hochwertige, langlebige Zahnbehandlungen erhältst.
Wie du deine Zuschüsse beantragst
Bevor die Krankenkasse Zuschüsse auszahlt, muss ein Heil- und Kostenplan erstellt werden. Dieser enthält eine genaue Beschreibung der geplanten Behandlung, die voraussichtlichen Kosten sowie den Anteil, den die Krankenkasse übernimmt. Der Zahnarzt reicht diesen Plan bei der Krankenkasse ein, und nach Genehmigung kann die Behandlung beginnen. Erst danach werden die zahnarztkosten krankenkasse anteilig erstattet.
Für eine persönliche Einschätzung deiner Möglichkeiten kannst du dich über die Redent Klinik Kontaktseite beraten lassen. Dort erhältst du Unterstützung bei der Planung, Einreichung und Optimierung deines Zuschusses. So stellst du sicher, dass du keinen finanziellen Vorteil versäumst.
Zusammenfassend lässt sich sagen: Die Zuschüsse der Krankenkasse sind ein fester Bestandteil der zahnärztlichen Versorgung in Deutschland. Mit einem gepflegten Bonusheft, gegebenenfalls einer Zusatzversicherung und einem klaren Überblick über die eigene finanzielle Situation kannst du deine zahnarztkosten krankenkasse deutlich reduzieren – ohne Kompromisse bei Qualität oder Funktionalität eingehen zu müssen. 💪
Bonusheft und Regelversorgung: So sparst du bei Zahnarztkosten
Ein entscheidender Faktor, um langfristig Geld zu sparen und die zahnarztkosten krankenkasse zu senken, ist das Bonusheft. Dieses kleine Heftchen ist weit mehr als nur ein Stück Papier – es ist der Schlüssel zu höheren Zuschüssen und geringeren Eigenanteilen bei Zahnersatz. Gleichzeitig spielt die sogenannte Regelversorgung eine zentrale Rolle, denn sie definiert, welche Behandlungen von der Krankenkasse bezahlt werden. In diesem Abschnitt erfährst du, wie beide Elemente zusammenwirken, wie du sie optimal nutzt und warum konsequente Vorsorge der effektivste Weg ist, um deine Zahnarztkosten zu minimieren. 🦷
Was ist das Bonusheft und wofür wird es benötigt?
Das Bonusheft wurde von den gesetzlichen Krankenkassen eingeführt, um Versicherte zur regelmäßigen Zahnvorsorge zu motivieren. Es dokumentiert, dass du mindestens einmal im Jahr beim Zahnarzt zur Kontrolluntersuchung warst. Diese einfache Maßnahme hat eine enorme Wirkung auf deine zahnarztkosten krankenkasse: Mit jedem weiteren Jahr, in dem du deine Termine lückenlos wahrnimmst, steigt dein Anspruch auf höhere Zuschüsse bei Zahnersatzbehandlungen. Nach fünf Jahren gibt es 20 % mehr Zuschuss, nach zehn Jahren sogar 30 % mehr.
Das bedeutet konkret: Wenn du beispielsweise für eine Regelversorgung eine Metallkrone im Wert von 900 € benötigst, zahlt die Krankenkasse zunächst 450 € (50 %). Mit einem Bonusheft über zehn Jahre erhöht sich der Zuschuss auf 585 €, was deine Eigenkosten auf nur 315 € reduziert. 💰 Das klingt vielleicht nach wenig, summiert sich aber über Jahre hinweg zu erheblichen Einsparungen.
Voraussetzungen für den Bonus
- Mindestens eine zahnärztliche Untersuchung pro Jahr
- Lückenlose Dokumentation im Bonusheft
- Regelmäßige Behandlungen in einer zugelassenen Vertragszahnarztpraxis
- Bei Unterbrechung: Bonuszeitraum beginnt erneut
Das Bonusheft kann schon ab dem sechsten Lebensjahr geführt werden, und es lohnt sich, es gut aufzubewahren. Falls du es verlierst, kann der Zahnarzt die bisherigen Termine oft anhand seiner Praxisdokumentation rekonstruieren.
Was bedeutet Regelversorgung?
Die Regelversorgung beschreibt die Basisbehandlung, die von der Krankenkasse bezahlt wird. Sie legt fest, welche Materialien und Methoden zur „ausreichenden, zweckmäßigen und wirtschaftlichen“ zahnärztlichen Versorgung gehören. Damit ist gemeint, dass die Behandlung medizinisch notwendig, aber nicht übermäßig aufwendig oder luxuriös sein darf. Die Regelversorgung ist also der Maßstab für die Berechnung der zahnarztkosten krankenkasse.
Beispiel: Wenn du eine Brücke brauchst, übernimmt die Krankenkasse den Zuschuss für eine einfache Metallbrücke. Entscheidest du dich jedoch für eine ästhetisch schönere Keramikbrücke, zahlst du die Differenz aus eigener Tasche. Diese Differenz wird als Mehrkostenvereinbarung bezeichnet.
Typische Beispiele für Regelversorgung:
- Amalgamfüllungen im Seitenzahnbereich
- Kompositfüllungen im Frontzahnbereich
- Metallbrücken oder Teilprothesen
- Provisorische Kunststoffkronen
Die Regelversorgung stellt sicher, dass jeder Versicherte eine funktional ausreichende Behandlung erhält – unabhängig von Einkommen oder Alter. Sie deckt jedoch keine ästhetischen Extras ab. Wer also Wert auf natürliche Zahnfarbe, langlebigere Materialien oder spezielle Verfahren legt, muss die zusätzlichen Kosten selbst tragen. Dennoch bleibt die Regelversorgung eine solide Grundlage, um die zahnarztkosten krankenkasse in einem vertretbaren Rahmen zu halten.
Wie das Bonusheft und die Regelversorgung zusammenwirken
Das Bonusheft und die Regelversorgung sind eng miteinander verknüpft. Der Zuschuss der Krankenkasse bezieht sich immer auf die Kosten der Regelversorgung. Mit einem gepflegten Bonusheft wird dieser Zuschuss um 20 bis 30 % erhöht – unabhängig davon, ob du dich für die Regel- oder eine höherwertige Versorgung entscheidest. Dadurch senkt sich automatisch dein Eigenanteil.
Ein Beispiel verdeutlicht dies:
Ohne Bonusheft: Regelversorgung Metallbrücke = 900 €
Krankenkasse zahlt 50 % = 450 €
Eigenanteil = 450 €Mit 10 Jahren Bonusheft: Zuschuss steigt auf 65 % = 585 €
Eigenanteil sinkt auf 315 €
Die Kombination beider Systeme sorgt also dafür, dass du durch einfache Vorsorge langfristig deutlich weniger für Zahnersatz ausgeben musst. Patienten, die über viele Jahre ihre Kontrollen wahrnehmen, können mehrere hundert Euro pro Behandlung sparen.
Wie du dein Bonusheft optimal nutzt
Um das Maximum aus deinem Bonusheft herauszuholen, ist Kontinuität entscheidend. Vereinbare deine Kontrolltermine immer frühzeitig und achte darauf, dass jeder Besuch eingetragen wird. Viele Praxen bieten inzwischen digitale Bonushefte an, die automatisch aktualisiert werden und den Papierausweis ersetzen. Diese digitale Variante kann besonders praktisch sein, wenn du deine Unterlagen oft verlegst.
Falls du längere Zeit im Ausland warst oder deine Krankenkasse gewechselt hast, zählt dein bisheriger Bonuszeitraum weiter, solange du die entsprechenden Nachweise vorlegen kannst. Achte darauf, deine Termine auch bei einem Zahnarztwechsel lückenlos zu dokumentieren – nur so bleiben deine zahnarztkosten krankenkasse dauerhaft niedrig.
Häufige Fehler beim Bonusheft
- Vergessene Stempel oder fehlende Einträge – führen zu Unterbrechungen im Bonuszeitraum
- Unregelmäßige Kontrollen (mehr als 12 Monate Abstand) – Bonus verfällt
- Nicht genehmigter Zahnersatz – Zuschuss wird nicht erhöht
Vermeide diese Fehler, indem du deine Kontrolltermine fest im Kalender einträgst. 🗓️ Eine einfache Erinnerung kann dich jedes Jahr Hunderte Euro sparen lassen.
Beratung und individuelle Planung
Wenn du dir unsicher bist, wie du dein Bonusheft optimal nutzen kannst oder welche Regelversorgung in deinem Fall greift, empfiehlt sich eine individuelle Beratung. Die Redent Klinik Kontaktseite bietet kostenfreie Informationen zur richtigen Strategie, um deine zahnarztkosten krankenkasse zu reduzieren und gleichzeitig eine hochwertige Versorgung zu erhalten.
Fazit: Kleine Routine, große Wirkung
Das Bonusheft ist ein einfaches, aber mächtiges Instrument, um langfristig Kosten zu senken. Regelmäßige Vorsorge, eine lückenlose Dokumentation und das Verständnis der Regelversorgung ermöglichen dir, deine Zuschüsse erheblich zu erhöhen. So kannst du deine zahnarztkosten krankenkasse nachhaltig reduzieren und sicherstellen, dass du im Bedarfsfall optimal abgesichert bist – finanziell wie gesundheitlich. 🪥
Wann lohnt sich eine Zahnzusatzversicherung wirklich?
Immer mehr Menschen fragen sich, ob eine Zahnzusatzversicherung sinnvoll ist, um die eigenen zahnarztkosten krankenkasse zu senken. Angesichts steigender Materialpreise, moderner Behandlungsmethoden und wachsender ästhetischer Ansprüche kann diese Zusatzversicherung tatsächlich ein großer finanzieller Vorteil sein. Doch nicht jeder Tarif lohnt sich gleichermaßen. In diesem Abschnitt erfährst du im Detail, wann eine Zahnzusatzversicherung sinnvoll ist, welche Leistungen sie abdeckt und worauf du bei der Auswahl unbedingt achten solltest. 🦷
Was deckt die gesetzliche Krankenkasse ab – und wo liegen die Lücken?
Bevor du dich für eine Zusatzversicherung entscheidest, ist es wichtig, die Leistungen der gesetzlichen Krankenkasse zu verstehen. Wie bereits erläutert, übernehmen die Krankenkassen nur die medizinisch notwendige Regelversorgung. Das bedeutet, dass die zahnarztkosten krankenkasse häufig nur 50 % der Gesamtkosten einer Behandlung abdecken. Wer also eine ästhetisch anspruchsvollere oder haltbarere Lösung wählt, zahlt die Differenz selbst.
Diese Lücke kann erheblich sein: Während eine Standard-Metallkrone mit Festzuschuss noch erschwinglich bleibt, können Implantate, Inlays oder Keramikkronen schnell Kosten im vierstelligen Bereich verursachen. Eine Zahnzusatzversicherung springt genau hier ein – sie schließt die Differenz zwischen dem Kassenzuschuss und den tatsächlichen Kosten der Behandlung.
Welche Leistungen bietet eine Zahnzusatzversicherung?
Die Leistungen variieren je nach Anbieter und Tarif. Gute Zahnzusatzversicherungen decken vor allem folgende Bereiche ab:
- Zahnersatz: Implantate, Kronen, Brücken, Prothesen
- Zahnbehandlungen: Hochwertige Füllungen, Inlays, Wurzel- und Parodontitisbehandlungen
- Prophylaxe: Professionelle Zahnreinigung, Fluoridierung, Fissurenversiegelung
- Ästhetik: Teilweise auch Bleaching oder Veneers (abhängig vom Tarif)
Ein Premiumtarif übernimmt oft bis zu 90 % der Gesamtkosten, während Basistarife eher bei 60–70 % liegen. Damit sinken deine zahnarztkosten krankenkasse erheblich, insbesondere bei aufwendigen oder ästhetischen Eingriffen. Wichtig ist, dass du auf die maximale Erstattungssumme pro Jahr und eventuelle Wartezeiten achtest.
Beispielrechnung mit und ohne Zusatzversicherung
Beispiel: Implantat mit Krone = 2.500 €
Festzuschuss der Krankenkasse = 500 €
Eigenanteil ohne Zusatzversicherung = 2.000 €
Zusatzversicherung deckt 80 % des Restbetrags = 1.600 €
Eigenanteil mit Versicherung = 400 €
In diesem Beispiel reduziert die Versicherung den Eigenanteil um 80 %, was eine deutliche finanzielle Entlastung bedeutet. Über mehrere Jahre betrachtet, können Patienten mit einer guten Versicherung Tausende Euro sparen.
Wann lohnt sich der Abschluss einer Zahnzusatzversicherung?
Die Zahnzusatzversicherung lohnt sich besonders dann, wenn du Wert auf hochwertige Materialien, langlebige Lösungen und eine ästhetisch ansprechende Behandlung legst. Sie ist empfehlenswert für:
- Patienten über 30 Jahren, bei denen die ersten größeren Zahnreparaturen anstehen
- Menschen mit Kariesanfälligkeit oder Parodontitisrisiko
- Alle, die Implantate oder Inlays bevorzugen
- Familien, die hohe Zahnarztkosten vermeiden wollen
Weniger sinnvoll ist eine Zusatzversicherung für Menschen, die über ein einwandfreies Gebiss verfügen und nur selten zahnärztliche Behandlungen benötigen. In diesem Fall können die monatlichen Beiträge langfristig höher ausfallen als die tatsächlichen Einsparungen.
Wichtiger Hinweis:
Die meisten Versicherungen übernehmen keine Kosten für bereits geplante oder laufende Behandlungen. Daher sollte der Abschluss idealerweise erfolgen, solange noch keine größeren Zahnprobleme vorliegen. Nachträgliche Schadensfälle sind in der Regel ausgeschlossen.
Wie du den richtigen Tarif findest
Die Auswahl einer passenden Zahnzusatzversicherung sollte wohlüberlegt sein. Achte auf folgende Kriterien:
- Erstattungsprozentsatz (mindestens 80 % empfehlenswert)
- Deckung von Implantaten und Inlays
- Wartezeiten (meist 6 bis 12 Monate)
- Jährliche Erstattungsgrenzen
- Keine Alterszuschläge
- Regelmäßige Beitragsstabilität
Ein Blick auf Vergleichsportale oder eine Beratung bei einer Zahnklinik wie der Redent Klinik Kontaktseite kann helfen, die optimale Lösung zu finden. Dort erhältst du auch Informationen, wie sich die zahnarztkosten krankenkasse im Verhältnis zu deinem individuellen Versicherungsstatus berechnen.
Steuerliche Vorteile der Zusatzversicherung
Viele vergessen, dass die Beiträge für eine Zahnzusatzversicherung steuerlich absetzbar sind. Sie zählen zu den „sonstigen Vorsorgeaufwendungen“ und können in der Einkommensteuererklärung geltend gemacht werden. Damit sinkt nicht nur dein Risiko, hohe Eigenanteile zahlen zu müssen, sondern auch deine steuerliche Belastung.
💡 Beispiel:
Wenn du monatlich 30 € für eine Zahnzusatzversicherung zahlst, ergeben sich im Jahr 360 €. Diese kannst du steuerlich als Vorsorgeaufwand absetzen – ein kleiner, aber langfristig spürbarer Vorteil.
Fazit: Sicherheit statt böser Überraschungen
Eine Zahnzusatzversicherung ist keine Pflicht, aber eine kluge Investition in deine Gesundheit und finanzielle Sicherheit. Sie schützt dich vor unerwartet hohen zahnarztkosten krankenkasse und ermöglicht dir den Zugang zu moderner, ästhetischer Zahnmedizin, ohne dein Budget zu sprengen. Besonders in Kombination mit einem gepflegten Bonusheft und rechtzeitiger Vorsorge ist sie ein starkes Instrument, um langfristig Kosten zu senken und gleichzeitig dein Lächeln zu erhalten. 😁
Zahnarztkosten bei Privatpatienten: Unterschiede und Vorteile
Während gesetzlich Versicherte sich an die Regelversorgung und feste Zuschüsse halten müssen, genießen Privatpatienten in der Zahnmedizin deutlich größere Flexibilität. Die zahnarztkosten krankenkasse unterscheiden sich im privaten Bereich erheblich, da hier andere Abrechnungsgrundlagen und Tarife gelten. Privatversicherte können aus einem breiteren Spektrum an Behandlungen, Materialien und Zahnersatzoptionen wählen – oftmals mit besserer Kostenerstattung. In diesem Abschnitt erfährst du genau, wie sich private von gesetzlichen Leistungen unterscheiden, welche Vorteile bestehen und worauf du bei der Auswahl deines Tarifs achten solltest. 🦷
Wie funktioniert die Abrechnung bei Privatpatienten?
Privatpatienten schließen einen individuellen Versicherungsvertrag ab, der die Leistungen und Erstattungen genau definiert. Der Zahnarzt stellt die Kosten nicht wie bei gesetzlich Versicherten über die Krankenkasse in Rechnung, sondern direkt an den Patienten. Anschließend reicht der Patient die Rechnung bei seiner privaten Krankenversicherung ein. Diese prüft den Vertrag und erstattet die vereinbarten Anteile. Im Gegensatz zu den standardisierten zahnarztkosten krankenkasse der GKV (Gesetzliche Krankenversicherung) werden im privaten System viele Behandlungen zu 100 % übernommen – vorausgesetzt, sie sind im Tarif enthalten.
Die Grundlage für die Abrechnung bildet die sogenannte Gebührenordnung für Zahnärzte (GOZ). Sie legt die Honorarsätze fest, die Zahnärzte bei Privatpatienten abrechnen dürfen. Innerhalb dieser Ordnung kann der Zahnarzt den Steigerungsfaktor (meist zwischen 1,0 und 3,5) individuell anpassen – je nach Schwierigkeit, Zeitaufwand oder Materialkosten. Dadurch ergeben sich teilweise höhere Kosten, aber auch eine individuellere Behandlung.
Vorteile der privaten Zahnversicherung
Privatpatienten profitieren in vielerlei Hinsicht von ihrer Versicherung. Die wichtigsten Vorteile im Überblick:
- Umfassendere Leistungen: Viele private Versicherungen übernehmen auch hochwertige Materialien wie Vollkeramik, Gold oder Zirkon vollständig.
- Schnellere Termine: Privatpatienten erhalten häufig bevorzugte Behandlungszeiten, da die Abrechnung für Praxen einfacher und lukrativer ist.
- Ästhetische Behandlungen inklusive: Bleaching, Implantate oder Invisalign-Schienen werden oft anteilig oder vollständig übernommen – Leistungen, die bei der GKV keine Rolle spielen.
- Individuelle Wahlfreiheit: Privatpatienten können ihren Zahnarzt frei wählen, auch Spezialisten oder Kliniken außerhalb des Kassensystems.
- Erstattung bis 100 %: Je nach Tarif kann die Versicherung sämtliche zahnarztkosten krankenkasse-ähnlichen Aufwendungen übernehmen, teilweise sogar inklusive Zahnersatz, Kieferorthopädie und Prophylaxe.
Dadurch ergibt sich nicht nur eine bessere medizinische Versorgung, sondern langfristig auch eine höhere Lebensqualität, da Patienten die modernsten Behandlungstechniken nutzen können, ohne durch hohe Eigenanteile belastet zu werden.
Beispielrechnung: GKV vs. Privatversicherung
Implantatbehandlung (inkl. Krone):
Gesetzliche Krankenkasse zahlt Festzuschuss: 500 €
Gesamtkosten: 2.500 €
Eigenanteil GKV-Versicherter: 2.000 €Privatversicherung mit 90 % Zahnersatzleistung:
Erstattung: 2.250 €
Eigenanteil Privatpatient: nur 250 €
Diese Beispielrechnung zeigt deutlich, dass eine private Zahnversicherung die zahnarztkosten krankenkasse weit übertrifft, wenn der Tarif umfassende Leistungen bietet. Für viele Patienten lohnt sich daher der Umstieg oder die Kombination mit einer Zahnzusatzversicherung, um den Versicherungsschutz zu optimieren.
Tarifmodelle und Unterschiede bei privaten Zahnversicherungen
Private Krankenversicherungen bieten eine Vielzahl an Tarifen, die sich in Preis, Leistungsumfang und Rückerstattung unterscheiden. Grundsätzlich lassen sich drei Haupttypen unterscheiden:
- Basistarif: Deckt die medizinisch notwendige Versorgung ab, ähnlich wie die gesetzliche Krankenkasse.
- Komforttarif: Umfasst moderne Materialien, höhere Erstattungen (bis zu 80 %) und teilweise ästhetische Leistungen.
- Premiumtarif: Bietet nahezu vollständige Kostendeckung (90–100 %), inklusive Implantaten, Prophylaxe und ästhetischer Zahnmedizin.
Der Beitrag richtet sich nach Alter, Gesundheitszustand und Leistungsumfang. Je jünger der Versicherte beim Abschluss ist, desto günstiger fällt der Tarif aus. Wer frühzeitig wechselt, profitiert langfristig von stabilen Beiträgen und umfassender Versorgung.
Wartezeiten und Erstattungspraxis
Auch bei privaten Versicherungen gibt es Wartezeiten, meist zwischen drei und acht Monaten, bevor bestimmte Leistungen erstattet werden. Einige Anbieter verzichten auf Wartezeiten, wenn du von einer anderen Versicherung wechselst oder eine lückenlose Zahnvorsorge nachweist. Die Auszahlung erfolgt in der Regel innerhalb weniger Wochen nach Einreichung der Rechnung.
Nachteile der privaten Zahnversicherung
So viele Vorteile die private Zahnversicherung bietet, sie ist nicht für jeden die beste Lösung. Höhere Beiträge, komplexe Vertragsbedingungen und mögliche Beitragserhöhungen im Alter können Nachteile darstellen. Auch wer Vorerkrankungen oder bereits geplante Behandlungen hat, erhält nicht immer den vollen Leistungsumfang. Zudem müssen Privatpatienten zunächst in Vorleistung treten, da sie die Rechnung selbst begleichen und erst danach eine Erstattung erhalten.
Wichtiger Hinweis zur Vertragsprüfung
Vor dem Abschluss eines privaten Vertrags ist es ratsam, die Bedingungen genau zu prüfen. Achte insbesondere auf:
- Erstattungsgrenzen pro Jahr oder pro Behandlung
- Deckung ästhetischer Behandlungen (z. B. Veneers, Bleaching)
- Abgedeckte Zahnersatzarten (Kronen, Implantate, Brücken)
- Regelungen zur Beitragserhöhung im Alter
Eine fundierte Beratung kann dir helfen, die für dich passende Lösung zu finden. Über die Redent Klinik Kontaktseite kannst du eine persönliche Einschätzung deiner zahnarztkosten krankenkasse und möglicher Versicherungsoptionen erhalten.
Fazit: Mehr Freiheit, aber auch mehr Verantwortung
Privatpatienten genießen zweifellos eine größere Freiheit bei der Wahl ihrer Behandlung und ihres Zahnarztes. Gleichzeitig erfordert die private Absicherung aber auch mehr Eigenverantwortung: Wer seine Tarife kennt, regelmäßig Vorsorge betreibt und auf transparente Kommunikation mit der Versicherung achtet, kann seine zahnarztkosten krankenkasse effektiv managen. In Kombination mit einer verantwortungsbewussten Zahnpflege und frühzeitiger Planung bietet die private Zahnversicherung eine überlegene Versorgung, die medizinische Qualität und finanzielle Sicherheit optimal vereint. 😁
Transparente Kostenaufstellung: Wie du böse Überraschungen vermeidest
Viele Patienten sind überrascht, wenn sie nach einer Zahnbehandlung eine hohe Rechnung erhalten. Das liegt nicht selten an unklaren Kostenschätzungen, fehlender Kommunikation oder Missverständnissen über die Erstattungen durch die Krankenkasse. Eine transparente Kostenaufstellung ist daher entscheidend, um deine zahnarztkosten krankenkasse im Griff zu behalten. In diesem Abschnitt erfährst du, wie du deine Behandlungskosten richtig verstehst, wie du Kostenvoranschläge interpretierst und welche Rechte du als Patient hast, um unangenehme finanzielle Überraschungen zu vermeiden. 🧾
Warum Transparenz beim Zahnarzt so wichtig ist
Die Zahnmedizin zählt zu den Bereichen des Gesundheitswesens, in denen die Kosten stark variieren können – je nach Material, Methode und Aufwand. Deshalb ist es für Patienten entscheidend, frühzeitig zu wissen, welche zahnarztkosten krankenkasse übernimmt und welche Eigenanteile selbst zu tragen sind. Transparenz bedeutet hier, dass der Zahnarzt alle geplanten Behandlungen, Materialien und Alternativen offenlegt, bevor die Therapie beginnt. So kannst du als Patient fundierte Entscheidungen treffen und dich bewusst für oder gegen Zusatzleistungen entscheiden.
Ein seriöser Zahnarzt erstellt vor jeder umfangreichen Behandlung einen sogenannten Heil- und Kostenplan (HKP). Dieser Plan enthält eine detaillierte Aufstellung aller voraussichtlichen Leistungen, die dafür vorgesehenen Materialien sowie den entsprechenden Kostenanteil. Er ist die Grundlage für die Genehmigung der Krankenkasse und für dich der wichtigste Leitfaden zur Kostenkontrolle.
Der Heil- und Kostenplan im Detail
Der HKP ist bei Zahnersatz verpflichtend und sollte immer erstellt werden, bevor die Behandlung beginnt. Er besteht aus mehreren Teilen:
- Teil 1: Medizinische Begründung und Diagnose (z. B. fehlender Zahn, beschädigte Krone)
- Teil 2: Geplante Regelversorgung und Kosten nach der Gebührenordnung (BEMA)
- Teil 3: Gewünschte Zusatz- oder Alternativleistungen (z. B. Implantat statt Brücke)
- Teil 4: Voraussichtlicher Eigenanteil des Patienten
Sobald dieser Plan erstellt ist, wird er zur Prüfung an die Krankenkasse geschickt. Nach der Genehmigung erhältst du eine Rückmeldung über den Festzuschuss und weißt genau, wie hoch deine Eigenleistung ausfallen wird. Ohne einen genehmigten HKP kann die Krankenkasse keine zahnarztkosten krankenkasse erstatten.
💡 Tipp:
Du hast das Recht, dir mehrere Heil- und Kostenpläne von verschiedenen Zahnärzten einzuholen. So kannst du nicht nur die Preise vergleichen, sondern auch die vorgeschlagenen Behandlungsoptionen. Manche Praxen bieten kostenlose Zweitmeinungen an – das kann dir im Zweifel mehrere hundert Euro sparen.
Wie du Kostenfallen vermeidest
Viele Patienten tappen in typische Kostenfallen, weil sie Zusatzleistungen unbewusst in Anspruch nehmen oder die Kostenstruktur nicht genau kennen. Hier sind die häufigsten Ursachen:
- Unklare Kommunikation: Der Zahnarzt informiert nicht detailliert über Mehrkosten.
- Fehlende Genehmigung: Der HKP wurde nicht vorab bei der Krankenkasse eingereicht.
- Missverständnisse über Eigenanteile: Patienten verwechseln Regelversorgung mit Komfortversorgung.
- Materialauswahl: Hochwertige Keramik oder Gold wird ohne Aufklärung gewählt.
Die beste Strategie, um diese Fehler zu vermeiden, ist ein offenes Gespräch mit dem Zahnarzt. Frage gezielt nach den zahnarztkosten krankenkasse, nach alternativen Behandlungsoptionen und nach der Möglichkeit einer Ratenzahlung. Viele Praxen bieten mittlerweile flexible Zahlungspläne an, damit du größere Summen bequem in monatlichen Raten begleichen kannst.
Kostentransparenz bei Privatleistungen
Besonders bei ästhetischen Behandlungen, wie Bleaching, Veneers oder unsichtbaren Zahnschienen, werden häufig keine Kostenvoranschläge erstellt, da es sich um reine Privatleistungen handelt. Dennoch hast du das Recht, vor Beginn der Behandlung eine genaue Preisaufstellung zu verlangen. Ein professioneller Zahnarzt erklärt dir transparent, wie sich die Kosten zusammensetzen, und weist klar darauf hin, dass die zahnarztkosten krankenkasse für solche Leistungen nicht greift.
Wichtige Fragen, die du vor einer Behandlung stellen solltest:
- Welche Behandlung ist medizinisch notwendig, welche ist optional?
- Wie hoch ist der Festzuschuss meiner Krankenkasse?
- Welche Materialien stehen zur Auswahl und wie unterscheiden sie sich preislich?
- Welche Zusatzkosten können während der Behandlung entstehen?
Je mehr Informationen du im Vorfeld erhältst, desto besser kannst du deine Entscheidung treffen. Dokumentiere alle Vereinbarungen schriftlich – das schafft Sicherheit für beide Seiten.
Rechtliche Grundlagen zur Kostentransparenz
In Deutschland sind Zahnärzte gesetzlich verpflichtet, ihre Patienten über alle Kosten aufzuklären, die über die Regelversorgung hinausgehen. Diese Pflicht ist in der Gebührenordnung für Zahnärzte (GOZ) verankert. Außerdem müssen Preisunterschiede zwischen Kassen- und Privatleistungen klar erkennbar sein. Wenn du das Gefühl hast, unzureichend informiert worden zu sein, kannst du dich bei der Bundeszahnärztekammer oder bei deiner Krankenkasse beschweren.
Auch Patienten haben Rechte: Du darfst jederzeit eine zweite Meinung einholen oder eine Rechnung prüfen lassen. Die Krankenkassen bieten häufig kostenlose Beratungen an, um sicherzustellen, dass die zahnarztkosten krankenkasse korrekt berechnet wurden. Bei Unstimmigkeiten zwischen Zahnarztpraxis und Patient hilft die unabhängige Patientenberatung (UPD) weiter.
Wie du Unterstützung bei der Kostenplanung erhältst
Viele Zahnarztpraxen, darunter auch die Redent Klinik Kontaktseite, bieten ihren Patienten umfassende Beratung zur Kostenplanung. Dabei wird nicht nur erklärt, welche Leistungen die Krankenkasse übernimmt, sondern auch, wie man durch Bonusheft, Zusatzversicherung und steuerliche Absetzbarkeit die Gesamtkosten senken kann. Diese individuelle Beratung ist oft kostenlos und kann dir helfen, ein realistisches Budget zu planen.
Fazit: Wissen ist die beste Kostenbremse
Wer seine Rechte kennt, sich regelmäßig informiert und aktiv nachfragt, hat die zahnarztkosten krankenkasse im Griff. Transparenz schützt dich vor unerwarteten Belastungen und ermöglicht es dir, die für dich passende Behandlung zu wählen – sowohl medizinisch als auch finanziell. Ein klarer Heil- und Kostenplan, ehrliche Kommunikation mit dem Zahnarzt und die Nutzung aller Sparoptionen sind der Schlüssel, um böse Überraschungen zu vermeiden und gleichzeitig für ein gesundes, schönes Lächeln zu sorgen. 😁
Kinder, Jugendliche und Senioren – Wer profitiert am meisten?
Die zahnarztkosten krankenkasse hängen stark vom Alter, dem Versicherungsstatus und dem individuellen Zahngesundheitszustand ab. Besonders Kinder, Jugendliche und Senioren profitieren von unterschiedlichen Förderungen, Zuschüssen und Sonderregelungen, die oft nicht bekannt sind. Wer seine Rechte kennt, kann erhebliche Kosten sparen und gleichzeitig eine optimale Zahnversorgung sicherstellen. 🦷 In diesem Abschnitt erfährst du, wie die gesetzlichen Krankenkassen verschiedene Altersgruppen unterstützen und welche Maßnahmen helfen, Eigenanteile zu reduzieren.
Vorteile für Kinder und Jugendliche
Die Krankenkassen legen großen Wert auf frühzeitige Zahnprophylaxe. Bei Kindern und Jugendlichen werden viele Behandlungen vollständig übernommen, da sie langfristig die Zahngesundheit fördern. So übernimmt die Krankenkasse in jungen Jahren nahezu alle präventiven Leistungen – ein enormer Vorteil, um spätere hohe zahnarztkosten krankenkasse zu vermeiden.
Leistungen für Kinder bis 18 Jahre:
- Früherkennungsuntersuchungen: Drei verpflichtende Untersuchungen im Kleinkindalter (FU1 bis FU3) zwischen dem 6. und 72. Lebensmonat.
- Kinderprophylaxe: Zwei Kontrolluntersuchungen jährlich, inklusive Zahnsteinentfernung und Fluoridierung.
- Fissurenversiegelung: Dauerhafte Versiegelung der Kauflächen bleibender Backenzähne zur Kariesprävention – zu 100 % erstattet.
- Kieferorthopädie: Behandlungen werden übernommen, wenn eine medizinische Notwendigkeit (KIG-Stufe 3–5) vorliegt.
Darüber hinaus tragen Krankenkassen dazu bei, dass Kinder spielerisch an Zahnpflege herangeführt werden. Regelmäßige Zahnarztbesuche senken das Risiko für Karies erheblich und reduzieren langfristig die zahnarztkosten krankenkasse in späteren Lebensphasen.
Kieferorthopädische Versorgung (KFO)
Bei medizinisch notwendigen Fehlstellungen übernimmt die Krankenkasse 80 % der Kosten, bei Geschwistern 90 %. Der Eigenanteil wird nach erfolgreichem Abschluss der Behandlung zurückerstattet. Allerdings werden ästhetische Behandlungen, wie unsichtbare Schienen oder Keramikbrackets, nicht bezahlt – diese müssen privat getragen werden.
Eltern sollten frühzeitig prüfen, ob eine ergänzende Zahnzusatzversicherung für KFO-Behandlungen sinnvoll ist. Sie kann die Differenz zwischen Kassenleistung und tatsächlichen Behandlungskosten ausgleichen.
Leistungen für Erwachsene
Mit dem Eintritt ins Erwachsenenalter ändern sich die Leistungen der Krankenkasse deutlich. Während Vorsorge und Zahnreinigung teilweise übernommen werden, sind umfangreiche Behandlungen wie Zahnersatz, Implantate oder Inlays oft mit hohen Eigenanteilen verbunden. Dennoch können Erwachsene ihre zahnarztkosten krankenkasse deutlich senken, wenn sie bestimmte Voraussetzungen erfüllen:
- Regelmäßige Vorsorgeuntersuchungen: Wer ein gepflegtes Bonusheft hat, erhält bis zu 30 % mehr Zuschuss.
- Regelversorgung: Für medizinisch notwendige Behandlungen, z. B. Metallkronen oder Brücken, werden feste Zuschüsse gewährt.
- Härtefallregelung: Personen mit niedrigem Einkommen erhalten bis zu 100 % Kostenübernahme der Regelversorgung.
- Prävention: Professionelle Zahnreinigung wird bei manchen Kassen anteilig übernommen (z. B. bis zu 80 € pro Jahr).
Eine clevere Kombination aus Bonusheft, Härtefallantrag und frühzeitiger Planung kann die Eigenanteile deutlich senken. Die Härtefallregelung greift beispielsweise, wenn das Einkommen unter einer bestimmten Grenze liegt (2025: ca. 1.400 € für Alleinstehende). In diesem Fall übernimmt die Krankenkasse die gesamten Regelversorgungskosten – ein oft übersehener Vorteil.
Senioren und Zahnersatz
Mit zunehmendem Alter steigen naturgemäß die Zahnbehandlungskosten. Viele Senioren benötigen Zahnersatz, Prothesen oder Implantate, was erhebliche finanzielle Belastungen verursachen kann. Doch auch hier gibt es Unterstützung: Die zahnarztkosten krankenkasse decken wichtige Teile der medizinischen Versorgung ab, insbesondere bei regelmäßiger Vorsorge.
Leistungen speziell für Senioren:
- Festzuschüsse: Bis zu 65 % der Regelversorgung, bei lückenlosem Bonusheft über zehn Jahre.
- Härtefallzuschüsse: Bis zu 100 % bei niedrigem Einkommen oder Grundsicherung.
- Reparaturen und Anpassungen: Teilweise Übernahme der Kosten bei bestehenden Prothesen.
- Hausbesuche: Für pflegebedürftige Senioren übernehmen Krankenkassen die Zusatzkosten für mobile Zahnärzte vollständig.
Gerade ältere Patienten profitieren stark von präventiven Maßnahmen. Regelmäßige Kontrolle und professionelle Reinigung verlängern die Lebensdauer von Zahnersatz und senken langfristig die zahnarztkosten krankenkasse.
Wichtiger Hinweis für Senioren:
Viele Krankenkassen bieten spezielle Seniorenprogramme an, die auf Zahnersatz und Implantatpflege zugeschnitten sind. Hier lohnt sich ein Vergleich der Kassenleistungen. Zudem können Senioren über die Redent Klinik Kontaktseite eine kostenlose Beratung zu individuellen Zuschüssen und Pflegeprogrammen erhalten.
Wie Altersvorsorge auch Zahngesundheit bedeutet
Zahngesundheit ist eng mit allgemeiner Gesundheitsvorsorge verbunden. Studien zeigen, dass regelmäßige Kontrollen nicht nur Karies verhindern, sondern auch Herz-Kreislauf-Erkrankungen vorbeugen können. Deshalb fördern Krankenkassen zunehmend Programme zur Prävention – ein Vorteil für alle Altersgruppen. Wer in jedem Lebensabschnitt konsequent auf Zahnpflege achtet, senkt langfristig die zahnarztkosten krankenkasse und sorgt gleichzeitig für ein besseres Wohlbefinden im Alter. 🪥
Fazit: Altersgerechte Zahngesundheit zahlt sich aus
Kinder profitieren von kostenloser Prophylaxe, Jugendliche von kieferorthopädischen Zuschüssen und Senioren von Bonus- und Härtefallregelungen. Jede Altersgruppe hat also spezifische Vorteile, die genutzt werden sollten. Eine gute Vorsorge in jungen Jahren legt den Grundstein für gesunde Zähne im Alter – und reduziert dauerhaft die zahnarztkosten krankenkasse. Regelmäßige Kontrollen, Beratung und rechtzeitige Planung sind der Schlüssel, um in jedem Lebensabschnitt finanziell und gesundheitlich gut aufgestellt zu sein. 😁
Tipps, wie du Zahnarztkosten von der Steuer absetzen kannst
Viele Menschen wissen nicht, dass sie ihre zahnarztkosten krankenkasse unter bestimmten Bedingungen steuerlich geltend machen können. Das deutsche Steuerrecht bietet zahlreiche Möglichkeiten, medizinische Aufwendungen – darunter auch zahnärztliche Behandlungen – von der Steuer abzusetzen. Dieser Abschnitt zeigt dir Schritt für Schritt, wie du deine Zahnarztkosten richtig einreichst, welche Voraussetzungen erfüllt sein müssen und welche Belege das Finanzamt verlangt. 🧾
Grundlage: Außergewöhnliche Belastungen nach §33 EStG
Im Einkommensteuergesetz (§33 EStG) ist festgelegt, dass Krankheitskosten, zu denen auch zahnarztkosten krankenkasse zählen, als „außergewöhnliche Belastungen“ absetzbar sind. Das bedeutet, dass du diese Ausgaben steuerlich geltend machen kannst, wenn sie notwendig, medizinisch begründet und nicht von der Krankenkasse oder einer Versicherung erstattet wurden.
Die wichtigste Voraussetzung: Es muss sich um eine medizinisch notwendige Behandlung handeln. Dazu zählen beispielsweise Füllungen, Wurzelbehandlungen, Implantate oder Prothesen. Kosmetische Eingriffe wie Bleaching oder Veneers ohne medizinische Indikation sind hingegen nicht absetzbar.
💡 Wichtig:
Nur der Eigenanteil, den du selbst bezahlt hast, kann steuerlich berücksichtigt werden. Leistungen, die bereits durch die zahnarztkosten krankenkasse oder eine Zusatzversicherung erstattet wurden, dürfen nicht doppelt angesetzt werden.
Was gilt als abzugsfähige Zahnarztkosten?
Das Finanzamt erkennt eine Vielzahl von zahnärztlichen Kosten an, wenn sie ärztlich notwendig sind. Dazu gehören:
- Zahnbehandlungen wie Füllungen, Wurzel- oder Parodontitistherapie
- Zahnersatz wie Brücken, Kronen, Prothesen und Implantate
- Kieferorthopädische Behandlungen (auch für Kinder)
- Reparaturen oder Anpassungen von Zahnersatz
- Medikamente, die im Zusammenhang mit einer Zahnbehandlung stehen
- Fahrtkosten zum Zahnarzt oder zur Klinik
Auch Eigenbeteiligungen, die aufgrund der Festzuschuss-Regelung entstehen, zählen zu den absetzbaren Aufwendungen. Damit können selbst gesetzlich Versicherte ihre zahnarztkosten krankenkasse anteilig steuerlich zurückholen.
Zumutbare Belastung: Der Schwellenwert für den Abzug
Das Finanzamt berücksichtigt nur den Teil deiner Zahnarztkosten, der über der sogenannten „zumutbaren Belastung“ liegt. Diese Belastungsgrenze ist abhängig von deinem Einkommen, Familienstand und der Anzahl deiner Kinder.
Beispielhafte Staffelung (Stand 2025):
- Ledige mit einem Einkommen bis 15.340 € → 5 % zumutbare Belastung
- Verheiratete ohne Kinder → 4 %
- Verheiratete mit zwei Kindern → 2 %
Angenommen, dein jährliches Einkommen liegt bei 40.000 € und du bist verheiratet mit einem Kind, dann beträgt deine zumutbare Belastung etwa 3 %, also 1.200 €. Nur der Betrag, der darüber hinausgeht, wird steuerlich angerechnet. Wenn du also 2.500 € an zahnarztkosten krankenkasse hattest, kannst du 1.300 € als außergewöhnliche Belastung absetzen.
Wie du deine Zahnarztkosten richtig einreichst
Damit das Finanzamt deine Ausgaben anerkennt, müssen alle Belege vollständig vorliegen. Dazu gehören:
- Originalrechnungen des Zahnarztes (nach GOZ oder BEMA)
- Nachweise über geleistete Zahlungen (z. B. Kontoauszüge, Quittungen)
- Bescheinigung der Krankenkasse über Erstattungen
- Ärztliche Bescheinigung über die medizinische Notwendigkeit (bei bestimmten Behandlungen erforderlich)
Alle Unterlagen werden in der Steuererklärung in der Anlage „Außergewöhnliche Belastungen“ angegeben. Die Gesamtsumme wird vom Finanzamt geprüft, und je nach individueller Belastungsgrenze erfolgt die Steuerermäßigung.
💡 Tipp:
Wenn du hohe zahnarztkosten krankenkasse in einem Jahr hattest, kann es sinnvoll sein, sie nicht über mehrere Jahre zu verteilen, sondern gesammelt in einem Steuerjahr geltend zu machen. So überschreitest du die zumutbare Belastungsgrenze leichter und profitierst stärker von der steuerlichen Entlastung.
Fahrtkosten und Begleitkosten nicht vergessen
Viele Patienten übersehen, dass auch Fahrtkosten, Parkgebühren oder Übernachtungen bei längeren Behandlungen in die steuerliche Absetzung fallen. Fahrten können entweder mit den tatsächlichen Kosten oder mit der Kilometerpauschale von 0,30 € pro Kilometer angesetzt werden. Auch Kosten für Medikamente oder Heilmittel nach der Behandlung zählen zu den zahnarztkosten krankenkasse im steuerlichen Sinne.
Alternative Steuervergünstigungen
Neben der Absetzung als außergewöhnliche Belastung gibt es auch andere steuerliche Entlastungen:
- Haushaltsnahe Dienstleistungen: Wenn ein Zahnarzt Hausbesuche macht, können die Arbeitskosten teilweise als haushaltsnahe Dienstleistung abgesetzt werden.
- Pflegepauschbetrag: Bei Pflegebedürftigkeit können bestimmte zahnärztliche Aufwendungen zusätzlich berücksichtigt werden.
- Zahnzusatzversicherung: Beiträge zur Zusatzversicherung zählen als Vorsorgeaufwand und sind ebenfalls steuerlich absetzbar.
In Kombination mit diesen Möglichkeiten kannst du deine jährliche Steuerlast deutlich reduzieren und somit einen Teil deiner zahnarztkosten krankenkasse indirekt zurückholen.
Beratung und Unterstützung
Viele Steuerzahler schöpfen ihre Ansprüche nicht aus, weil sie unsicher sind, welche Nachweise das Finanzamt akzeptiert. Eine professionelle Steuerberatung kann hier helfen. Auch Kliniken wie die Redent Klinik Kontaktseite informieren über steuerliche Vorteile und zeigen, wie du deine Behandlungskosten optimal kombinierst, um finanzielle Entlastung zu erzielen.
Fazit: Zahnarztkosten steuerlich clever nutzen
Mit etwas Planung kannst du deine zahnarztkosten krankenkasse nicht nur reduzieren, sondern auch steuerlich absetzen. Wichtig sind eine lückenlose Dokumentation, die Beachtung der Zumutbarkeitsgrenze und das Wissen über alle abzugsfähigen Leistungen. Wer diese Punkte beachtet, kann jährlich mehrere Hundert Euro sparen – und das ganz legal. Ein gesundes Lächeln ist also nicht nur gut für die Zähne, sondern auch für den Geldbeutel. 😁