
Der Wunsch nach einem schönen, vollständigen Lächeln ist heute stärker denn je – doch Zahnimplantate gehören zu den teuersten Behandlungen in der modernen Zahnmedizin. Genau hier kommt die zahnversicherung für implantate ins Spiel. Sie schützt Patienten vor hohen Kosten, bietet finanzielle Sicherheit und ermöglicht den Zugang zu hochwertigen Implantatlösungen, ohne dass man sich über die Rechnung Sorgen machen muss. In diesem Ratgeber 2025 erfährst du alles, was du über den optimalen Versicherungsschutz für Zahnimplantate wissen musst – von den Grundlagen bis zu den besten Tipps zur Tarifwahl.
Viele Menschen sind überrascht, wenn sie erfahren, dass gesetzliche Krankenkassen Implantate nur in Ausnahmefällen bezuschussen. In den meisten Fällen tragen Patienten die Kosten selbst, was schnell 2.000 bis 4.500 Euro pro Zahn bedeuten kann. Eine zahnversicherung für implantate bietet daher eine entscheidende finanzielle Entlastung und sorgt dafür, dass du die bestmögliche Versorgung erhältst, ohne auf Qualität verzichten zu müssen.
Im Jahr 2025 sind Implantatversicherungen gefragter denn je, da der demografische Wandel, der Wunsch nach ästhetischer Zahnmedizin und steigende Behandlungskosten viele Menschen dazu bewegt haben, ihre Zahngesundheit langfristig abzusichern. Mit der richtigen Zahnzusatzversicherung für Implantate kannst du nicht nur sparen, sondern auch auf modernste Materialien und Techniken zugreifen – etwa auf Keramikimplantate oder minimalinvasive Eingriffe.
Was versteht man unter einer Zahnversicherung für Implantate?
Eine zahnversicherung für implantate ist eine spezielle Form der Zahnzusatzversicherung, die den Eigenanteil für Implantatbehandlungen ganz oder teilweise übernimmt. Während die gesetzliche Krankenkasse meist nur eine Standardversorgung mit Brücken oder Prothesen unterstützt, deckt eine Implantatversicherung die teuren Implantatkosten ab – inklusive chirurgischer Eingriffe, Knochenaufbau und Zahnersatz. Damit zählt sie zu den umfassendsten Leistungen im Bereich der privaten Zahnversicherungen.
Ein Implantat besteht aus drei Komponenten: der künstlichen Zahnwurzel (meist Titan oder Keramik), dem Verbindungsstück (Abutment) und der Zahnkrone. Alle drei Elemente können erhebliche Kosten verursachen, insbesondere wenn mehrere Implantate nötig sind. Eine gute zahnversicherung für implantate übernimmt diese Kosten anteilig oder vollständig, abhängig vom gewählten Tarif.
Warum ist die Zahnversicherung für Implantate so wichtig?
Ohne Versicherung kann eine vollständige Implantatbehandlung schnell mehrere tausend Euro verschlingen – ein Betrag, den viele Patienten nicht spontan aufbringen können. Die zahnversicherung für implantate schützt dich genau davor. Sie sorgt dafür, dass du auch bei plötzlichem Zahnverlust, Unfall oder altersbedingtem Zahnverschleiß finanziell abgesichert bist. Darüber hinaus fördert sie die Wahl qualitativ hochwertiger Behandlungsoptionen, da du dich nicht mehr zwischen Preis und Qualität entscheiden musst.
Ein weiterer Vorteil ist die Planungssicherheit. Wenn du frühzeitig eine passende zahnversicherung für implantate abschließt, kannst du sicherstellen, dass eventuelle Wartezeiten abgelaufen sind, bevor du eine Behandlung benötigst. Viele Versicherer bieten bereits Tarife ohne Wartezeit oder mit verkürzter Karenzzeit an – ideal für Menschen, die in naher Zukunft eine Implantatbehandlung planen.
Wie häufig benötigen Patienten Implantate?
Statistisch gesehen entscheidet sich mittlerweile jeder vierte Erwachsene in Deutschland im Laufe seines Lebens für ein Zahnimplantat. Die Gründe sind vielfältig: Zahnverlust durch Karies, Parodontitis, Unfälle oder altersbedingte Veränderungen. Da Implantate eine dauerhafte und ästhetisch überzeugende Lösung darstellen, steigt ihre Beliebtheit stetig an. Entsprechend wächst auch die Bedeutung der zahnversicherung für implantate, um diese hochwertige Versorgung finanziell realisierbar zu machen.
Vorteile einer Zahnversicherung für Implantate im Überblick
- Finanzielle Sicherheit: Du bist vor hohen Behandlungskosten geschützt.
- Freie Zahnarztwahl: Viele Versicherungen erlauben dir, den Implantologen selbst zu wählen.
- Moderne Materialien: Keramik, Titan und CAD/CAM-Technologien werden häufig übernommen.
- Kostenübernahme für Vor- und Nachbehandlungen: Dazu zählen Röntgen, Knochenaufbau und professionelle Zahnreinigung.
- Langfristige Zahngesundheit: Implantate fördern den Erhalt des Kieferknochens und verhindern Knochenabbau.
Wann sollte man eine Zahnversicherung für Implantate abschließen?
Der beste Zeitpunkt ist immer vor dem Auftreten von Zahnschäden. Versicherer schließen bereits begonnene oder geplante Behandlungen meist vom Schutz aus. Wer also rechtzeitig vorsorgt, profitiert nicht nur von günstigeren Beiträgen, sondern auch von einem umfassenderen Leistungsumfang. Durchschnittlich liegen die Beiträge einer guten zahnversicherung für implantate zwischen 25 und 45 Euro im Monat, abhängig vom Alter, Gesundheitszustand und Tarifmodell.
Falls du eine individuelle Beratung suchst oder Fragen zu den besten Tarifen hast, kannst du dich direkt über die Redent Klinik Kontaktseite an unsere Experten wenden. Dort erhältst du persönliche Unterstützung bei der Auswahl der passenden Zahnversicherung.
Weitere Informationen zu zahnmedizinischen Standards und Behandlungsrichtlinien findest du auf der offiziellen Seite der Bundeszahnärztekammer, die regelmäßig über aktuelle Entwicklungen in der Implantologie informiert.
Zusammengefasst: Eine zahnversicherung für implantate ist 2025 unverzichtbar, wenn du Wert auf hochwertige Zahnbehandlungen, langfristige Stabilität und finanzielle Entlastung legst. Mit dem richtigen Tarif kannst du nicht nur Kosten sparen, sondern dir auch das gute Gefühl sichern, jederzeit optimal versorgt zu sein – für ein gesundes, selbstbewusstes Lächeln. 😁
Warum eine Zahnversicherung für Implantate heute wichtiger ist denn je
Die zahnversicherung für implantate hat in den letzten Jahren enorm an Bedeutung gewonnen. Während früher Zahnersatz in Form von Brücken oder Teilprothesen als ausreichend galt, setzen immer mehr Patienten heute auf Implantate – die langlebigste und ästhetischste Lösung. Doch Qualität hat ihren Preis: Eine Implantatbehandlung kann schnell mehrere tausend Euro kosten, was viele Menschen ohne Absicherung finanziell überfordert. Genau aus diesem Grund ist eine spezialisierte Zahnversicherung heute kein Luxus mehr, sondern eine Notwendigkeit.
Steigende Kosten in der modernen Implantologie
Die Kosten für Zahnimplantate sind in den letzten Jahren deutlich gestiegen. Gründe dafür sind unter anderem die gestiegene Nachfrage, höhere Materialkosten, modernste Technologien und der Fachkräftemangel im zahnmedizinischen Bereich. Ein einzelnes Implantat kann – je nach Zahnarzt, Region und Material – zwischen 2.000 und 4.500 Euro kosten. Bei mehreren Implantaten summieren sich die Beträge schnell auf fünfstellige Summen. Ohne eine zahnversicherung für implantate ist das für viele Patienten kaum tragbar.
Da die gesetzliche Krankenkasse diese Kosten nur teilweise oder gar nicht übernimmt, wird die private Vorsorge immer wichtiger. Eine gute Versicherung deckt nicht nur den Implantatkörper, sondern auch den Knochenaufbau, das Abutment, die Krone sowie Nachbehandlungen ab. Einige Premiumtarife übernehmen sogar 100 % der Gesamtkosten – je nach Vertragsbedingungen und Wartezeit.
Demografischer Wandel und steigendes Gesundheitsbewusstsein
Die Bevölkerung wird älter, und mit zunehmendem Alter steigt auch die Wahrscheinlichkeit für Zahnverlust. Gleichzeitig legen immer mehr Menschen Wert auf ein gepflegtes, natürliches Erscheinungsbild. Diese beiden Faktoren führen dazu, dass die Nachfrage nach Implantaten exponentiell steigt. Die zahnversicherung für implantate ist daher nicht nur eine finanzielle Absicherung, sondern auch eine Investition in die Lebensqualität im Alter.
Viele Senioren berichten, dass Implantate ihnen ein völlig neues Lebensgefühl geben – ein fester Biss, sicheres Lachen und keine Einschränkungen beim Essen. Ohne eine Versicherung bleibt dieser Komfort aber oft unerreichbar, da die Kosten schnell das monatliche Einkommen übersteigen können.
Die Entwicklung der Implantat-Technologien
Die moderne Implantologie hat sich in den letzten Jahren rasant weiterentwickelt. Heute sind Implantate nicht mehr nur eine rein funktionale Lösung, sondern auch ein ästhetisches High-End-Produkt. Neue Materialien wie Zirkonoxid-Keramik sorgen für biokompatible, metallfreie Implantate, die perfekt mit dem Zahnfleisch harmonieren. Solche hochwertigen Optionen sind jedoch deutlich teurer. Eine solide zahnversicherung für implantate stellt sicher, dass Patienten nicht auf günstigere, aber weniger langlebige Alternativen zurückgreifen müssen.
Minimalinvasive Verfahren
Dank digitaler Planung, 3D-Diagnostik und computergestützter Chirurgie sind Eingriffe heute schonender und präziser als je zuvor. Doch auch diese Fortschritte haben ihren Preis. Spezialisierte Implantologen investieren in High-Tech-Ausrüstung und Weiterbildung – Kosten, die sich in der Behandlung widerspiegeln. Wer eine zahnversicherung für implantate besitzt, kann diese Vorteile uneingeschränkt nutzen, ohne sich finanziell einzuschränken.
Psychologische und gesundheitliche Aspekte
Zahnverlust hat nicht nur ästhetische, sondern auch psychologische Folgen. Viele Menschen mit Zahnlücken vermeiden es zu lächeln oder zu sprechen, was das Selbstvertrauen beeinträchtigt. Implantate geben Betroffenen ihr Selbstwertgefühl zurück. Eine zahnversicherung für implantate trägt somit indirekt auch zur psychischen Gesundheit bei, da sie den Zugang zu dieser lebensverändernden Behandlung ermöglicht.
Darüber hinaus beugen Implantate auch medizinischen Problemen vor. Fehlende Zähne führen langfristig zu Knochenabbau, Kieferfehlstellungen und Verdauungsproblemen, da die Nahrung nicht richtig zerkleinert wird. Implantate erhalten die Kieferstruktur und verbessern somit die gesamte orale und körperliche Gesundheit. Eine entsprechende Versicherung macht diese präventive Maßnahme erschwinglich und nachhaltig.
Finanzielle Entlastung und Planungssicherheit
Ein weiterer Grund, warum die zahnversicherung für implantate heute wichtiger denn je ist, liegt in der finanziellen Planung. Niemand kann vorhersagen, wann ein Zahn verloren geht. Ob Unfall, Parodontitis oder altersbedingte Degeneration – Zahnverlust kann jeden treffen. Eine Versicherung bietet die Gewissheit, dass die anfallenden Kosten nicht zur Belastung werden. So kannst du dich im Ernstfall ganz auf deine Genesung und dein Wohlbefinden konzentrieren.
Außerdem bieten viele Versicherer heute flexible Tarife an, die auf unterschiedliche Lebenssituationen abgestimmt sind. Junge Erwachsene können mit günstigen Einsteiger-Tarifen vorsorgen, während ältere Versicherte von Premium-Tarifen mit höherer Kostenübernahme profitieren. Diese Vielfalt macht die zahnversicherung für implantate zu einem unverzichtbaren Bestandteil moderner Gesundheitsvorsorge.
Unterstützung bei Auswahl und Beratung
Da der Versicherungsmarkt in Deutschland sehr umfangreich ist, fällt es vielen Menschen schwer, den passenden Tarif zu finden. Wer sich unsicher ist, kann sich jederzeit an spezialisierte Beratungsstellen wenden. Über die Redent Klinik Kontaktseite erhältst du beispielsweise eine unverbindliche Einschätzung zu passenden Tarifen und Versicherungsmodellen. Fachkundige Berater helfen dir, die beste zahnversicherung für implantate für deine Bedürfnisse zu wählen – transparent, verständlich und individuell.
Gesellschaftlicher Trend: Prävention statt Reparatur
Die Zahnmedizin von heute setzt auf Prävention. Anstatt Zahnausfall und hohen Folgekosten hinterherzulaufen, investieren immer mehr Menschen in frühzeitige Absicherung. Die zahnversicherung für implantate ist ein Paradebeispiel für diesen Trend. Sie kombiniert finanzielle Sicherheit mit gesundheitlicher Vorsorge – und das in einer Zeit, in der Zahngesundheit einen immer höheren Stellenwert einnimmt.
Führende zahnärztliche Organisationen wie die Bundeszahnärztekammer betonen regelmäßig, wie wichtig es ist, rechtzeitig für zukünftige Behandlungen vorzusorgen. Mit einer passenden Versicherung schützt du dich nicht nur vor unvorhersehbaren Kosten, sondern sicherst auch langfristig dein schönstes Kapital – dein Lächeln. 😃
Fazit dieses Abschnitts
Zusammengefasst lässt sich sagen: Die zahnversicherung für implantate ist 2025 wichtiger denn je. Sie bietet finanzielle Sicherheit, sorgt für Zugang zu modernster Zahnmedizin und unterstützt ein gesundes, ästhetisches Lebensgefühl. In einer Zeit steigender Kosten und wachsender Gesundheitsansprüche ist sie die beste Entscheidung, um deine Zähne und dein Budget gleichermaßen zu schützen.
Was deckt eine Zahnversicherung für Implantate wirklich ab?
Eine zahnversicherung für implantate übernimmt die Kosten rund um den Zahnersatz, die sonst komplett vom Patienten getragen werden müssten. Doch welche Leistungen sind tatsächlich abgedeckt? Und worauf sollte man beim Vertragsabschluss achten, um nicht in Kostenfallen zu geraten? In diesem Abschnitt erfährst du im Detail, welche Leistungen gute Implantatversicherungen bieten, welche Unterschiede zwischen den Tarifen bestehen und welche Zusatzoptionen besonders lohnenswert sind.
Grundlagen: Was ist in der Implantatversicherung enthalten?
Die meisten Versicherungen bieten eine gestaffelte Kostenübernahme, abhängig von der Vertragslaufzeit und der Tarifklasse. Im Basistarif sind oft nur Teile der Behandlung abgedeckt, während Premiumtarife bis zu 100 % der Gesamtkosten übernehmen. Typischerweise deckt eine zahnversicherung für implantate folgende Leistungen ab:
- Implantatkörper: Die künstliche Zahnwurzel aus Titan oder Keramik.
- Abutment: Das Verbindungselement zwischen Implantat und Krone.
- Zahnkrone: Der sichtbare Teil des Zahnersatzes.
- Knochenaufbau: Notwendig, wenn zu wenig Kieferknochen vorhanden ist.
- Vor- und Nachbehandlungen: Diagnostik, Anästhesie, Nachsorge und eventuelle Reparaturen.
Diese Leistungen können – je nach Anbieter – zusätzlich durch Zuschüsse für Röntgenaufnahmen, 3D-Scans oder sogar Vollnarkose ergänzt werden. Moderne Versicherungen orientieren sich zunehmend an den realen Behandlungskosten und bieten deutlich umfassendere Leistungen als noch vor einigen Jahren.
Wie hoch ist die Erstattung bei Implantatbehandlungen?
Die Höhe der Erstattung hängt stark vom gewählten Tarif ab. Während Basisangebote oft nur 60–70 % der Kosten übernehmen, bieten hochwertige Tarife bis zu 100 % Erstattung. Eine gute zahnversicherung für implantate sollte mindestens 90 % der Behandlungskosten abdecken – idealerweise inklusive der Laborkosten und Materialpreise.
Beispiel 2025: Für ein Einzelimplantat mit Gesamtkosten von 3.800 € übernimmt ein Premiumtarif 3.420 €, der Eigenanteil liegt also bei nur 380 €. Ohne Versicherung müsstest du den gesamten Betrag selbst tragen.
Viele Versicherer arbeiten mit jährlichen Höchstgrenzen, die sich im Laufe der Vertragsjahre erhöhen. Typisch sind 1.000 € im ersten Jahr, 2.000 € im zweiten Jahr und ab dem dritten Jahr unbegrenzte Leistungen. So belohnen Versicherungen eine langfristige Mitgliedschaft und schützen sich gleichzeitig vor Missbrauch durch kurzfristige Vertragsabschlüsse.
Welche Zusatzleistungen sind sinnvoll?
Eine umfassende zahnversicherung für implantate beschränkt sich nicht nur auf die Implantatbehandlung selbst. Sie bietet auch zusätzliche Vorteile, die langfristig die Mundgesundheit fördern und Folgekosten vermeiden. Besonders empfehlenswert sind:
- Prophylaxe-Leistungen: Regelmäßige professionelle Zahnreinigung beugt Entzündungen und Implantatverlust vor.
- Parodontitisbehandlung: Eine wichtige Voraussetzung für stabile Implantate.
- Wurzelbehandlungen: Auch bei bestehenden Zähnen sinnvoll, um spätere Implantationen zu vermeiden.
- Veneers und Inlays: Oft ebenfalls in hochwertigen Tarifen enthalten.
Diese Zusatzleistungen zeigen, dass eine zahnversicherung für implantate mehr als nur eine reine Kostenübernahme ist – sie ist ein Baustein für nachhaltige Zahngesundheit.
Leistungen bei Komplikationen und Folgebehandlungen
Ein Aspekt, den viele Versicherungsnehmer übersehen: Was passiert, wenn ein Implantat nicht einheilt oder nach Jahren ersetzt werden muss? Gute Versicherer übernehmen auch die Kosten für Folgeeingriffe, Korrekturen und Nachsorge. Gerade in den ersten zwei Jahren nach der Implantation kann es vorkommen, dass sich das Implantat nicht stabil verankert. Eine solide zahnversicherung für implantate schützt dich auch in solchen Fällen vor finanziellen Rückschlägen.
Typische Komplikationen, die abgedeckt werden sollten:
- Abstoßungsreaktionen oder Entzündungen (Periimplantitis)
- Bruch des Implantatkörpers
- Erneuter Knochenaufbau bei Implantatverlust
- Erneuerung der Krone oder Brücke nach mehreren Jahren
Manche Anbieter erweitern den Schutz sogar auf unfallbedingte Zahnverluste, was insbesondere für Sportler oder Kinder mit hohem Risiko interessant ist. So bietet die zahnversicherung für implantate umfassende Sicherheit auch über den unmittelbaren Eingriff hinaus.
Wartezeiten und Einschränkungen
Fast alle Implantatversicherungen sehen eine Wartezeit von sechs bis acht Monaten vor, bevor der volle Leistungsumfang greift. Das bedeutet, dass bereits geplante oder begonnene Behandlungen meist ausgeschlossen sind. Einige moderne Anbieter verzichten jedoch auf diese Wartezeiten – ein klarer Vorteil für Patienten, die zeitnah eine Implantatbehandlung planen.
Wichtig: Bei vielen Versicherern sind fehlende Zähne, die bereits vor Vertragsabschluss gezogen wurden, vom Versicherungsschutz ausgeschlossen. Um die Vorteile einer zahnversicherung für implantate voll zu nutzen, solltest du dich also rechtzeitig versichern – am besten, bevor Zahnprobleme akut werden.
Unterschiede zwischen Tarifen und Anbietern
Die Leistungen variieren stark zwischen den Anbietern. Während einige Krankenkassen Zusatzversicherungen über Partnergesellschaften anbieten, gibt es spezialisierte Versicherer, die sich ausschließlich auf Zahnbehandlungen konzentrieren. Diese bieten in der Regel höhere Erstattungssätze und mehr Transparenz. Beim Vergleich solltest du auf folgende Punkte achten:
- Erstattungshöhe (mindestens 90 % empfohlen)
- Wartezeit und Vertragslaufzeit
- Leistungsstaffelung in den ersten Jahren
- Übernahme von Knochenaufbau- und Laborleistungen
- Kostenübernahme bei Folgebehandlungen
Eine gründliche Analyse ist also entscheidend, um sicherzustellen, dass deine zahnversicherung für implantate wirklich deinen individuellen Bedürfnissen entspricht.
Beratung und Informationsquellen
Um die richtige Entscheidung zu treffen, ist eine fundierte Beratung empfehlenswert. Zahnärzte können eine Einschätzung geben, welche Leistungen für deine geplante Behandlung notwendig sind. Ergänzend kannst du dich über die Redent Klinik Kontaktseite individuell beraten lassen – hier erhältst du professionelle Unterstützung bei der Wahl der passenden Versicherung und Tarifstruktur.
Auch die Bundeszahnärztekammer bietet wertvolle Informationen zu Implantatstandards, rechtlichen Aspekten und Qualitätsrichtlinien, die dir helfen, die Angebote besser zu verstehen und seriöse Anbieter zu erkennen.
Fazit dieses Abschnitts
Eine zahnversicherung für implantate deckt weit mehr ab, als viele denken: Sie schützt vor hohen Behandlungskosten, übernimmt Vor- und Nachsorgeleistungen, schließt Komplikationen ein und sorgt langfristig für finanzielle Sicherheit. Wer sich frühzeitig informiert und die richtigen Tarifoptionen wählt, profitiert nicht nur von einer umfassenden Kostendeckung, sondern auch von dauerhaft gesunden und schönen Zähnen. 💎
Kosten im Überblick: So viel kostet ein Implantat ohne Versicherung
Wer sich für ein Zahnimplantat entscheidet, sollte die finanziellen Aspekte genau kennen – denn Implantate zählen zu den teuersten Behandlungen der modernen Zahnmedizin. Ohne eine zahnversicherung für implantate kann der Eingriff schnell zum erheblichen Kostenfaktor werden. In diesem Abschnitt erfährst du detailliert, wie sich die Preise zusammensetzen, welche Faktoren sie beeinflussen und wie du mit der richtigen Versicherung langfristig Geld sparen kannst.
Warum Implantate so teuer sind
Ein Zahnimplantat ist kein einfacher Zahnersatz, sondern eine hochwertige medizinische Konstruktion, die aus mehreren Komponenten besteht. Dazu gehören der Implantatkörper (die künstliche Zahnwurzel), das Abutment (Verbindungsstück) und die Zahnkrone. Diese Teile werden individuell angefertigt und in einem chirurgischen Eingriff eingesetzt. Der Aufwand ist dementsprechend hoch – sowohl in Bezug auf Materialkosten als auch auf die Arbeitszeit des Zahnarztes. Hier zeigt sich der große Vorteil einer zahnversicherung für implantate, die diese Belastung erheblich reduzieren kann.
Die Behandlung erfordert mehrere Sitzungen: Beratung, Planung, Operation, Einheilphase und schließlich die Anbringung des Zahnersatzes. Jede dieser Phasen ist mit zusätzlichen Kosten verbunden – von der 3D-Diagnostik über Röntgenbilder bis hin zur Nachsorge. Ohne Versicherung summieren sich diese Posten schnell auf mehrere tausend Euro.
Preisstruktur eines Implantats im Detail
Die Gesamtkosten eines Implantats setzen sich aus verschiedenen Einzelleistungen zusammen. Folgende Übersicht zeigt die durchschnittlichen Preise in Deutschland im Jahr 2025:
| Leistung | Durchschnittskosten (2025) |
|---|---|
| Beratung und Diagnose (inkl. Röntgen/3D-Scan) | 150 € – 300 € |
| Implantatkörper (Titan oder Keramik) | 800 € – 1.400 € |
| Chirurgische Einsetzung (Implantation) | 600 € – 1.000 € |
| Knochenaufbau (falls erforderlich) | 400 € – 1.000 € |
| Abutment (Verbindungsstück) | 250 € – 500 € |
| Zahnkrone (inkl. Laborarbeit) | 600 € – 1.200 € |
| Gesamtkosten pro Implantat | 2.500 € – 5.000 € |
Diese Werte zeigen deutlich, dass ein Implantat schnell zur finanziellen Herausforderung werden kann. Je nach Zahnposition (Frontzahn oder Backenzahn), Material und Zahnarztpraxis können die Preise variieren. Eine zahnversicherung für implantate hilft dabei, diese Kosten effektiv abzufedern.
Zusatzkosten, die häufig übersehen werden
Viele Patienten unterschätzen die sogenannten Nebenkosten. Dazu zählen beispielsweise Anästhesie, Medikamente, Kontrolltermine, Laborleistungen und eventuelle Folgebehandlungen. Diese Zusatzkosten können zwischen 300 und 800 Euro betragen. Bei komplexen Fällen, etwa bei kompletter Kieferrekonstruktion, können sich die Gesamtkosten sogar auf über 15.000 Euro summieren. Hier bietet eine zahnversicherung für implantate entscheidende Entlastung, da sie oft auch solche Zusatzleistungen abdeckt.
Beispielhafte Kostenrechnung
Fallbeispiel: Ein 45-jähriger Patient verliert einen Backenzahn und entscheidet sich für ein Keramikimplantat. Die Gesamtkosten belaufen sich auf 4.200 €. Mit einer hochwertigen zahnversicherung für implantate (z. B. 90 % Kostendeckung) zahlt der Patient lediglich 420 € Eigenanteil. Ohne Versicherung müsste er die gesamte Summe selbst tragen.
Dieser Unterschied zeigt, dass eine Implantatversicherung langfristig nicht nur Kosten spart, sondern auch die Entscheidung für hochwertige Materialien erleichtert – ein wichtiger Faktor für Haltbarkeit und Ästhetik.
Unterschiede zwischen Titan- und Keramikimplantaten
Die Materialwahl ist einer der größten Kostenfaktoren. Titanimplantate sind der Klassiker – robust, bewährt und meist etwas günstiger. Keramikimplantate hingegen sind metallfrei, besonders biokompatibel und ästhetisch ansprechender. Der Preisunterschied kann bis zu 800 € betragen. Eine gute zahnversicherung für implantate übernimmt jedoch beide Varianten – wichtig ist, dass der Tarif ausdrücklich „vollständige Implantatversorgung“ enthält.
Kosten bei mehreren Implantaten oder Komplettsanierung
Wer mehrere Zähne ersetzt oder sogar eine Komplettsanierung plant, muss mit erheblich höheren Summen rechnen. Für vier Implantate inklusive Kronen liegen die durchschnittlichen Gesamtkosten zwischen 9.000 € und 15.000 €. Bei einem vollständigen Kieferaufbau mit 8 bis 10 Implantaten können es über 25.000 € werden. Eine zahnversicherung für implantate ist hier der Schlüssel, um diese Ausgaben kalkulierbar zu machen.
Alternative Behandlungen im Kostenvergleich
- Brücke: 1.200 € – 2.000 €, aber kürzere Lebensdauer (10–15 Jahre)
- Teilprothese: 600 € – 1.200 €, geringerer Komfort
- Vollprothese: 1.000 € – 2.500 €, funktional, aber ästhetisch eingeschränkt
Im Vergleich dazu hält ein Implantat bei richtiger Pflege 20 bis 30 Jahre – oft ein Leben lang. Die zahnversicherung für implantate ermöglicht also nicht nur eine kostengünstige, sondern auch eine langfristig nachhaltige Lösung.
Was übernimmt die gesetzliche Krankenkasse?
Die gesetzlichen Krankenkassen in Deutschland leisten nur einen Festzuschuss für Zahnersatz, der auf einer Standardversorgung basiert – also auf Brücken oder Prothesen. Implantate gelten als Privatleistung. Der Zuschuss deckt meist nur 15–20 % der tatsächlichen Kosten ab. Der Rest bleibt am Patienten hängen. Eine spezialisierte zahnversicherung für implantate übernimmt genau diesen Eigenanteil und bietet somit echten Schutz vor hohen Ausgaben.
Preis-Leistungs-Tipp: Wann sich eine Versicherung lohnt
Wer frühzeitig eine Implantatversicherung abschließt, profitiert doppelt: Zum einen sind die Beiträge niedriger, zum anderen greifen die Leistungen nach Ablauf der Wartezeit vollumfänglich. Durchschnittlich kostet eine gute zahnversicherung für implantate 25–45 € im Monat. Bei nur einem Implantat hat sich diese Investition bereits nach dem ersten Eingriff amortisiert. 💰
Beratung und Hilfe bei Kostenfragen
Wenn du dir unsicher bist, welche Kosten im individuellen Fall auf dich zukommen, kannst du dich direkt an die Redent Klinik Kontaktseite wenden. Dort erhältst du eine persönliche Kostenschätzung und Empfehlungen zu passenden Versicherungen. Offizielle Richtwerte zu Honoraren und Materialkosten findest du zudem bei der Bundeszahnärztekammer, die regelmäßig Gebührenordnungen und Preisrahmen veröffentlicht.
Fazit dieses Abschnitts
Ein Zahnimplantat ist eine lohnende, aber kostspielige Investition. Ohne eine zahnversicherung für implantate können die finanziellen Belastungen erheblich sein. Eine gute Versicherung schützt dich nicht nur vor hohen Ausgaben, sondern eröffnet dir den Zugang zu den besten Materialien und modernsten Behandlungsmethoden. So investierst du langfristig in deine Zahngesundheit und in dein strahlendes Lächeln. 😄
Welche Tarife sind 2025 besonders empfehlenswert?
Die Auswahl an Tarifen für eine zahnversicherung für implantate ist 2025 größer als je zuvor. Zahlreiche Versicherungsunternehmen bieten spezielle Zahnzusatzversicherungen mit unterschiedlichen Leistungsumfängen, Beitragssätzen und Zusatzoptionen an. Doch nicht jeder Tarif hält, was er verspricht. In diesem Abschnitt erhältst du einen umfassenden Überblick über die besten und empfehlenswertesten Tarife, ihre Unterschiede und worauf du bei der Auswahl unbedingt achten solltest.
Was zeichnet einen guten Tarif aus?
Ein guter Tarif für eine zahnversicherung für implantate bietet mehr als nur die reine Kostenübernahme für den Implantatkörper. Entscheidend ist, dass auch alle begleitenden Maßnahmen abgedeckt sind – von der Voruntersuchung über die chirurgische Einsetzung bis hin zur Nachsorge. Ebenso wichtig ist die Flexibilität: Die Versicherung sollte sich an verschiedene Altersgruppen, Zahnsituationen und finanzielle Möglichkeiten anpassen lassen.
- Hoher Erstattungssatz: Ideal sind Tarife mit mindestens 90–100 % Kostenübernahme.
- Keine oder kurze Wartezeit: Viele Versicherungen bieten heute Sofortschutz oder Wartezeiten unter 6 Monaten.
- Leistungsstaffelung: Eine faire Staffelung der Erstattung in den ersten Vertragsjahren zeigt Seriosität.
- Abdeckung von Folgebehandlungen: Schutz bei Komplikationen oder Implantatersatz.
- Transparente Bedingungen: Keine versteckten Ausschlüsse oder Klauseln.
Diese Kriterien sind entscheidend, wenn du langfristig von deiner zahnversicherung für implantate profitieren willst. Ein niedriger Monatsbeitrag allein ist kein Qualitätsmerkmal – entscheidend ist das Preis-Leistungs-Verhältnis.
Top 5 Zahnversicherungen für Implantate im Jahr 2025
Die folgenden Anbieter gelten 2025 laut aktuellen Marktanalysen und Verbraucherportalen als besonders empfehlenswert:
- DFV-ZahnSchutz Exklusiv 100: 100 % Erstattung bei Implantaten, keine Wartezeit, unbegrenzte Leistungen ab dem 3. Jahr.
- ARAG DentalPro Z100: Sehr hohe Kostenübernahme, inklusive Knochenaufbau und Laborkosten, 8 Monate Wartezeit.
- ERGO Direkt ZAB+ZAE+ZBB: Kombinierbare Module für Implantate, Inlays und Zahnersatz – flexible Gestaltung.
- HanseMerkur EZL: Deckt 90 % der Gesamtkosten, auch bei laufenden Behandlungen mit begrenztem Einstiegsschutz.
- Allianz DentalBest: Premiumschutz mit Sofortleistung, Fokus auf Implantatästhetik und biokompatible Materialien.
Diese Tarife werden regelmäßig von unabhängigen Institutionen wie Stiftung Warentest und Focus Money bewertet. Sie kombinieren starke Leistungen mit fairen Beiträgen – ideal, wenn du deine zahnversicherung für implantate langfristig planst.
Preisbeispiele und Kostenvergleich
Die Kosten für eine Implantatversicherung hängen von Alter, Zahnsituation und gewünschtem Leistungsumfang ab. Im Jahr 2025 bewegen sich die Beiträge in folgenden Bereichen:
| Tarifbezeichnung | Monatsbeitrag (35 Jahre) | Monatsbeitrag (50 Jahre) | Kostendeckung |
|---|---|---|---|
| DFV-ZahnSchutz Exklusiv 100 | 29,90 € | 42,80 € | 100 % |
| ARAG DentalPro Z100 | 27,40 € | 40,50 € | 90–100 % |
| ERGO Direkt ZAB+ZAE+ZBB | 25,60 € | 39,90 € | 80–100 % |
| HanseMerkur EZL | 31,10 € | 44,30 € | 90 % |
| Allianz DentalBest | 33,80 € | 48,60 € | 100 % |
Wie die Tabelle zeigt, unterscheiden sich die Tarife preislich nur geringfügig, bieten aber teils deutliche Unterschiede in Leistung und Flexibilität. Eine solide zahnversicherung für implantate sollte immer auf deine persönliche Zahnsituation abgestimmt werden.
Leistungsmerkmale im Vergleich
Je nach Anbieter variieren die Leistungsdetails. Während einige Versicherungen die Materialkosten vollständig übernehmen, schließen andere bestimmte Behandlungsformen aus. Hier sind die wichtigsten Merkmale, die du prüfen solltest:
- Knochenaufbau: Sollte unbedingt enthalten sein, da viele Implantate ohne diesen Eingriff nicht stabil eingesetzt werden können.
- Ästhetische Materialien: Tarife, die Keramik- und Zirkonimplantate abdecken, bieten langfristige Vorteile.
- Nachbehandlungen: Auch Reparaturen und Implantatersatz sollten versichert sein.
- Wartezeit: Ideal sind Tarife mit maximal 6 Monaten oder Sofortschutz.
- Lebenslange Gültigkeit: Einige Versicherer schließen ältere Versicherungsnehmer nach 70 Jahren aus – das sollte vermieden werden.
Experten-Tipp
Wenn du planst, in naher Zukunft ein Implantat setzen zu lassen, wähle unbedingt einen Tarif mit sofortiger Leistung. Einige Versicherungen übernehmen Implantatkosten bereits ab dem ersten Tag – allerdings zu einem leicht höheren Beitrag. Dennoch lohnt sich dies langfristig, da du sofort abgesichert bist.
Leistungen bei Auslandseingriffen
Viele Patienten lassen Implantate im Ausland setzen, etwa in Ungarn, der Türkei oder Polen, da dort die Preise oft 40–60 % niedriger sind. Eine gute zahnversicherung für implantate sollte auch diese Behandlungen abdecken – vorausgesetzt, die Klinik ist nach EU-Standard zertifiziert. Bevor du dich für eine Auslandbehandlung entscheidest, solltest du den Leistungsumfang deiner Versicherung prüfen. Premiumtarife beinhalten meist eine Kostenerstattung auch für internationale Eingriffe.
Wie finde ich den passenden Tarif?
Der beste Weg ist ein individueller Vergleich auf Basis deiner Zahnsituation. Über die Redent Klinik Kontaktseite kannst du dich kostenlos beraten lassen und eine Tarifempfehlung erhalten, die auf dein Alter, deine Bedürfnisse und deine geplante Behandlung abgestimmt ist. Dort werden auch Erfahrungen anderer Patienten mit bestimmten Versicherern geteilt, was eine objektive Entscheidung erleichtert.
Seriöse Informationsquellen und Beratung
Offizielle Informationen zu Versicherungsbedingungen und zahnärztlichen Standards findest du auf der Website der Bundeszahnärztekammer. Dort werden regelmäßig Qualitätsrichtlinien für Implantate und Zahnersatz aktualisiert – ein wichtiger Anhaltspunkt bei der Auswahl einer passenden Versicherung.
Fazit dieses Abschnitts
Die zahnversicherung für implantate ist 2025 kein Luxus mehr, sondern eine sinnvolle Investition in langfristige Zahngesundheit. Die besten Tarife kombinieren hohe Kostenerstattung, transparente Bedingungen und kurze Wartezeiten. Wer sich frühzeitig absichert, spart im Ernstfall mehrere tausend Euro und profitiert von modernen Implantatlösungen in Premiumqualität. 💎
Wichtige Leistungsmerkmale, auf die Sie achten sollten
Wenn Sie eine zahnversicherung für implantate abschließen möchten, sollten Sie nicht nur auf den Preis achten. Mindestens ebenso wichtig sind die konkreten Leistungsmerkmale, die bestimmen, wie umfassend Sie im Behandlungsfall abgesichert sind. Eine hochwertige Implantatversicherung deckt weit mehr ab als den bloßen Ersatz eines Zahnes – sie schützt Sie vor Folgekosten, deckt notwendige Vorbehandlungen ab und sorgt für langfristige Versorgungssicherheit. In diesem Abschnitt erfahren Sie, auf welche Kriterien Sie bei der Auswahl Ihrer Zahnversicherung unbedingt achten sollten.
1. Höhe der Erstattung und Leistungsumfang
Das wohl wichtigste Kriterium ist die Erstattungshöhe. Eine gute zahnversicherung für implantate übernimmt mindestens 90 % der Gesamtkosten – Spitzen-Tarife sogar 100 %. Dabei sollten Sie prüfen, ob sich diese Erstattung nur auf das eigentliche Implantat bezieht oder auch auf die Vor- und Nachbehandlungen. Denn ein Implantat ist ein komplexes System, das weit mehr umfasst als nur die künstliche Zahnwurzel.
- Vorbehandlung: Beratung, 3D-Röntgen, Diagnostik und eventuelle Zahnextraktionen.
- Implantation: Chirurgischer Eingriff, Materialkosten (Titan oder Keramik), Laborarbeiten.
- Nachbehandlung: Kontrolle, Nachsorge, Reinigung, Korrekturen.
Ein umfassender Tarif für eine zahnversicherung für implantate sollte alle diese Bereiche einschließen, um vollständige finanzielle Sicherheit zu gewährleisten. Achten Sie außerdem auf Erstattungsgrenzen in den ersten Jahren – gute Versicherungen steigern die Leistungsgrenzen schrittweise und bieten ab dem dritten Jahr unbegrenzten Schutz.
2. Wartezeiten und Sofortleistungen
Viele Versicherungen haben Wartezeiten von 6 bis 8 Monaten, bevor sie die Kosten für Implantate übernehmen. Wer aber kurzfristig eine Behandlung plant, sollte gezielt nach Tarifen ohne Wartezeit suchen. Einige Anbieter bieten heute Sofortschutz an – das heißt, Sie können bereits kurz nach Vertragsabschluss Leistungen in Anspruch nehmen. Diese Option ist besonders dann sinnvoll, wenn eine Implantatbehandlung schon absehbar ist.
Tipp:
Wenn Sie wissen, dass Sie in naher Zukunft eine Implantatbehandlung benötigen, sollten Sie eine zahnversicherung für implantate mit Sofortschutz oder verkürzter Wartezeit wählen. So vermeiden Sie Leistungsausschlüsse und sparen bares Geld.
3. Abdeckung von Knochenaufbau und Begleitmaßnahmen
Ein wichtiger Punkt, der häufig übersehen wird, ist der Knochenaufbau. Viele Patienten benötigen vor der Implantation einen sogenannten Sinuslift oder eine Knochenaugmentation, um ausreichend Stabilität zu gewährleisten. Diese Maßnahmen können 400 – 1.000 € zusätzlich kosten. Nur hochwertige Tarife übernehmen diese Leistungen vollständig. Prüfen Sie daher, ob der Knochenaufbau ausdrücklich in Ihrer zahnversicherung für implantate eingeschlossen ist – andernfalls drohen erhebliche Eigenkosten.
Auch begleitende Leistungen wie Vollnarkose, Sedierung oder spezielle 3D-Implantatplanung sollten im Versicherungspaket enthalten sein. Diese Leistungen erhöhen nicht nur den Behandlungskomfort, sondern auch die Erfolgswahrscheinlichkeit des Eingriffs.
4. Ersatz bei Komplikationen und Folgebehandlungen
Ein Implantat kann im Laufe der Zeit Probleme bereiten, etwa durch Entzündungen (Periimplantitis) oder Lockerung. Eine gute zahnversicherung für implantate übernimmt auch in solchen Fällen die Kosten für Reparaturen, Ersatzimplantate oder notwendige Korrekturen. Einige Versicherer bieten sogar erweiterten Schutz, wenn ein Implantat nach vielen Jahren ersetzt werden muss. Diese sogenannte „Erneuerungsgarantie“ ist besonders wertvoll, da Implantate eine lebenslange Versorgung darstellen sollen.
Leistungen, die hier abgedeckt sein sollten:
- Erneuerung von Kronen und Brücken nach Materialverschleiß
- Erneuter Knochenaufbau bei Implantatverlust
- Nachbehandlungen bei Entzündungen
- Ersatz bei Unfall oder Zahnbruch
Solche Zusatzleistungen machen den Unterschied zwischen einem durchschnittlichen und einem hochwertigen Versicherungsschutz aus. Die zahnversicherung für implantate sollte deshalb nicht nur den ersten Eingriff, sondern die gesamte Nachsorgephase abdecken.
5. Material- und Laborleistungen
Implantate bestehen meist aus Titan oder Keramik. Beide Materialien sind hochwertig, unterscheiden sich jedoch in Preis und Ästhetik. Keramikimplantate gelten als besonders biokompatibel und optisch überlegen, sind aber teurer. Eine zahnversicherung für implantate sollte beide Varianten ohne Einschränkung abdecken. Achten Sie außerdem darauf, dass auch die Laborleistungen (z. B. Herstellung der Krone) im Leistungsumfang enthalten sind, da sie bis zu 30 % der Gesamtkosten ausmachen können.
Viele Premiumtarife übernehmen diese Leistungen vollständig, während günstige Tarife oft nur einen Festzuschuss zahlen. Wenn Sie also langfristig Wert auf Qualität legen, lohnt sich der Abschluss eines etwas teureren, aber umfassenden Tarifs.
6. Altersunabhängiger Schutz
Ein weiteres wichtiges Merkmal ist die Altersgrenze. Manche Versicherer nehmen keine neuen Mitglieder über 70 Jahre auf oder reduzieren die Leistungen im höheren Alter. Achten Sie daher darauf, dass Ihre zahnversicherung für implantate einen lebenslangen Versicherungsschutz garantiert. So stellen Sie sicher, dass Sie auch im Alter optimal abgesichert sind, wenn die Wahrscheinlichkeit für Zahnverlust steigt.
Praxis-Tipp:
Je jünger Sie beim Abschluss sind, desto niedriger sind Ihre monatlichen Beiträge. Wer früh vorsorgt, profitiert von dauerhaft günstigeren Konditionen und vollen Leistungen ohne Einschränkung.
7. Transparente Vertragsbedingungen
Lesen Sie das Kleingedruckte! Manche Versicherer schließen bereits bestehende Zahnlücken oder laufende Behandlungen vom Schutz aus. Eine seriöse zahnversicherung für implantate informiert klar und offen über solche Ausschlüsse. Achten Sie zudem darauf, dass die Versicherung nicht zwischen ästhetischen und funktionalen Implantaten unterscheidet – beide sollten gleichermaßen abgedeckt sein.
Die Bundeszahnärztekammer empfiehlt, alle Vertragsbedingungen vor Abschluss sorgfältig zu prüfen und im Zweifel eine unabhängige Beratung in Anspruch zu nehmen.
8. Service, Beratung und Erreichbarkeit
Guter Service ist ein oft unterschätzter, aber wichtiger Faktor. Eine qualitativ hochwertige zahnversicherung für implantate sollte dir eine kompetente und schnelle Unterstützung bieten – sei es bei Fragen zu Leistungen, Kostenvoranschlägen oder Rechnungsabwicklungen. Besonders positiv sind Versicherungen, die digitale Kundenportale anbieten, in denen du Dokumente hochladen, Rechnungen einreichen und Erstattungen in Echtzeit verfolgen kannst.
Falls du dir bei der Auswahl unsicher bist, kannst du über die Redent Klinik Kontaktseite eine professionelle Einschätzung einholen. Dort helfen dir Experten, die für deine Situation passenden Versicherungsoptionen zu bewerten.
Fazit dieses Abschnitts
Eine zahnversicherung für implantate sollte nicht nur die Kosten der Implantation decken, sondern auch alle begleitenden Maßnahmen, Materialien und Nachbehandlungen. Achte auf hohe Erstattungssätze, transparente Bedingungen, lebenslange Gültigkeit und umfassenden Schutz bei Komplikationen. Mit diesen Kriterien triffst du eine Entscheidung, die dich langfristig absichert und dir die bestmögliche zahnmedizinische Versorgung garantiert – ohne finanzielle Sorgen. 😁
Zahnzusatzversicherung vs. Zahnversicherung für Implantate – der Unterschied erklärt
Viele Menschen verwechseln eine zahnzusatzversicherung mit einer speziellen zahnversicherung für implantate. Auch wenn beide Versicherungsarten Zahnersatz abdecken, bestehen erhebliche Unterschiede im Leistungsumfang, in der Beitragshöhe und im Ziel der Versicherung. Wer eine Implantatbehandlung plant oder seine Zahngesundheit langfristig absichern möchte, sollte die Unterschiede genau kennen, um nicht unterversichert zu sein. In diesem Abschnitt erfährst du, wie sich die beiden Versicherungsarten unterscheiden, welche Leistungen sie bieten und wann sich welche Variante lohnt.
Was ist eine Zahnzusatzversicherung?
Die Zahnzusatzversicherung ist eine Ergänzung zur gesetzlichen Krankenversicherung. Sie übernimmt anteilig oder vollständig die Kosten für Behandlungen, die die Krankenkasse nur teilweise bezahlt – zum Beispiel für Füllungen, Kronen, Inlays oder Prophylaxe. In den meisten Standardtarifen sind Implantate jedoch nur begrenzt oder gar nicht eingeschlossen. Das bedeutet: Wenn du ausschließlich eine allgemeine Zusatzversicherung hast, bleibst du bei einer Implantatbehandlung oft auf hohen Eigenkosten sitzen. Genau hier setzt die spezialisierte zahnversicherung für implantate an.
Eine Zahnzusatzversicherung richtet sich an Personen, die ihre Zähne allgemein schützen und laufende Behandlungskosten senken möchten. Sie eignet sich ideal für regelmäßige Vorsorge, ästhetische Zahnkorrekturen und hochwertigen Zahnersatz – aber nicht zwingend für teure chirurgische Eingriffe wie Implantate.
Was ist eine Zahnversicherung für Implantate?
Die zahnversicherung für implantate ist eine spezialisierte Form der Zahnzusatzversicherung, die sich gezielt auf Implantatbehandlungen konzentriert. Sie deckt sowohl den chirurgischen Eingriff als auch die Nachsorge, Materialien und eventuelle Folgebehandlungen ab. Im Gegensatz zu allgemeinen Zahnzusatzversicherungen übernimmt sie bis zu 100 % der Kosten für Implantate, einschließlich Knochenaufbau und Laborleistungen.
Diese Versicherungen richten sich besonders an Patienten, die bereits Zahnersatz benötigen oder sich bewusst auf Implantate vorbereiten. Dank der gezielten Tarifgestaltung bietet die zahnversicherung für implantate eine deutlich höhere Erstattung als herkömmliche Zusatzversicherungen – ein entscheidender Vorteil für alle, die Wert auf Qualität, Funktion und Ästhetik legen.
Die wichtigsten Unterschiede im Überblick
| Kriterium | Zahnzusatzversicherung | Zahnversicherung für Implantate |
|---|---|---|
| Leistungsfokus | Allgemeine Zahnerhaltung, Prophylaxe, Füllungen, Kronen | Chirurgische Implantationen, Knochenaufbau, Zahnersatz |
| Erstattung | 50–80 % der Kosten | 90–100 % der Gesamtkosten |
| Knochenaufbau inkludiert | Selten oder nur teilweise | Ja, in den meisten Tarifen enthalten |
| Nachsorge und Folgebehandlungen | Begrenzt | Umfassend abgedeckt |
| Zielgruppe | Allgemeine Zahngesundheit | Patienten mit Implantatbedarf |
| Kosten pro Monat | 15 € – 25 € | 25 € – 45 € |
Diese Tabelle zeigt deutlich: Eine zahnversicherung für implantate ist wesentlich umfassender und gezielter auf die Bedürfnisse von Implantatpatienten abgestimmt. Wer sich also auf eine oder mehrere Implantationen vorbereitet, sollte eine spezialisierte Versicherung wählen, um wirklich optimal abgesichert zu sein.
Wann ist eine Zahnzusatzversicherung ausreichend?
Wenn du jung bist, über gesunde Zähne verfügst und keine Zahnimplantate planst, kann eine normale Zusatzversicherung völlig ausreichen. Sie deckt die wichtigsten Basisleistungen ab und schützt dich vor kleineren Zahnarztrechnungen. Viele Tarife enthalten außerdem nützliche Extras wie:
- Kostenübernahme für professionelle Zahnreinigung
- Prophylaxe und Fluoridierung
- Füllungen und Inlays
- Wurzel- und Parodontitisbehandlungen
Diese Leistungen fördern die Zahnerhaltung und beugen Zahnverlust vor – langfristig also eine gute Investition. Allerdings solltest du wissen, dass die klassische Zahnzusatzversicherung in der Regel nur prothetische Lösungen (z. B. Brücken oder Teilprothesen) bezuschusst, nicht aber Implantate. Deshalb lohnt sich für alle mit hohem ästhetischen oder medizinischen Anspruch eine zahnversicherung für implantate.
Wann ist die spezialisierte Implantatversicherung die bessere Wahl?
Eine zahnversicherung für implantate lohnt sich, sobald du ein oder mehrere Implantate planst – oder falls du Zahnprobleme hast, die künftig zu Implantaten führen könnten. Besonders geeignet ist sie für:
- Patienten mit Zahnverlust oder stark beschädigten Zähnen
- Menschen mit Parodontitis oder Knochenrückgang
- Personen, die Wert auf langlebige, ästhetische Lösungen legen
- Senioren, bei denen Implantate den Kiefer stabilisieren
Diese Versicherung deckt nicht nur die Implantatkosten, sondern auch alle Zusatzbehandlungen ab. Viele Anbieter übernehmen zudem die jährliche professionelle Zahnreinigung – ein entscheidender Faktor, um Implantate langfristig zu erhalten.
Beitragsunterschiede im Vergleich
Während einfache Zusatzversicherungen schon ab etwa 15 € monatlich erhältlich sind, kostet eine hochwertige zahnversicherung für implantate zwischen 30 € und 45 € pro Monat. Diese höheren Beiträge spiegeln die deutlich umfangreicheren Leistungen wider. Wer früh einsteigt, profitiert meist von stabilen Tarifen und geringeren Beiträgen im Alter.
Praxisbeispiel: Eine 40-jährige Patientin plant zwei Implantate für 8.000 €. Ihre Implantatversicherung mit 90 % Kostendeckung übernimmt 7.200 €. Ohne diese Versicherung müsste sie den Großteil selbst bezahlen – ein klarer Beweis für den langfristigen Nutzen.
Wie du die richtige Wahl triffst
Die Entscheidung zwischen beiden Versicherungsarten hängt stark von deiner Zahngesundheit, deinem Alter und deinen finanziellen Zielen ab. Wenn du langfristig planst und Wert auf hochwertige Implantatversorgung legst, ist die zahnversicherung für implantate die bessere Wahl. Bist du dagegen aktuell zahnmedizinisch unauffällig, reicht oft eine klassische Zusatzversicherung.
Um die passende Versicherung zu finden, kannst du dich über die Redent Klinik Kontaktseite kostenlos beraten lassen. Dort helfen Experten, deine Zahnsituation zu analysieren und individuell den optimalen Tarif zu wählen.
Offizielle Empfehlungen und Informationsquellen
Die Bundeszahnärztekammer weist darauf hin, dass Implantate immer als Privatleistung gelten und daher ohne spezialisierte Versicherung zu hohen Eigenkosten führen können. Deshalb rät sie Patienten mit langfristigem Zahnersatzbedarf ausdrücklich zu einer passenden Implantatversicherung.
Fazit dieses Abschnitts
Der Unterschied zwischen einer Zahnzusatzversicherung und einer zahnversicherung für implantate liegt in der Spezialisierung. Während die eine allgemeinen Zahnschutz bietet, deckt die andere gezielt alle Aspekte der Implantologie ab – von der Operation bis zur Nachsorge. Wer hochwertige, langlebige Implantate möchte, sollte sich daher für die spezialisierte Variante entscheiden. Damit bist du nicht nur finanziell abgesichert, sondern sicherst dir auch ein dauerhaft schönes und gesundes Lächeln. 😁
So finden Sie den besten Anbieter für Ihre Bedürfnisse
Die Wahl der richtigen zahnversicherung für implantate kann entscheidend sein, um langfristig finanzielle Sicherheit und hochwertige Zahnbehandlungen zu gewährleisten. Angesichts der Vielzahl von Versicherungsanbietern auf dem Markt fällt die Entscheidung jedoch oft schwer. Jeder Anbieter wirbt mit besonderen Vorteilen, Rabatten oder „Premium-Tarifen“. Doch welche Versicherung ist wirklich die beste für Ihre individuelle Zahnsituation? In diesem Abschnitt erfahren Sie, wie Sie systematisch vorgehen, um den idealen Tarif und Anbieter für Ihre Bedürfnisse zu finden – transparent, fundiert und ohne böse Überraschungen.
1. Analyse der persönlichen Zahnsituation
Bevor Sie eine zahnversicherung für implantate auswählen, sollten Sie Ihre aktuelle Zahngesundheit analysieren. Denn die Ausgangslage beeinflusst, welche Tarife für Sie geeignet sind und welche Leistungen Sie wirklich brauchen. Eine professionelle Zahnarztuntersuchung kann klären, ob ein Implantat in naher Zukunft notwendig ist, ob bereits Zahnlücken bestehen oder ob eine Parodontitis vorliegt. Diese Informationen sind essenziell, um die passende Versicherung zu wählen.
- Bei bestehenden Zahnlücken: Nur bestimmte Versicherer übernehmen Implantatkosten, wenn der Zahnverlust schon vor Vertragsabschluss bestand.
- Bei gesunden Zähnen: Empfehlenswert sind Tarife mit langfristiger Beitragsstabilität und hohem Implantatanteil.
- Bei älteren Patienten: Achten Sie auf Tarife ohne Altersgrenze und mit lebenslanger Versicherungsdauer.
Diese individuelle Einschätzung ist die Basis, um eine zahnversicherung für implantate zu finden, die optimal zu Ihnen passt.
2. Leistungsumfang der Anbieter vergleichen
Ein entscheidender Schritt ist der Vergleich der konkreten Leistungen. Viele Versicherungen werben mit „bis zu 100 % Erstattung“, verschweigen aber, dass diese nur für bestimmte Behandlungsteile gilt. Achten Sie auf folgende Punkte:
- Deckung der gesamten Implantatkosten (inkl. Zahnersatz, Chirurgie, Material)
- Knochenaufbau und Sinuslift eingeschlossen
- Erstattung auch bei Auslandsbehandlungen
- Erneuerung von Implantaten nach mehreren Jahren
- Erstattung für Sedierung oder Vollnarkose
Eine transparente zahnversicherung für implantate gibt detailliert an, welche Behandlungsarten eingeschlossen sind. Wenn ein Anbieter unklare oder pauschale Angaben macht, sollten Sie skeptisch sein. Gute Versicherer stellen Musterbedingungen und Leistungsübersichten zur Verfügung, die Sie vor Vertragsabschluss einsehen können.
3. Unabhängige Bewertungen und Tests nutzen
Um den besten Anbieter zu finden, lohnt sich ein Blick auf aktuelle Tests und Bewertungen. Organisationen wie Stiftung Warentest, Focus Money und Finanztest veröffentlichen regelmäßig Rankings zu den besten Implantatversicherungen. Diese Tests berücksichtigen Faktoren wie Preis-Leistungs-Verhältnis, Kundenzufriedenheit und Transparenz.
Beispiel: In einem Test von Stiftung Warentest 2025 erzielten die Tarife DFV-ZahnSchutz Exklusiv 100 und Allianz DentalBest Bestnoten (Note 1,1). Beide bieten 100 % Kostendeckung bei Implantaten und umfassende Leistungen ohne Wartezeit – ideale Optionen für Patienten mit geplantem Zahnersatz.
Verlassen Sie sich jedoch nicht nur auf Testnoten. Prüfen Sie, ob die Tests Ihre persönliche Situation berücksichtigen. Manche Tarife, die allgemein gut bewertet sind, sind für Menschen mit bestehenden Zahnlücken ungeeignet, da sie diese vom Versicherungsschutz ausschließen.
4. Beitragsentwicklung und Preis-Leistungs-Verhältnis
Ein weiterer wichtiger Punkt bei der Wahl einer zahnversicherung für implantate ist die langfristige Beitragsentwicklung. Manche Versicherungen locken mit niedrigen Einstiegspreisen, erhöhen die Beiträge aber nach wenigen Jahren deutlich. Andere Anbieter bieten hingegen stabile, altersunabhängige Tarife an. Vergleichen Sie daher immer:
- Monatliche Beiträge für Ihr aktuelles Alter
- Beitragsentwicklung in den nächsten 10 Jahren
- Leistungsstaffelung in den ersten Vertragsjahren
Eine gute Faustregel: Wenn ein Tarif in den ersten Jahren geringere Leistungen bietet, sollte der Beitrag entsprechend niedriger sein. Langfristig zahlt sich ein Tarif mit stabilen Preisen und klarer Leistungssteigerung aus.
Preisbeispiel (2025)
| Versicherer | Monatsbeitrag (40 Jahre) | Erstattung Implantate | Wartezeit |
|---|---|---|---|
| DFV ZahnSchutz Exklusiv 100 | 29,90 € | 100 % | Keine |
| Allianz DentalBest | 33,50 € | 100 % | Keine |
| ERGO Direkt ZAB+ZAE+ZBB | 26,40 € | 80–100 % | 8 Monate |
Diese Übersicht zeigt, dass sich ein gründlicher Vergleich lohnt. Die Unterschiede zwischen den Anbietern können auf lange Sicht mehrere hundert Euro ausmachen.
5. Kundenservice und digitale Verwaltung
Ein oft übersehener, aber entscheidender Faktor ist der Kundenservice. Eine gute zahnversicherung für implantate sollte bei Rückfragen schnell erreichbar sein, transparente Abrechnungen bieten und digitale Prozesse ermöglichen. Moderne Anbieter stellen Apps bereit, in denen Sie Belege fotografieren und direkt einreichen können. Auch Rückzahlungen erfolgen dadurch schneller.
Darüber hinaus sind Anbieter mit persönlicher Beratung und kompetenten Ansprechpartnern ein Plus. Wenn Sie lieber eine individuelle Beratung wünschen, können Sie über die Redent Klinik Kontaktseite direkt eine unverbindliche Einschätzung einholen. Die Experten dort helfen Ihnen, Tarife objektiv zu bewerten und Fallstricke in Versicherungsbedingungen zu vermeiden.
6. Auf Qualitätssiegel und Verbandsmitgliedschaften achten
Seriöse Anbieter einer zahnversicherung für implantate sind oft Mitglied im Gesamtverband der Deutschen Versicherungswirtschaft (GDV) oder in zahnärztlichen Fachverbänden. Zudem weisen viele Versicherer Prüfsiegel unabhängiger Organisationen auf. Achten Sie insbesondere auf Siegel von TÜV, Focus Money oder Stiftung Warentest – diese stehen für geprüfte Qualität und hohe Kundenzufriedenheit.
Weiterführende Informationen über die rechtlichen Grundlagen und Qualitätsanforderungen an Zahnimplantate finden Sie auf der offiziellen Website der Bundeszahnärztekammer. Sie bietet neutrale Einblicke und Empfehlungen, die Ihnen bei der Entscheidung helfen können.
Fazit dieses Abschnitts
Die Wahl der besten zahnversicherung für implantate erfordert eine Mischung aus persönlicher Analyse, Tarifvergleich und Qualitätsbewertung. Achten Sie auf hohe Erstattungssätze, kurze Wartezeiten, stabile Beiträge und transparente Vertragsbedingungen. Nutzen Sie unabhängige Testberichte und Beratungsmöglichkeiten, um Fehlentscheidungen zu vermeiden. So finden Sie eine Versicherung, die wirklich zu Ihnen passt – und sichern sich langfristig die finanzielle Freiheit, auf die Sie bei hochwertigen Zahnimplantaten nicht verzichten sollten. 😷🦷
Tipps, um Kosten zu sparen und trotzdem optimal abgesichert zu sein 💡
Eine hochwertige zahnversicherung für implantate ist eine sinnvolle Investition in die Zukunft, kann aber je nach Tarif und Alter mit monatlichen Beiträgen zwischen 25 € und 50 € zu Buche schlagen. Viele Patienten fragen sich daher, wie sie den optimalen Schutz erhalten, ohne zu viel zu bezahlen. Die gute Nachricht: Es gibt zahlreiche Strategien, um die Kosten zu senken – ohne auf wichtige Leistungen zu verzichten. In diesem Abschnitt lernst du praxisorientierte Tipps, mit denen du langfristig Geld sparst und trotzdem rundum abgesichert bleibst.
1. Frühzeitig abschließen – und dauerhaft sparen
Der wichtigste Spartipp bei einer zahnversicherung für implantate lautet: Je früher, desto besser. Versicherer kalkulieren Beiträge nach Eintrittsalter und Zahngesundheit. Wer jung und mit gesunden Zähnen einsteigt, zahlt dauerhaft niedrigere Prämien. Zudem gelten keine oder nur kurze Wartezeiten. Wer erst nach Zahnverlust abschließt, riskiert Leistungsausschlüsse oder höhere Beiträge.
Beispiel: Eine 30-jährige Person zahlt für denselben Tarif rund 27 € pro Monat, während ein 50-Jähriger für identische Leistungen 42 € zahlt – das ergibt über 10 Jahre einen Unterschied von über 1.800 €.
Profi-Tipp:
Plane deine Implantatversicherung nicht erst, wenn du sie brauchst. Eine frühzeitige Absicherung sichert dir stabile Beiträge, vollen Leistungsumfang und Schutz ohne Leistungslücken.
2. Den Leistungsumfang realistisch wählen
Viele Versicherte zahlen für Leistungen, die sie nie benötigen. Ein kluger Ansatz ist, die zahnversicherung für implantate gezielt nach deiner individuellen Zahnsituation zu wählen. Wenn du beispielsweise keine Vollnarkose benötigst oder auf Keramikimplantate verzichtest, kannst du Tarife mit diesen Zusatzleistungen ausschließen – und dadurch Beiträge sparen.
- Wähle keine Luxusleistungen, wenn sie nicht medizinisch notwendig sind.
- Verzichte auf Zusatzbausteine, die du sicher nicht nutzt (z. B. Zahnspangenversicherung bei Erwachsenen).
- Prüfe, ob du bereits durch andere Policen (z. B. Unfallversicherung) teils abgesichert bist.
Eine individuell zugeschnittene zahnversicherung für implantate spart nicht nur Geld, sondern vermeidet auch Doppelabsicherungen.
3. Versicherungen regelmäßig vergleichen
Der Markt für Zahnversicherungen ist dynamisch: Neue Anbieter bringen bessere Konditionen, während ältere Tarife teurer oder leistungsschwächer werden. Es lohnt sich daher, alle zwei bis drei Jahre einen Tarifvergleich durchzuführen. Vergleichsportale und unabhängige Berater helfen, aktuelle Angebote objektiv zu bewerten. Achte dabei besonders auf folgende Kriterien:
- Verhältnis von Beitrag zu Erstattung (Preis-Leistungs-Verhältnis)
- Wartezeit und Leistungsstaffelung
- Knochenaufbau und Folgebehandlungen enthalten?
- Stabilität der Beiträge in den letzten Jahren
Mit einer gezielten Marktanalyse kannst du bis zu 25 % der Beitragssumme einsparen – bei gleicher oder sogar besserer Leistung.
4. Kombination aus Zusatz- und Implantatversicherung prüfen
Manchmal lohnt es sich, anstelle eines Premiumtarifs eine Kombination aus einer günstigen Zahnzusatzversicherung und einer separaten zahnversicherung für implantate abzuschließen. So kannst du den Schutz flexibel gestalten und gezielt die Leistungen kombinieren, die du wirklich brauchst.
Ein Beispiel: Du schließt eine Basis-Zusatzversicherung für Prophylaxe und Füllungen (ca. 12 € monatlich) ab und ergänzt sie mit einer Implantatversicherung (ca. 25 € monatlich). So erhältst du umfassenden Schutz zu einem geringeren Preis als mit einem All-in-One-Tarif.
5. Bonusprogramme und Beitragsrückerstattung nutzen
Einige Anbieter belohnen Kunden, die regelmäßig zur Vorsorge gehen oder keine Leistungen in Anspruch nehmen. Diese Bonusprogramme können dir jährlich Geld zurückbringen. Achte auf Tarife mit:
- Vorsorgebonus: Nachweis regelmäßiger Zahnarztbesuche (z. B. 1 × jährlich Stempel im Bonusheft)
- Beitragsrückerstattung: Wenn du keine Rechnung einreichst, erhältst du bis zu 2 Monatsbeiträge zurück
- Kombinationsrabatte: Wenn du mehrere Versicherungen beim gleichen Anbieter abschließt (z. B. Kranken- + Zahnversicherung)
Eine clevere Nutzung solcher Programme reduziert effektiv deine jährlichen Kosten, ohne dass du auf den Schutz einer zahnversicherung für implantate verzichten musst.
6. Implantatbehandlungen im Ausland prüfen
Immer mehr Patienten erwägen, Implantate im Ausland – etwa in Ungarn, Polen oder der Türkei – setzen zu lassen. Die Preise liegen dort oft 40–60 % unter den deutschen Standards. Eine gute zahnversicherung für implantate sollte auch Eingriffe im EU-Ausland abdecken, sofern die Klinik zertifiziert ist.
Kostenbeispiel: Ein Implantat in Deutschland kostet durchschnittlich 2.800 €, in der Türkei etwa 1.200 €. Eine Versicherung, die auch Auslandseingriffe abdeckt, kann hier zusätzlich mehrere tausend Euro sparen helfen.
Beachte jedoch, dass du alle Rechnungen, Behandlungsberichte und Röntgenbilder einreichen musst, damit die Versicherung zahlt. Vorab sollte eine schriftliche Kostenübernahmebestätigung vorliegen.
7. Beratung durch Experten nutzen
Gerade bei komplexen Zahnversicherungen ist professionelle Beratung empfehlenswert. Über die Redent Klinik Kontaktseite kannst du eine individuelle Einschätzung erhalten, welche Versicherungen in deinem Fall wirklich sinnvoll sind. Fachberater helfen dir, Tarife zu vergleichen, Fallen im Kleingedruckten zu erkennen und die Kosten langfristig zu optimieren.
8. Steuerliche Vorteile prüfen
Viele Versicherungsbeiträge lassen sich in Deutschland als „außergewöhnliche Belastungen“ oder „Vorsorgeaufwendungen“ steuerlich geltend machen. Das gilt auch für Beiträge zur zahnversicherung für implantate. So bekommst du einen Teil deiner gezahlten Prämien über die Steuererklärung zurück. Konsultiere hierzu am besten einen Steuerberater oder nutze Online-Steuerprogramme, die entsprechende Abzüge automatisch berücksichtigen.
9. Achte auf Servicequalität und Kulanz
Manchmal entscheidet nicht der Preis, sondern die Kulanz im Leistungsfall. Ein Versicherer, der Anträge schnell bearbeitet und bei Nachfragen hilfsbereit ist, spart dir im Ernstfall viel Stress. Lies Erfahrungsberichte, achte auf Bewertungen und erkundige dich, ob die Versicherung digitale Abwicklung bietet – das ist oft ein Indikator für modernen, kundenfreundlichen Service.
Weitere neutrale Informationen zu seriösen Versicherungsanbietern findest du auf der offiziellen Website der Bundeszahnärztekammer, die regelmäßig Hinweise zu Versicherungsstandards und Vertragsbedingungen veröffentlicht.
Fazit dieses Abschnitts
Mit einer strategisch gewählten zahnversicherung für implantate kannst du erhebliche Kosten sparen, ohne auf Qualität zu verzichten. Frühzeitiger Abschluss, realistische Leistungswahl, regelmäßiger Vergleich und Bonusprogramme sind die effektivsten Hebel. Wer zusätzlich auf Servicequalität und transparente Bedingungen achtet, profitiert langfristig von niedrigen Beiträgen und umfassendem Schutz – für ein gesundes, sicheres und selbstbewusstes Lächeln. 😁
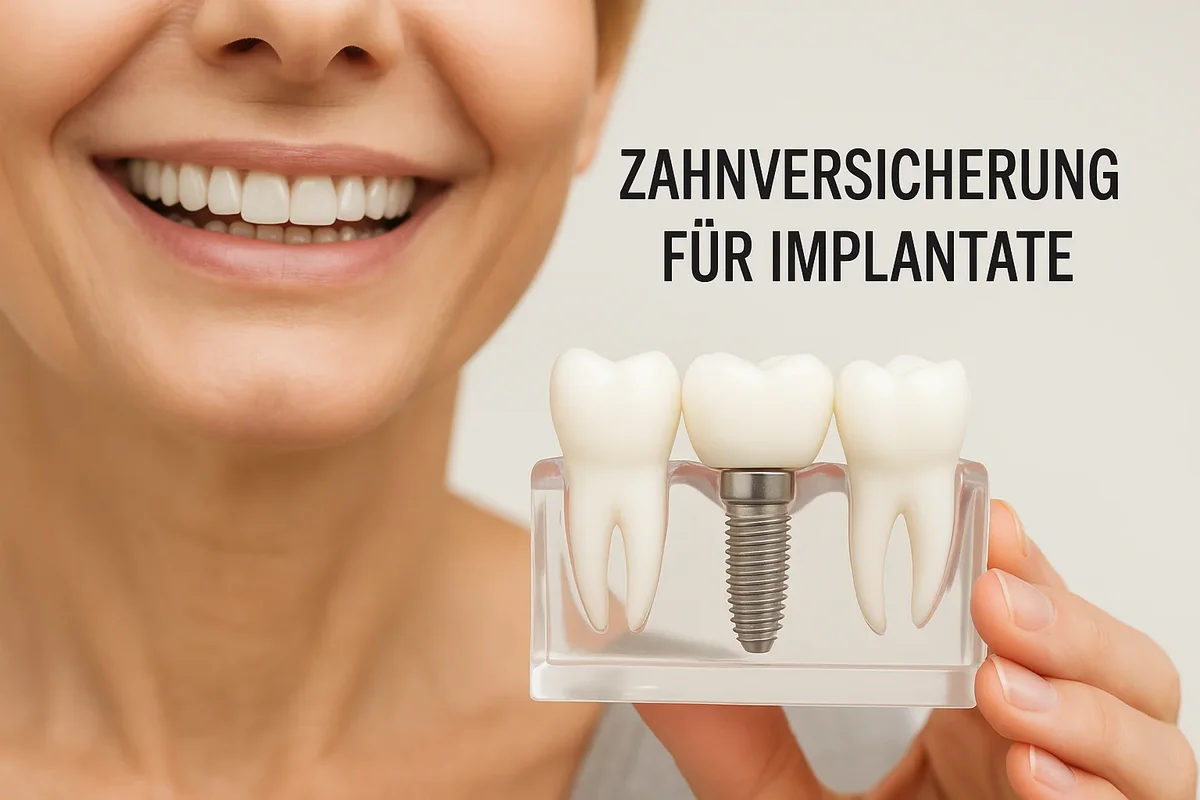
Häufige Fehler bei der Wahl einer Zahnversicherung für Implantate vermeiden
Die Entscheidung für eine zahnversicherung für implantate ist ein wichtiger Schritt, um hohe Zahnarztkosten zu vermeiden. Doch viele Menschen machen bei der Auswahl typische Fehler, die später teuer werden können. Fehlende Transparenz, zu geringe Leistungen oder Missverständnisse im Kleingedruckten führen dazu, dass Patienten trotz Versicherung hohe Eigenanteile zahlen müssen. In diesem Abschnitt lernst du die häufigsten Fehler kennen – und wie du sie vermeidest, um wirklich optimal abgesichert zu sein.
1. Nur auf den Preis achten statt auf die Leistung
Ein häufiger Irrtum besteht darin, die zahnversicherung für implantate ausschließlich nach dem monatlichen Beitrag auszuwählen. Niedrige Beiträge klingen attraktiv, gehen aber oft mit eingeschränkten Leistungen einher. Günstige Tarife decken meist nur einen Teil der Implantatkosten oder schließen bestimmte Materialien wie Keramik aus. So kann ein vermeintliches Schnäppchen im Ernstfall teuer werden.
Beispiel: Ein Tarif für 18 € pro Monat übernimmt nur 60 % der Kosten – bei einem Implantatpreis von 3.000 € bleiben 1.200 € Eigenanteil übrig. Ein Tarif für 30 € monatlich deckt hingegen 100 % ab – langfristig deutlich günstiger.
Empfehlung:
Wähle niemals die billigste Option, sondern die, die zu deiner Zahnsituation passt. Achte auf Transparenz in der Leistungsbeschreibung und prüfe, welche Kosten wirklich übernommen werden.
2. Kleingedrucktes und Ausschlüsse übersehen
Viele Versicherungsnehmer lesen die Vertragsbedingungen nicht gründlich. Doch genau dort stehen entscheidende Informationen: Welche Behandlungen sind eingeschlossen? Welche Fristen gelten? Und gibt es eine maximale Erstattung pro Jahr? Eine gute zahnversicherung für implantate sollte keine versteckten Einschränkungen enthalten. Lies unbedingt die Abschnitte zu „Wartezeiten“, „Leistungsstaffelung“ und „bestehenden Zahnlücken“.
- Wartezeiten: Meist 6–8 Monate – es gibt aber Tarife mit Sofortschutz.
- Staffelungen: Viele Versicherer zahlen im 1. Jahr z. B. nur 1.000 €, ab dem 3. Jahr unbegrenzt.
- Zahnlücken: Bereits fehlende Zähne sind oft ausgeschlossen.
Wenn du diese Punkte übersiehst, kann deine Versicherung die Leistung verweigern – auch wenn du jahrelang Beiträge gezahlt hast.
3. Keine individuelle Beratung einholen
Ein häufiger Fehler ist, Tarife ohne fachliche Beratung online abzuschließen. Jede zahnversicherung für implantate unterscheidet sich im Detail – und nicht jeder Tarif passt zu jeder Zahnsituation. Besonders, wenn du bereits Zahnersatz hast oder Implantate planst, ist eine persönliche Einschätzung entscheidend.
Über die Redent Klinik Kontaktseite kannst du eine kostenlose Beratung anfordern. Die Experten helfen dir, deinen individuellen Bedarf zu ermitteln, unpassende Tarife zu vermeiden und langfristig Geld zu sparen. So findest du garantiert die beste Lösung für deine Bedürfnisse.
4. Fehlende Absicherung für Folgebehandlungen
Viele Patienten glauben, dass eine Implantatversicherung nur den Eingriff abdecken muss. Doch auch Folgebehandlungen wie Nachsorge, Implantatreinigung oder Austausch nach vielen Jahren sollten mitversichert sein. Eine umfassende zahnversicherung für implantate deckt daher:
- Erneuerung beschädigter Implantate
- Behandlungen bei Entzündungen (Periimplantitis)
- Knochenaufbau nach Implantatverlust
- Ästhetische Anpassungen an den Zahnersatz
Ein Tarif, der diese Leistungen ausschließt, bietet keinen vollständigen Schutz und kann im Ernstfall hohe Zusatzkosten verursachen.
5. Zu späte Versicherung – bereits bestehende Zahnlücken
Viele Menschen schließen eine zahnversicherung für implantate erst ab, wenn bereits Zähne fehlen. Das Problem: Die meisten Versicherer übernehmen dann keine Kosten mehr für diese bereits bestehenden Lücken. Sie gelten als „vorvertraglich bekannte Schäden“ und sind ausgeschlossen. Wer frühzeitig eine Versicherung abschließt, bevor Zahnlücken entstehen, hat später vollen Leistungsanspruch.
Tipp:
Wenn bereits eine Zahnlücke besteht, suche gezielt nach Tarifen, die eine „nachträgliche Aufnahme“ oder „Einschluss mit Wartezeit“ anbieten. Diese speziellen Tarife sind seltener, bieten aber dennoch eine Absicherung – etwa nach 12 Monaten.
6. Fehlende Prüfung der Beitragsentwicklung
Ein weiterer häufiger Fehler ist, die künftige Preisentwicklung nicht zu berücksichtigen. Manche Tarife steigen mit zunehmendem Alter stark an. Eine gute zahnversicherung für implantate sollte eine stabile Beitragspolitik haben, idealerweise mit garantierten Konditionen. Lies dazu unbedingt den Abschnitt „Beitragsanpassung“ im Vertrag.
Beispiel: Bei manchen Anbietern erhöht sich der Beitrag ab dem 60. Lebensjahr um bis zu 40 %. Wenn du langfristig planst, lohnt sich daher ein Tarif mit altersunabhängigem Beitrag.
7. Fehlende Überprüfung auf Material- und Auslandseinschränkungen
Manche Versicherungen übernehmen nur bestimmte Materialien (z. B. Titan statt Keramik) oder schließen Behandlungen im Ausland aus. Wenn du eine Implantation z. B. in der Türkei oder Polen planst, achte darauf, dass die zahnversicherung für implantate EU-weite Gültigkeit bietet. So kannst du auch im Ausland von deiner Versicherung profitieren und mehrere tausend Euro sparen.
Weitere Informationen zu Implantatqualität und internationalen Behandlungsstandards findest du bei der Bundeszahnärztekammer. Sie bietet offizielle Leitlinien und Empfehlungen für sichere, zertifizierte Zahnkliniken in Europa.
8. Keine Dokumentation der Vorsorge
Manche Versicherungen verlangen den Nachweis regelmäßiger Zahnarztbesuche, um volle Leistungen zu gewähren. Wenn du dein Bonusheft nicht pflegst oder Kontrolltermine versäumst, kann die Kostenerstattung reduziert werden. Das gilt besonders bei Implantatversicherungen mit Bonusmodellen. Deshalb: Dokumentiere deine Vorsorge sorgfältig – das spart später bares Geld und Ärger.
Checkliste für Versicherungsnehmer:
- Mindestens 1× jährlich zur Kontrolle gehen
- Bonusheft lückenlos führen
- Alle Rechnungen und Behandlungsberichte aufbewahren
- Vor jeder Implantation Kostenübernahme prüfen
9. Unzureichende Kommunikation mit dem Zahnarzt
Viele Patienten schließen eine Versicherung ab, ohne mit ihrem Zahnarzt zu sprechen. Doch Zahnärzte kennen die Abläufe und wissen, welche Leistungen in der Praxis häufig benötigt werden. Eine Abstimmung hilft, eine zahnversicherung für implantate zu wählen, die auch praktisch passt – etwa bei Materialwahl oder Nachsorgekosten.
Fazit dieses Abschnitts
Die häufigsten Fehler bei der Wahl einer zahnversicherung für implantate entstehen durch mangelnde Information und fehlende individuelle Beratung. Wer frühzeitig handelt, Vertragsbedingungen prüft und sich professionell beraten lässt, spart nicht nur Geld, sondern vermeidet spätere Enttäuschungen. Eine gute Versicherung schützt nicht nur den Geldbeutel, sondern garantiert langfristige Zahngesundheit – und ein sorgenfreies, strahlendes Lächeln. 😁