
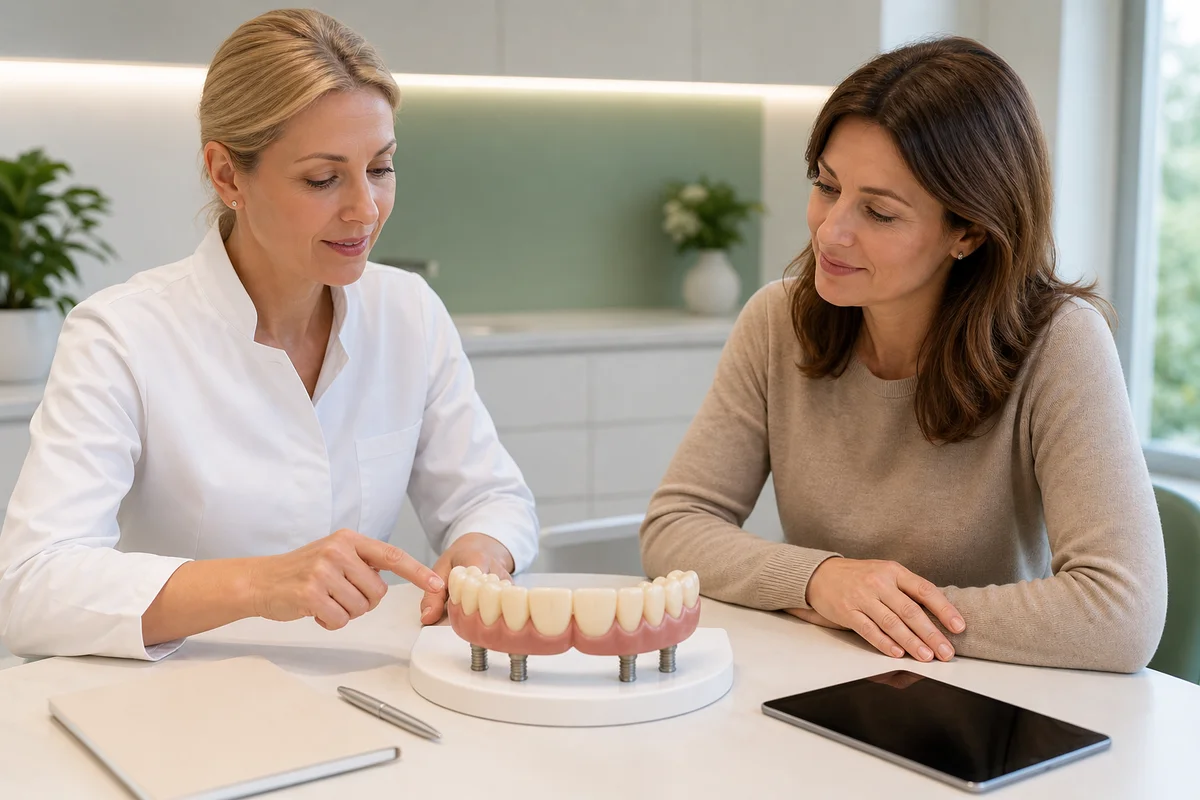
Réponse rapide : all-on-4 prise en charge mutuelle n’a pas une réponse universelle. Le panier 100 % Santé ne couvre pas automatiquement une arcade fixe sur implants. Il faut séparer chaque acte du devis, lire le forfait implantaire du contrat et obtenir une simulation écrite. Pour des soins planifiés en Turquie, la règle de l’Assurance Maladie doit être vérifiée séparément avant tout engagement.
La recherche all-on-4 prise en charge mutuelle traduit souvent l’espoir d’obtenir un chiffre immédiat. Pourtant, trois documents sont indispensables avant de parler sérieusement de remboursement : un bilan clinique, un devis poste par poste et les conditions particulières du contrat de complémentaire santé. Le nom commercial d’un traitement ne suffit ni à déterminer son indication médicale ni à déclencher une garantie. Une mutuelle étudie des actes, des plafonds, un territoire de couverture et des justificatifs ; le chirurgien-dentiste, lui, évalue une bouche, des risques et des alternatives.
En France, l’Assurance Maladie obligatoire et la complémentaire santé n’ont pas le même rôle. Le dispositif 100 % Santé dentaire permet, sous conditions, un remboursement intégral de certaines couronnes, de certains bridges et de certaines prothèses amovibles appartenant au panier prévu. Cela ne signifie pas que quatre implants, leurs piliers et une prothèse complète fixe sont automatiquement inclus. Une formule « 100 % BR » ou « 400 % BR » peut également produire une couverture très faible, voire aucune intervention sur une ligne, lorsqu’aucune base de remboursement n’existe pour l’acte concerné.
La prudence devient encore plus importante si le traitement est prévu en Turquie. Ce pays se situe hors de l’Union européenne, de l’Espace économique européen, de la Suisse et du Royaume-Uni. Selon l’information publiée par l’Assurance Maladie, les soins programmés hors de cette zone ne relèvent pas de la voie ordinaire de remboursement : une prise en charge n’est envisagée qu’à titre exceptionnel, sur accord préalable et dans des circonstances précises. Le fait qu’une facture étrangère puisse être transmise ne prouve donc pas qu’elle sera éligible.
Ce guide propose une méthode de décision, sans diagnostic, montant fixe ni promesse de résultat. Les garanties évoluent et chaque dossier est individuel. L’objectif est de savoir quelles questions poser à la CPAM, à la mutuelle et à l’équipe clinique, puis de comparer les réponses écrites avant de verser un acompte ou de réserver un voyage. Une évaluation chez Redent Klinik peut documenter le projet, mais seule votre caisse et votre organisme complémentaire peuvent confirmer leurs propres règles de prise en charge.
Comprendre le concept All-on-4 avant le remboursement
All-on-4 désigne généralement une réhabilitation complète fixe d’une arcade portée par quatre implants. Les implants postérieurs peuvent être inclinés dans certaines planifications afin d’utiliser l’os disponible et d’éviter des structures anatomiques. Il s’agit d’un concept prothétique et chirurgical, pas d’un code unique d’assurance. La position des implants, la longueur de la prothèse, le matériau, le calendrier de mise en charge et les gestes préparatoires varient selon la situation.
Un plan peut inclure une consultation, une imagerie en trois dimensions lorsqu’elle est indiquée, des soins parodontaux, des extractions, la pose des implants, des piliers, une prothèse provisoire, une prothèse définitive et des contrôles. Une greffe ou un autre geste peut être discuté dans certains cas, tandis qu’il peut être inutile ou déconseillé dans d’autres. Présenter l’ensemble sous une ligne « All-on-4 » rend le devis difficile à analyser pour le patient comme pour la mutuelle.
La mise en charge immédiate n’est jamais un droit attaché au nom de la technique. Elle dépend notamment de la stabilité primaire obtenue, de la qualité osseuse, de la répartition des forces, de l’occlusion et du respect des consignes. Une restauration provisoire peut être transformée ou remplacée après la cicatrisation. Cette distinction est importante pour le contrat : une mutuelle peut demander des factures acquittées et des dates d’exécution différentes pour la phase chirurgicale et la phase prothétique.
- Diagnostic : examen des dents restantes, des gencives, de l’os, de l’occlusion et de la santé générale.
- Chirurgie : extractions éventuelles, implants et gestes associés, chacun décrit séparément.
- Prothèse : piliers, provisoire, définitive, matériau, nombre de dents et conditions de réparation.
- Suivi : contrôles, hygiène professionnelle, maintenance et solution en cas d’urgence.
all-on-4 prise en charge mutuelle : séparer 4 étages
Le premier étage est l’Assurance Maladie. Elle rembourse les actes inscrits et réalisés dans les conditions applicables. Une consultation, une extraction ou une prothèse relevant d’une nomenclature ne doit pas être confondue avec la chirurgie implantaire complète. Chaque ligne reçoit son propre statut. Une réponse de la CPAM sur un acte ne permet pas d’extrapoler la même réponse aux autres éléments du plan.
Le deuxième étage est le panier 100 % Santé dentaire. Il concerne une sélection définie de prothèses avec des conditions de matériau, de localisation et de tarif. Lorsqu’une solution 100 % Santé est disponible, le devis conventionnel doit permettre au patient de la repérer. Une prothèse fixe complète sur quatre implants n’entre pas automatiquement dans ce panier simplement parce qu’elle remplace toutes les dents d’une arcade.
Le troisième étage est la garantie contractuelle de la complémentaire. Certains contrats prévoient un forfait pour l’implantologie ou pour des actes non remboursés par l’Assurance Maladie. D’autres ne proposent qu’un pourcentage de la base de remboursement, un plafond global dentaire ou des prestations limitées aux soins réalisés dans un réseau. Le libellé exact, le montant encore disponible, le délai de carence et le territoire d’application sont déterminants.
Le quatrième étage est le reste à charge réel. Il ne se calcule qu’après avoir ventilé le devis, obtenu les réponses des payeurs et ajouté les dépenses non cliniques : déplacements, hébergement, traduction éventuelle, accompagnement, contrôles locaux et retour imprévu. Une intervention annoncée par la mutuelle n’est pas toujours un tiers payant ; le patient peut devoir avancer la totalité puis déposer un dossier conforme.
Pourquoi le 100 % Santé ne couvre pas automatiquement l’All-on-4
Le terme « 100 % Santé » est parfois interprété comme une promesse de gratuité pour tous les traitements dentaires. L’Assurance Maladie précise au contraire que le panier couvre des équipements déterminés. Les couronnes, bridges et appareils amovibles concernés doivent correspondre aux critères publiés. Il existe aussi un panier aux tarifs maîtrisés et un panier aux tarifs libres, avec des niveaux de reste à charge différents.
La pose d’un implant et la fabrication d’une arcade fixe transvissée ne deviennent pas une prestation 100 % Santé par association avec le mot « prothèse ». Le dispositif, le pilier, la chirurgie et la superstructure doivent être identifiés. Une alternative amovible ou un autre bridge peut, selon l’indication et les règles du moment, appartenir à un panier différent. Cette alternative mérite d’être présentée sans qu’elle soit automatiquement la meilleure solution clinique pour une personne donnée.
Le devis est donc un outil de consentement autant qu’un outil financier. Il doit permettre de comprendre la solution proposée, les alternatives raisonnables, les honoraires et ce qui reste incertain avant la chirurgie. Un reste à charge nul sur une option ne prouve pas qu’elle est adaptée ; inversement, un traitement hors panier ne prouve pas qu’il est supérieur. La décision doit articuler santé, fonction, entretien, risques, préférences et budget.
Tableau de décision all-on-4 prise en charge mutuelle
| Scénario | Lecture prudente | Action avant traitement |
|---|---|---|
| Contrat avec « forfait implantologie » | Une aide peut exister, mais le plafond, le nombre d’actes et la période de référence comptent. | Demander le solde disponible et une simulation écrite ligne par ligne. |
| Contrat exprimé uniquement en « % BR » | Le pourcentage ne crée pas de base lorsqu’un acte est hors nomenclature. | Faire confirmer la base retenue pour chaque ligne et le montant en euros. |
| Conseiller évoquant le 100 % Santé | Le panier ne couvre pas automatiquement quatre implants et une arcade fixe. | Identifier précisément la prothèse éligible et l’alternative inscrite au devis. |
| Soins prévus en Turquie sans accord CPAM | Les soins programmés hors UE/EEE/Suisse/Royaume-Uni suivent une règle exceptionnelle. | Interroger la CPAM ou le CNSE avant tout paiement ; ne pas présumer l’éligibilité. |
| Mutuelle annonçant une garantie à l’étranger | La garantie peut dépendre du pays, d’un remboursement préalable ou de justificatifs précis. | Obtenir l’article contractuel, la liste des pièces et une confirmation datée. |
| Plafond dentaire annuel déjà utilisé | Une garantie théorique peut être épuisée par des soins antérieurs. | Demander le reliquat, la date de renouvellement et les règles de cumul. |
| Traitement réparti sur deux années | La date retenue peut être celle du soin, de la facture ou de son paiement. | Faire confirmer par écrit l’année d’imputation sans modifier artificiellement les actes. |
| Accord provisoire avant chirurgie | Une estimation peut changer si le plan, les actes ou le contrat évoluent. | Vérifier la durée de validité, les réserves et les documents exigés après réalisation. |
Ce tableau sert à préparer les échanges ; il ne remplace ni les conditions générales ni une décision de l’organisme payeur. Un courriel commercial ou une réponse téléphonique vague ne doit pas être traité comme un engagement définitif. Demandez le nom de la garantie, la méthode de calcul, le plafond applicable et les raisons possibles de régularisation après facture.
Lire le tableau de garanties de sa mutuelle
Commencez par chercher les rubriques « implantologie », « actes hors nomenclature », « prothèses non remboursées », « forfait dentaire » et « soins à l’étranger ». L’absence du mot All-on-4 n’est pas anormale : le contrat décrit des catégories de prestations et non toutes les marques ou techniques cliniques. L’enjeu est de savoir dans quelle catégorie chaque acte du devis est classé.
Vérifiez ensuite la période du plafond. Un montant par année civile diffère d’un montant par période d’adhésion ou par bénéficiaire. Certains contrats augmentent une prestation avec l’ancienneté ; d’autres appliquent un plafond global qui inclut déjà les couronnes, l’orthodontie ou les implants. Une dépense réalisée plus tôt peut réduire le solde disponible même si elle ne concerne pas le projet actuel.
Les exclusions et délais méritent une lecture littérale. Un contrat peut limiter les prestations pour une affection connue avant l’adhésion, imposer un délai de carence, exiger un professionnel identifié ou exclure certains soins hors de France. Il faut également distinguer une obligation de devis préalable d’une véritable autorisation. La DGCCRF conseille de comparer garanties, exclusions, délais et plafonds, pas seulement la cotisation.
- La garantie est-elle un montant par implant, par arcade, par acte ou par année ?
- S’applique-t-elle aux actes non remboursables ou uniquement en complément d’une base Assurance Maladie ?
- Les piliers et la prothèse fixe sont-ils compris dans la même enveloppe que les implants ?
- Le contrat accepte-t-il les soins programmés en Turquie et sous quelles conditions territoriales ?
- Un réseau de soins, une traduction ou une autorisation préalable est-il exigé ?
- Quel plafond reste disponible à la date estimée de chaque phase ?
Pourcentage BR ou forfait : éviter une fausse estimation
La base de remboursement, souvent abrégée BR, est une référence utilisée pour calculer certains remboursements. Un pourcentage impressionnant ne s’applique qu’à la base correspondante et selon les limites du contrat. Si la chirurgie implantaire n’a pas de base applicable dans le dossier, multiplier zéro par un pourcentage ne crée pas de remboursement. Il faut donc demander un résultat en euros pour chaque poste, pas seulement répéter le taux de la brochure.
Un forfait pour actes non remboursés fonctionne autrement. Il peut intervenir même lorsque l’Assurance Maladie n’a rien versé, si les conditions sont satisfaites. Mais il peut être partagé entre plusieurs soins, limité à une période ou subordonné à une facture acquittée. Il ne faut pas additionner automatiquement un forfait implant, un forfait prothèse et un pourcentage BR : le contrat peut prévoir un non-cumul.
Une simulation écrite doit indiquer la part de l’Assurance Maladie envisagée, la part de la complémentaire, le plafond déjà consommé et le reste estimé. Le mot « estimé » reste important : une simulation repose sur le devis transmis et sur un contrat en vigueur. Une modification clinique justifiée, une date différente ou une pièce manquante peut conduire à une nouvelle analyse.
Le devis que la mutuelle peut réellement analyser
Un bon devis ne se contente pas d’annoncer « traitement complet ». Il sépare l’arcade supérieure de l’arcade inférieure et décrit chaque phase. Les implants, piliers, éléments provisoires, prothèse définitive, imagerie, extractions, anesthésie et gestes associés doivent apparaître clairement lorsque ces actes sont prévus. Les honoraires par ligne, la devise, le pays d’exécution et le calendrier estimatif facilitent l’étude.
Pour un traitement à l’étranger, demandez un document en français ou une traduction fidèle si l’organisme l’exige. Le nom et l’adresse du prestataire, l’identité du patient, la date, la nature des actes et le statut payé de la facture doivent rester cohérents. Les codes français ne doivent pas être inventés par analogie. Si une ligne n’a pas d’équivalent dans la nomenclature, elle doit être décrite honnêtement comme telle.
Le dossier clinique utile comprend aussi le plan de traitement, les raisons de la proposition, les alternatives, le modèle et la traçabilité des dispositifs lorsque ces informations sont disponibles, ainsi que les modalités de maintenance. Une mutuelle n’évalue pas la qualité médicale à la place du dentiste ; elle a cependant besoin d’un document assez précis pour appliquer le contrat sans ambiguïté.
Demander une simulation écrite avant tout acompte
Envoyez le devis par le canal sécurisé recommandé par la mutuelle. Dans votre message, demandez une réponse distincte pour chaque poste et précisez que les soins sont programmés en Turquie. Une omission du pays peut rendre l’estimation inutilisable. Demandez si l’intervention de la complémentaire dépend d’un remboursement préalable de l’Assurance Maladie ou si un forfait autonome peut s’appliquer.
La réponse devrait mentionner le contrat et la date d’effet, le plafond disponible, l’éventuel délai de carence, les justificatifs finaux et la durée de validité de l’estimation. Demandez également si un changement de prothèse provisoire à définitive nécessite un second accord. Conservez le devis envoyé, la réponse complète et les pièces jointes, plutôt qu’une capture isolée d’un montant.
Un accord de principe n’est pas forcément une garantie irrévocable. Lisez les réserves telles que « sous réserve des droits ouverts », « après décompte du régime obligatoire » ou « dans la limite du plafond restant ». Si une phrase est ambiguë, demandez une reformulation chiffrée et datée. Ne laissez pas un intermédiaire interpréter à votre place une clause qui engage votre reste à charge.
Soins programmés en Turquie : la règle Assurance Maladie
L’Assurance Maladie distingue les soins programmés en Europe et les soins programmés hors UE/EEE, Suisse et Royaume-Uni. Pour ces derniers, elle décrit une possibilité exceptionnelle d’accord préalable, notamment pour des soins innovants qui ne seraient pas disponibles en France ou dans la zone indiquée. Une réhabilitation dentaire choisie à l’étranger ne doit donc pas être présentée comme automatiquement remboursable par la CPAM.
La demande exceptionnelle est instruite par le Centre national des soins à l’étranger avec un certificat médical détaillé et les éléments requis. L’Assurance Maladie indique qu’une absence de réponse dans le délai prévu vaut refus. Il serait risqué de réserver le voyage, de commencer les soins ou de verser un acompte en supposant qu’une approbation arrivera ensuite.
La télétransmission ou le dépôt d’une demande de remboursement de soins effectués à l’étranger est une modalité administrative, pas une preuve d’éligibilité. Un dossier peut être reçu puis refusé selon la nature programmée des soins, le pays et les règles applicables. Interrogez votre CPAM sur votre situation exacte et conservez sa réponse séparément de celle de la mutuelle.
Ce qu’une mutuelle peut exiger pour des soins à l’étranger
Une complémentaire peut avoir une clause territoriale plus large ou plus étroite que le régime obligatoire. Certains forfaits peuvent être étudiés sur facture sans remboursement CPAM ; d’autres exigent impérativement un décompte du régime obligatoire. Seul le contrat permet de savoir laquelle de ces architectures s’applique. Une publicité mentionnant « soins à l’étranger » ne répond pas à la question précise d’une chirurgie implantaire planifiée en Turquie.
La mutuelle peut demander une facture acquittée, la preuve du paiement, un compte rendu opératoire, les dates, le détail des dispositifs, une traduction ou une ordonnance. Elle peut refuser une facture globale qui ne permet pas d’identifier les actes. Demandez avant le départ la liste exacte des justificatifs, le format accepté et la manière de convertir la devise.
Vérifiez aussi si le contrat exclut les dépenses de voyage, les complications, les réparations ou les soins réalisés par un prestataire hors réseau. La prise en charge d’une partie du traitement initial ne signifie pas que les retouches ou le suivi en France seront couverts. Le plan financier doit intégrer ce risque sans le dramatiser ni le minimiser.
Documents à réunir avant le voyage
Avant toute réservation, constituez un dossier unique et sauvegardez-le dans un espace sécurisé. Il doit permettre à un dentiste en France de comprendre le plan si un suivi devient nécessaire. Il doit aussi permettre à la mutuelle de relier la simulation préalable aux actes finalement réalisés. Les documents médicaux sensibles ne devraient pas être envoyés par messagerie non sécurisée sans nécessité.
- Devis détaillé, daté, avec identité du patient, coordonnées de la clinique et actes par phase.
- Plan clinique expliquant l’arcade, les dents conservées ou extraites et les alternatives discutées.
- Réponse écrite de la CPAM ou du CNSE lorsque la question de l’Assurance Maladie a été soumise.
- Simulation de la mutuelle avec plafond disponible, réserves, durée de validité et pièces finales.
- Calendrier du provisoire, du définitif, des contrôles et des déplacements potentiels.
- Plan de gestion des urgences, interlocuteur joignable et conditions de correction ou de réparation.
Ne remettez pas vos originaux sans conserver une copie. Vérifiez que votre nom est orthographié de la même manière sur tous les documents. Si le plan change après l’examen sur place, demandez un nouveau devis et prenez le temps de le transmettre avant d’accepter une modification importante, sauf urgence médicale justifiant une décision immédiate.
Factures et preuves à conserver après le traitement
Après chaque phase, demandez une facture acquittée qui correspond au devis et distingue les actes effectivement réalisés. Conservez les preuves de paiement, sans envoyer les données bancaires inutiles. Le compte rendu opératoire, le passeport implantaire ou document de traçabilité, les références des composants, les radiographies pertinentes et les instructions d’entretien sont importants pour le suivi clinique, indépendamment du remboursement.
Si une prothèse provisoire est facturée avant la définitive, les deux pièces doivent indiquer leur nature et leur date. Une facture finale ne devrait pas prétendre qu’un acte non réalisé l’a été. En cas d’écart avec le devis préalable, joignez une explication clinique et demandez à la mutuelle si une nouvelle étude est nécessaire.
Gardez également les échanges relatifs à une complication ou à une réparation. Une douleur, un gonflement, une mobilité ou une fracture ne doivent pas être gérés d’abord comme un problème d’assurance : contactez rapidement un professionnel de santé. Les démarches administratives viennent ensuite, avec un dossier factuel et daté.
Éligibilité médicale : le remboursement ne décide pas de l’indication
Un avantage de mutuelle ne rend pas automatiquement le traitement approprié. L’évaluation commence par la possibilité de conserver des dents, l’état parodontal, le volume osseux, l’espace prothétique, la ligne du sourire, l’occlusion et la capacité de nettoyer sous la future prothèse. Une imagerie tridimensionnelle peut être indiquée pour étudier les structures anatomiques et planifier les implants, mais elle ne remplace pas l’examen clinique.
Les antécédents médicaux, les médicaments, le tabagisme, le contrôle du diabète, les troubles de cicatrisation, le bruxisme et la capacité à suivre les rendez-vous doivent être discutés. Une maladie parodontale active exige une prise en charge. Certains traitements médicamenteux ou certaines pathologies imposent une évaluation médicale particulière. Cette discussion ne se résume pas à une liste d’exclusion : elle sert à individualiser les bénéfices, risques et alternatives.
Il est raisonnable de demander un second avis avant des extractions multiples ou une réhabilitation irréversible. Les dents ne doivent pas être retirées uniquement pour simplifier un forfait ou un calendrier de voyage. Un plan de traitement sérieux explique ce qui peut être conservé, ce qui a un pronostic défavorable et pourquoi.
Risques, limites et maintenance à intégrer au budget
Comme toute chirurgie implantaire, cette approche comporte des risques : douleur et gonflement temporaires, infection, saignement, troubles sensitifs selon la zone, défaut d’intégration, problème de tissus mous ou nécessité de modifier le plan. Sur le plan prothétique, un desserrage de vis, une usure, une fracture, une gêne phonétique ou une adaptation de l’occlusion peut nécessiter une intervention. Aucun professionnel ne peut garantir une durée ou un résultat identique pour tous.
La mucosite péri-implantaire et la péri-implantite sont des inflammations autour des implants. L’EFP souligne l’importance de la santé parodontale, de l’hygiène à domicile, de l’arrêt du tabac et des contrôles réguliers. Une prothèse doit offrir un accès réaliste au nettoyage. Le coût des brossettes adaptées, de l’hygiène professionnelle, des contrôles et d’une éventuelle réparation fait partie du budget de long terme.
Une mutuelle peut ne pas couvrir la maintenance de la même façon que le traitement initial. Demandez qui assure les contrôles en France, comment les pièces seront identifiées et ce qui se passe si un composant doit être remplacé. La continuité des soins vaut davantage qu’une promesse vague de « garantie à vie », formule qui comporte souvent de nombreuses conditions et ne remplace pas les droits légaux ou l’évaluation clinique.
Calendrier, provisoire et définitif : impact sur la prise en charge
Le parcours peut se dérouler en plusieurs étapes. Après la chirurgie, une prothèse provisoire peut être utilisée si la stabilité et les conditions cliniques le permettent. La prothèse définitive est généralement planifiée après une période de cicatrisation et de validation fonctionnelle. Les dates exactes ne peuvent pas être garanties avant l’examen et l’intervention.
Cette chronologie influence l’assurance. Une mutuelle peut imputer une prestation à la date de réalisation, de facture ou de paiement selon le contrat. Répartir les phases sur deux périodes peut modifier le plafond disponible, mais il ne faut jamais décaler artificiellement un soin nécessaire ni établir une facture inexacte. Le calendrier médical prime ; l’organisme doit ensuite confirmer son mode d’imputation.
Demandez si l’estimation couvre le provisoire et le définitif séparément. Si la réponse ne mentionne qu’une « prothèse », faites préciser laquelle. Vérifiez également l’effet d’un renouvellement annuel du contrat entre les deux phases : nouvelles garanties, nouvelles exclusions ou changement de cotisation peuvent intervenir.
Comparer les alternatives sans choisir uniquement le remboursement
Une prothèse amovible complète, une prothèse stabilisée par des implants, un bridge avec un nombre différent d’implants ou une stratégie de conservation peuvent être envisagés selon l’anatomie et les objectifs. Les exigences d’entretien, la réparabilité, le temps de traitement, la chirurgie et le coût ne sont pas identiques. Certaines alternatives peuvent relever d’un panier de remboursement différent.
La bonne comparaison utilise les mêmes critères : fonction attendue, invasivité, quantité de tissu retirée, accès à l’hygiène, matériaux, étapes, risques, maintenance et reste à charge confirmé. Un traitement moins remboursé n’est pas automatiquement meilleur ou pire. Un traitement mieux couvert ne doit pas conduire à sacrifier une dent conservable ou à ignorer une contre-indication.
Demandez au praticien de documenter au moins une alternative raisonnable et les conséquences d’une absence de traitement. Cette conversation soutient un consentement éclairé. Elle permet aussi de soumettre plusieurs options à la mutuelle, sans demander à l’assureur de choisir le traitement à la place du patient et du clinicien.
Organiser son budget sans prix fixe ni promesse
Un budget prudent part du devis clinique maximal connu, puis retranche uniquement les remboursements confirmés par écrit. N’utilisez pas une estimation publicitaire comme une créance certaine. Ajoutez une réserve pour le voyage, un changement de calendrier, un contrôle local ou une réparation qui pourrait ne pas être couverte. Cette réserve ne signifie pas qu’une complication est attendue ; elle évite qu’un imprévu raisonnable compromette le suivi.
Si le reste à charge est trop élevé, demandez si le traitement peut être organisé par phases médicalement cohérentes ou si une alternative moins invasive est pertinente. Vérifiez les conditions d’annulation et de remboursement de l’acompte, les échéances, la devise et l’identité du bénéficiaire du paiement. Ne signez pas un crédit ou un financement que vous ne comprenez pas.
Un changement de mutuelle juste avant les soins n’est pas une solution automatique. Un nouveau contrat peut contenir un délai de carence, un plafond progressif ou une exclusion. Comparez le coût total des cotisations et les garanties sur la durée, pas seulement le montant affiché pour l’implantologie. La DGCCRF rappelle l’importance de comparer des offres sur des critères homogènes.
Préparer un parcours avec Redent Klinik en Turquie
Une première prise de contact peut servir à réunir les informations disponibles, à expliquer les attentes et à organiser une évaluation. Les photographies et examens transmis à distance peuvent orienter la préparation, mais un diagnostic définitif et un consentement exigent un examen clinique approprié. Le plan peut évoluer si l’examen sur place révèle une infection, une anatomie différente ou une possibilité de conservation non visible initialement. En France, l’Ordre National des Chirurgiens-Dentistes constitue également une source institutionnelle utile sur l’exercice professionnel et l’information des patients.
Demandez un devis ventilé en français, le calendrier prévu, le contenu du provisoire et du définitif, les modalités de suivi et les documents de traçabilité. Transmettez ce dossier à la CPAM et à la mutuelle en indiquant clairement la Turquie. L’équipe clinique peut fournir les pièces médicales ; elle ne peut pas garantir la décision d’un organisme français.
Pour soumettre une demande documentaire ou poser des questions sur le parcours, utilisez la page de contact de Redent Klinik. Préparez la liste de vos médicaments, antécédents, allergies, habitudes de tabac, traitements parodontaux antérieurs et contraintes de déplacement. Ne transmettez que les données nécessaires par les canaux indiqués.
Signaux d’alerte administratifs et cliniques
Une promesse de remboursement « garanti » sans lecture du contrat est un signal d’alerte. Il en va de même pour un calcul fondé uniquement sur un pourcentage BR, un devis global sans détail, l’absence de mention du pays ou la demande d’utiliser un code français qui ne correspond pas à l’acte réalisé. Un prestataire sérieux accepte que la réponse finale appartienne au payeur.
Sur le plan clinique, soyez prudent face à une indication certaine donnée sans examen, une extraction de toutes les dents présentée comme inévitable à partir de photos, une promesse de mise en charge immédiate dans tous les cas ou une garantie de résultat. Le consentement doit expliquer les risques, alternatives, matériaux, étapes et modalités de maintenance dans un langage compréhensible.
- Refus de fournir un devis détaillé avant un paiement important.
- Confusion volontaire entre 100 % Santé et remboursement de l’implantologie.
- Affirmation qu’une facture étrangère est toujours remboursée par la CPAM.
- Absence de plan de suivi, de traçabilité ou d’interlocuteur en cas d’urgence.
- Pression pour décider immédiatement malgré une réponse mutuelle manquante.
- Promesse qu’aucune greffe, aucune complication ou aucune maintenance ne sera jamais nécessaire.
Checklist finale avant de décider
Une décision robuste repose sur la convergence de quatre réponses : le traitement est-il médicalement justifié, le devis est-il transparent, les payeurs ont-ils répondu par écrit et le suivi reste-t-il possible après le retour ? Si l’une de ces réponses manque, il est raisonnable de suspendre l’engagement le temps de clarifier le dossier.
- J’ai reçu un diagnostic et des alternatives, sans extraction décidée sur le seul critère financier.
- Le devis sépare implants, piliers, provisoire, définitif et actes associés.
- La CPAM connaît le caractère programmé des soins et le pays concerné.
- La mutuelle a répondu sur le forfait, la BR, le plafond, le territoire et les justificatifs.
- Je connais le reste à charge estimé et la possibilité d’une avance complète.
- Le calendrier de cicatrisation, de retour et de prothèse définitive est réaliste.
- Je dispose d’un plan d’entretien, d’urgence et de suivi près de mon domicile.
- Je conserverai factures acquittées, preuves de paiement, compte rendu et traçabilité.
Questions fréquentes
all-on-4 prise en charge mutuelle : est-ce automatique ?
Non. Une mutuelle applique les garanties du contrat à des actes identifiés. L’Assurance Maladie, le panier 100 % Santé, un forfait implantaire et les soins à l’étranger obéissent à des règles différentes. Seuls un devis détaillé et une simulation écrite permettent d’estimer un remboursement potentiel.
Le 100 % Santé rembourse-t-il les quatre implants ?
Le panier 100 % Santé dentaire couvre des prothèses déterminées sous conditions ; il ne transforme pas automatiquement une chirurgie de quatre implants et une arcade fixe en traitement sans reste à charge. Demandez quelle alternative du devis appartient au panier et quels actes restent hors de celui-ci.
Que signifie un remboursement à plusieurs centaines de pour cent ?
Il s’agit généralement d’un pourcentage appliqué à une base de remboursement, dans les limites du contrat. Ce pourcentage ne correspond pas au pourcentage du devis. Si aucune base n’existe pour une ligne, le taux seul peut ne produire aucune prestation. Demandez toujours une estimation en euros.
Un forfait implant suffit-il pour une arcade complète ?
Pas nécessairement. Le forfait peut être annuel, partagé entre plusieurs actes, limité par implant ou soumis à un plafond global. Les piliers et la prothèse peuvent relever d’une autre rubrique. Il faut faire confirmer le classement de chaque ligne et le solde disponible.
La CPAM rembourse-t-elle un All-on-4 réalisé en Turquie ?
Il ne faut pas le présumer. L’Assurance Maladie présente les soins programmés hors UE/EEE, Suisse et Royaume-Uni comme exceptionnellement pris en charge après accord préalable dans des situations précises. Interrogez votre caisse ou le CNSE avant le traitement et ne confondez pas dépôt de facture et éligibilité.
Une mutuelle peut-elle intervenir si la CPAM refuse ?
Cela dépend du contrat. Un forfait autonome pour actes non remboursés peut parfois être étudié, tandis qu’une autre garantie exige un décompte positif du régime obligatoire. Les clauses territoriales et les justificatifs comptent. Demandez une réponse écrite mentionnant explicitement la Turquie.
Faut-il envoyer le devis avant de payer l’acompte ?
Oui, idéalement. Une étude préalable permet de vérifier le contrat avant un engagement financier. Elle ne remplace pas l’évaluation médicale et peut rester conditionnelle, mais elle réduit les malentendus. Demandez sa durée de validité et les réserves qui pourraient modifier le montant final.
Le tiers payant s’applique-t-il en Turquie ?
Il ne faut pas le supposer. Même lorsqu’une prestation complémentaire est possible, le patient peut devoir régler la clinique puis demander un remboursement avec une facture acquittée. Faites confirmer le circuit de paiement, les délais et les documents avant le départ.
Quels documents demander à la clinique ?
Demandez un devis détaillé, un plan de traitement, une facture acquittée par phase, un compte rendu, la traçabilité des implants et composants, les examens utiles et les instructions d’entretien. Vérifiez avant le voyage si la mutuelle exige une traduction ou un format particulier.
Peut-on répartir le traitement sur deux années de garantie ?
Le calendrier peut naturellement traverser deux périodes en raison de la cicatrisation et des étapes prothétiques. L’effet sur le plafond dépend toutefois de la date retenue par le contrat. Demandez la règle écrite et ne déplacez jamais artificiellement un soin ou une facture.
Une réponse écrite de la mutuelle garantit-elle le montant final ?
Elle est beaucoup plus utile qu’une réponse orale, mais peut rester soumise aux droits ouverts, au contrat en vigueur, au plafond restant et à la conformité des actes réalisés. Lisez les réserves et sollicitez une nouvelle étude si le plan ou les dates changent.
Quels symptômes imposent un avis rapide après les implants ?
Une douleur qui augmente, un gonflement important, un saignement persistant, de la fièvre, un engourdissement nouveau, un écoulement, une mauvaise odeur durable ou une mobilité de la prothèse justifient un contact rapide avec un dentiste. Une difficulté respiratoire ou un saignement incontrôlable relève d’une urgence immédiate.
Conclusion : décider avec trois confirmations écrites
La meilleure réponse à all-on-4 prise en charge mutuelle n’est pas un taux générique. C’est un dossier cohérent composé d’un plan clinique justifié, d’une réponse de l’Assurance Maladie sur les soins programmés à l’étranger et d’une simulation contractuelle de la mutuelle. Ces trois éléments doivent correspondre au même patient, au même pays, aux mêmes actes et aux mêmes dates.
Le 100 % Santé ne doit pas être utilisé comme une promesse globale pour l’implantologie. Un pourcentage BR ne doit pas être confondu avec une part du devis. Une facture turque ne doit pas être considérée comme remboursable du seul fait qu’elle peut être déposée. En clarifiant ces points avant le traitement, vous pouvez comparer les options avec davantage de sécurité et préserver la priorité clinique.
Enfin, intégrez le suivi à la décision initiale. Une arcade fixe sur implants exige nettoyage, contrôles et maintenance. Le choix d’une équipe, d’un matériau et d’un calendrier doit rester compatible avec un retour en France et avec l’accès à des soins si une adaptation devient nécessaire. Le remboursement éventuel est un élément du projet ; il n’en est ni la preuve de qualité ni la garantie de réussite.
Sources
- Assurance Maladie : comprendre le 100 % Santé dentaire
- Assurance Maladie : prise en charge des prothèses dentaires
- Assurance Maladie : soins programmés à l’étranger
- Assurance Maladie : demander un remboursement de soins effectués à l’étranger
- DGCCRF : assurance complémentaire santé, comparer les offres
- Organisation mondiale de la Santé : santé bucco-dentaire
- European Federation of Periodontology : questions sur les implants dentaires
- European Federation of Periodontology : maladies péri-implantaires
- European Federation of Periodontology : recommandations sur les maladies péri-implantaires
- National Institute of Dental and Craniofacial Research : maladies des gencives
- Ordre National des Chirurgiens-Dentistes : information institutionnelle