
Réponse rapide : En France, la pose chirurgicale d’un implant dentaire est généralement hors nomenclature de l’Assurance Maladie, sauf situations particulières. Une mutuelle peut néanmoins prévoir un forfait d’implantologie. La couronne, le pilier, l’imagerie et les soins associés doivent être vérifiés séparément. À Paris, demandez un devis détaillé puis une simulation écrite de remboursement avant tout engagement.
La recherche implant dentaire Paris remboursement mutuelle mélange souvent trois questions différentes : combien le cabinet facture, quelle part relève de l’Assurance Maladie obligatoire et ce que le contrat complémentaire accepte réellement. Une réponse fiable ne peut pas se limiter à un pourcentage annoncé sur une brochure. Un traitement implantaire peut comprendre l’examen, l’imagerie justifiée, l’extraction éventuelle, la chirurgie, l’implant intra-osseux, le pilier, la couronne, une greffe selon l’anatomie, les provisoires et le suivi. Chaque ligne peut avoir un statut de remboursement différent.
Paris ne possède pas un régime national distinct : les règles de l’Assurance Maladie et du contrat responsable s’appliquent comme ailleurs en France. En revanche, les honoraires libres, la complexité, les matériaux, le laboratoire, le secteur géographique et le réseau de soins de la complémentaire peuvent modifier le devis et le reste à charge. Il faut donc comparer des plans cliniques équivalents, pas seulement deux totaux.
Ce guide s’appuie sur des sources officielles consultées en juillet 2026. Les garanties des mutuelles évoluent et chaque contrat demeure individuel. Les exemples de mécanismes servent à lire les documents ; ils ne constituent ni une estimation personnalisée, ni une promesse de remboursement, ni un diagnostic.
1. Séparer l’implant, le pilier et la couronne
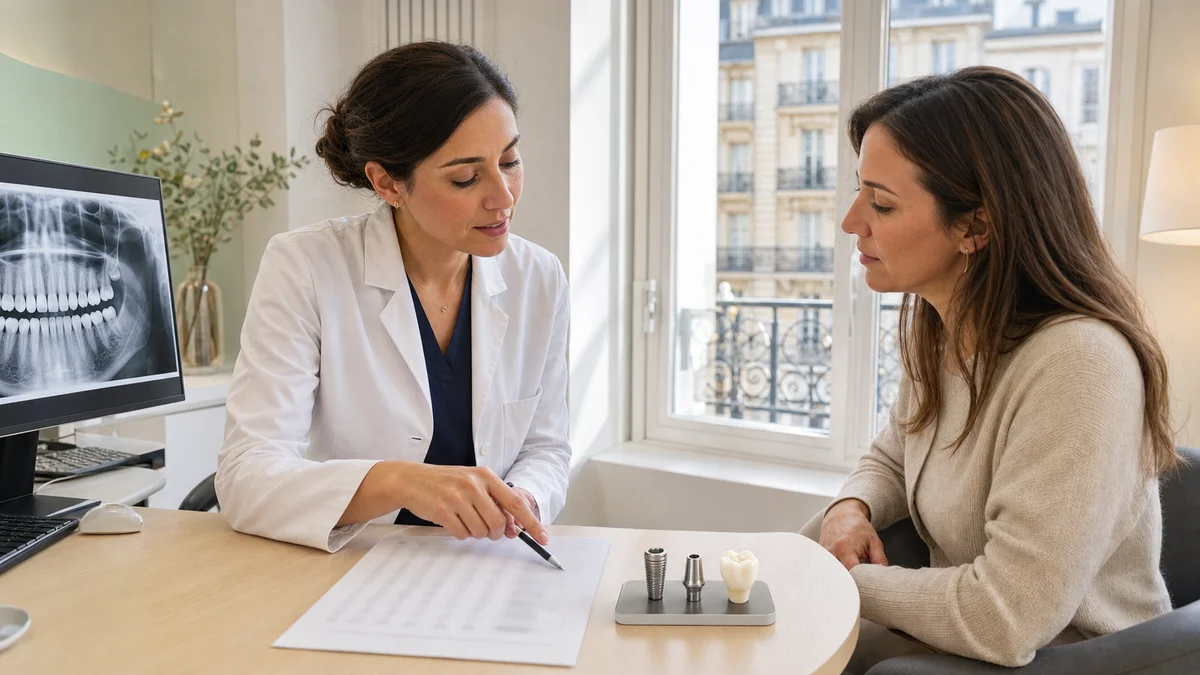
Dans le langage courant, « un implant » désigne parfois toute la dent remplacée. Sur le plan clinique et administratif, plusieurs éléments sont distincts. L’implant est la pièce placée dans l’os. Le pilier relie l’implant à la restauration. La couronne implantoportée constitue la partie visible et fonctionnelle. Un provisoire ou une vis de cicatrisation peut aussi apparaître dans le parcours.
Cette séparation explique pourquoi une phrase comme « les implants ne sont pas remboursés » est incomplète. L’acte chirurgical et l’implant peuvent être indiqués `NR`, c’est-à-dire non remboursables par l’Assurance Maladie obligatoire, tandis qu’une partie prothétique peut avoir un code et une base différents selon l’acte. La mutuelle peut ensuite appliquer un forfait aux actes non remboursés, une garantie sur une prothèse remboursable, ou aucune participation. Il faut lire ligne par ligne.
Demandez que le devis distingue au minimum :
- l’examen et les examens radiologiques médicalement justifiés ;
- la pose chirurgicale de l’implant ;
- le dispositif implantaire et sa traçabilité ;
- le pilier implantaire ;
- la couronne ou le bridge implantoporté ;
- la restauration provisoire, si elle est prévue ;
- une extraction, une greffe ou un autre acte complémentaire éventuel ;
- les visites de contrôle et les conditions de maintenance.
Sur le site francophone de Redent Klinik, les informations générales ne remplacent pas cette décomposition personnalisée. Le nombre d’implants ne peut pas être décidé à partir d’un prix publicitaire.
2. Ce que signifie « non remboursable » sur le devis
Le modèle réglementaire du devis bucco-dentaire prévoit la mention `NR` lorsqu’un acte n’est pas remboursable par l’Assurance Maladie obligatoire. Cette indication est essentielle : il n’existe alors pas de base de remboursement classique sur laquelle appliquer mécaniquement un pourcentage. Une garantie annoncée à « 300 % BR » peut être avantageuse pour certains actes ayant une base, mais ne crée pas nécessairement de remboursement pour une ligne `NR`.
Pour l’implantologie hors nomenclature, la complémentaire utilise souvent un forfait exprimé en euros. Le contrat peut fixer ce forfait par implant, par acte, par bénéficiaire et par année civile. Il peut aussi englober le pilier, imposer un plafond global dentaire ou partager ce plafond avec la parodontologie et d’autres actes non remboursés. Les formulations varient fortement.
Ne confondez pas `NR` avec « interdit », « inutile » ou « jamais pris en charge par aucune mutuelle ». La mention décrit le statut vis-à-vis de l’Assurance Maladie obligatoire. Une complémentaire peut décider contractuellement de participer. À l’inverse, le fait qu’une mutuelle propose un forfait ne prouve pas que le traitement est indiqué ni qu’elle remboursera l’intégralité de la facture.
3. Le panier 100 % Santé ne couvre pas automatiquement l’implant chirurgical
La réforme 100 % Santé dentaire organise trois paniers pour des actes prothétiques : panier sans reste à charge, panier aux tarifs maîtrisés et panier à tarifs libres. La page Ameli actualisée en février 2026 précise les matériaux et actes concernés, notamment certaines couronnes, certains bridges et les prothèses amovibles. Les honoraires limites de facturation de plusieurs actes ont été revalorisés au 1er janvier 2026.
Il serait trompeur d’en déduire que toute réhabilitation sur implant devient sans reste à charge. La pose de l’implant intra-osseux n’est pas automatiquement une prestation du panier 100 % Santé. De plus, une couronne implantoportée n’a pas nécessairement le même statut qu’une couronne dentoportée incluse dans un panier. Le code, le matériau, la localisation, le support et les règles en vigueur doivent être vérifiés sur le devis.
Le professionnel doit informer le patient des alternatives thérapeutiques appropriées. Pour certains actes prothétiques, un équipement du panier 100 % Santé doit figurer lorsque les conditions réglementaires sont réunies. Cette obligation ne signifie pas qu’une alternative implantaire sans reste à charge existe pour chaque situation clinique. Une prothèse amovible, un bridge dentoporté ou l’absence de remplacement peuvent avoir un profil de prise en charge différent, mais aussi des indications et contraintes différentes.
4. Implant Dentaire Paris Remboursement Mutuelle : tableau de lecture
Le tableau ci-dessous aide à classer les lignes. Il ne remplace pas la réponse de la caisse ou de la complémentaire.
| Ligne possible du parcours | Question Assurance Maladie | Question mutuelle | Document à obtenir |
|---|---|---|---|
| Consultation et bilan clinique | L’acte est-il codé et remboursable dans cette situation ? | Quel ticket modérateur ou dépassement est couvert ? | Note d’honoraires et relevé de remboursement |
| Imagerie | Quelle indication et quel code s’appliquent ? | La garantie d’imagerie complète-t-elle la base ? | Prescription ou justification clinique et facturation |
| Pose de l’implant | La ligne est-elle `NR` ou relève-t-elle d’une exception spécifique ? | Existe-t-il un forfait implantologie ? | Devis détaillé avec libellé et statut |
| Pilier implantaire | Est-il séparé et quel est son statut ? | Est-il inclus dans le forfait implant ou dans la prothèse ? | Réponse écrite précisant l’inclusion ou l’exclusion |
| Couronne implantoportée | Quel code, quelle base et quel panier éventuel ? | Quel pourcentage ou forfait après part obligatoire ? | Simulation ligne par ligne |
| Greffe ou acte complémentaire | Acte remboursable, `NR` ou conditionnel ? | Plafond distinct ou partagé ? | Devis séparé avant consentement |
| Maintenance et complications | Quels contrôles ou soins ont un code remboursable ? | Quelles exclusions et limites annuelles ? | Plan de suivi et conditions contractuelles |
Un tableau de garanties générique ne suffit pas toujours. Une réponse nominative à partir du devis réduit les interprétations, sans constituer une garantie absolue si le contrat change ou si le plan de soins est modifié.
5. Comment lire le forfait implantologie de la mutuelle
Commencez par identifier l’unité du forfait. « 500 € par implant » ne signifie pas la même chose que « 500 € par an et par bénéficiaire ». Si deux implants sont posés la même année, un plafond annuel unique peut s’appliquer. Si la chirurgie et la couronne sont réalisées sur deux années civiles, le mécanisme peut changer selon la date retenue pour la facturation et les règles du contrat.
Vérifiez ensuite ce que le mot implantologie englobe. Certains contrats incluent implant et pilier ; d’autres réservent une ligne au pilier ou aux prothèses non remboursées. Une greffe osseuse peut être exclue, incluse dans un forfait global ou relever d’une autre rubrique. Les consommables, provisoires et examens ne sont pas nécessairement compris.
Questions à envoyer à la mutuelle :
- Le forfait est-il par implant, par acte, par année civile ou par période glissante ?
- Le pilier est-il inclus ?
- La couronne implantoportée utilise-t-elle le même plafond ?
- Une greffe, un sinus lift ou un provisoire est-il couvert ?
- Un délai de carence s’applique-t-il ?
- Le plafond augmente-t-il avec l’ancienneté du contrat ?
- Le réseau de soins impose-t-il un praticien ou un laboratoire partenaire ?
- La prise en charge suppose-t-elle une demande préalable ?
- Quelle date déclenche l’utilisation du plafond : devis, acte, facture ou télétransmission ?
Demandez une réponse chiffrée sur chaque code et libellé du devis, pas seulement une confirmation orale que « l’implant est couvert ».
6. Calculer le reste à charge sans faux raccourci
Le reste à charge estimé correspond au total des honoraires moins les remboursements obligatoires et complémentaires attendus. Mais le calcul doit respecter la structure des garanties. Pour une ligne remboursable, la complémentaire peut appliquer un pourcentage de la base, parfois part obligatoire incluse. Pour une ligne `NR`, elle peut appliquer un forfait indépendant. Les remboursements ne peuvent généralement pas dépasser les frais réellement engagés.
Un exemple purement méthodologique : si le devis comporte une chirurgie `NR`, un pilier et une couronne avec des statuts distincts, ne soustrayez pas un unique « pourcentage mutuelle » du total. Faites trois colonnes : part Assurance Maladie, part complémentaire selon sa rubrique, puis reste estimé. Ajoutez les actes préparatoires ou de maintenance qui ne figurent pas dans le devis principal.
Évitez aussi d’additionner deux garanties qui ne se cumulent pas. Un contrat peut prévoir que le forfait implantologie inclut déjà la prothèse non remboursée, ou qu’un plafond dentaire global limite la somme finale. Lisez les renvois, exclusions et définitions. En cas de contradiction entre une brochure commerciale et les conditions contractuelles, demandez une clarification écrite.
7. Pourquoi les honoraires à Paris peuvent varier
Les actes hors nomenclature sont à honoraires libres, ce qui permet des écarts entre cabinets. La variation ne s’explique pas seulement par l’adresse parisienne. Elle peut refléter la complexité anatomique, le nombre d’étapes, les matériaux, le système implantaire, le type de pilier, le laboratoire, les provisoires, les techniques de guidage, la sédation éventuelle, le temps clinique et le suivi.
Un devis plus élevé n’est pas automatiquement meilleur ; un devis plus bas n’est pas automatiquement équivalent. Comparez le diagnostic, le nombre et la position des implants, la restauration finale, les actes inclus, les matériaux, la traçabilité, la gestion des provisoires et la maintenance. Deux plans avec des nombres d’implants différents ne sont pas comparables sans comprendre la biomécanique et les alternatives.
La DGCCRF rappelle que les honoraires ou fourchettes des actes courants et leur base de remboursement doivent être affichés, et qu’un devis doit informer le patient pour les traitements concernés. Demandez le temps nécessaire pour le lire et l’envoyer à la mutuelle. Une remise conditionnée à une décision immédiate ne favorise pas un consentement serein.
8. Le devis réglementaire : les lignes à contrôler
Le devis bucco-dentaire doit décrire le traitement, les matériaux et les actes selon les nomenclatures applicables. Pour un acte non remboursable par l’Assurance Maladie obligatoire, la mention `NR` apparaît dans la colonne prévue. Le document indique aussi le coût du dispositif sur mesure, les prestations du praticien et certaines charges selon le modèle réglementaire.
Contrôlez :
- l’identité du praticien et du patient ;
- la date et la durée de validité du devis ;
- le site dentaire concerné et le nombre d’implants ;
- les codes, libellés, bases et mentions `NR` ;
- la séparation implant, pilier et prothèse ;
- les matériaux et le lieu de fabrication du dispositif sur mesure ;
- les alternatives thérapeutiques pertinentes ;
- le montant total et le reste à charge avant complémentaire ;
- les actes préparatoires, provisoires et contrôles inclus ou exclus.
Après fabrication, une déclaration de conformité contribue à la traçabilité du dispositif médical. Conservez devis, factures, étiquettes ou passeport implantaire, comptes rendus et réponses de la mutuelle.
9. L’indication médicale passe avant le remboursement
Une garantie généreuse ne rend pas un implant adapté. Le chirurgien-dentiste évalue l’état des dents restantes, les gencives, l’os, l’occlusion, l’hygiène, les habitudes, les médicaments, le tabagisme, les maladies générales et la capacité de suivi. Une infection active ou une maladie parodontale non contrôlée doit être prise en charge avant une reconstruction définitive.
Les alternatives peuvent inclure un bridge dentoporté, une prothèse amovible, l’orthodontie, le maintien de l’espace ou l’absence de remplacement si elle est fonctionnellement acceptable. Elles n’ont pas les mêmes bénéfices, contraintes, préparations ni remboursements. Le panier 100 % Santé peut rendre certaines prothèses accessibles, mais le choix clinique ne doit pas être réduit au seul reste à charge.
Aucune clinique ne devrait garantir l’intégration biologique, la durée d’un implant ou un résultat esthétique identique chez tous les patients. Les résultats dépendent de l’anatomie, du diagnostic, de la chirurgie, de la prothèse, de l’occlusion, de l’hygiène, des habitudes et du suivi.
10. Délai de carence, plafond annuel et calendrier des soins
Un contrat récent peut comporter un délai de carence pendant lequel le forfait implantologie n’est pas disponible ou est réduit. Souscrire après réception du devis ne garantit donc pas une prise en charge immédiate. Une fausse déclaration ou l’omission d’informations demandées peut créer un litige ; lisez les conditions plutôt que de supposer qu’un nouveau contrat financera un traitement déjà planifié.
Le plafond annuel influence parfois le calendrier, mais il ne faut pas retarder un soin urgent ou imposer une séquence biologiquement inadaptée pour répartir des factures. La cicatrisation et le temps clinique déterminent d’abord les étapes. Si deux années civiles sont concernées, demandez à la mutuelle quelle date compte et comment les factures intermédiaires sont traitées.
Un changement d’employeur, de mutuelle ou de niveau de garantie pendant le traitement peut aussi modifier la simulation. Vérifiez si l’autorisation reste valable après résiliation et si la date de l’acte ou de la facture détermine le contrat applicable.
11. Réseau de soins et traitement réalisé hors de France
Certaines complémentaires proposent un réseau de soins avec tarifs négociés ou bonus contractuel. Demandez si l’avantage est obligatoire ou facultatif et s’il concerne l’implant, la prothèse ou les deux. Le libre choix du praticien existe dans le cadre légal, mais le montant complémentaire peut dépendre des conditions du contrat.
Si les soins sont envisagés hors de France, ne transposez pas automatiquement une simulation parisienne. Le remboursement des soins programmés à l’étranger dépend du pays, du statut de l’acte, des règles européennes ou conventionnelles, des justificatifs et du contrat complémentaire. Demandez avant le départ les documents, codes, traductions, factures acquittées et éventuelles autorisations exigées.
Le suivi est un élément clinique, pas seulement administratif. Clarifiez qui réalise les contrôles, gère une complication, resserre une vis, remplace un provisoire ou entretient la prothèse. La distance peut ajouter des coûts non dentaires qui ne sont pas remboursés.
12. Procédure en 7 étapes avant d’accepter
- Obtenir un diagnostic : comprendre la dent absente, l’os, les gencives, l’occlusion et les alternatives.
- Recevoir le plan détaillé : séparer chirurgie, implant, pilier, prothèse et actes associés.
- Vérifier les statuts : repérer les codes, bases de remboursement et mentions `NR`.
- Envoyer le devis : demander une simulation nominative et écrite à la mutuelle.
- Contrôler le contrat : forfait, plafond, carence, réseau, exclusions, année civile et cumul.
- Comparer des plans équivalents : mêmes objectifs, matériaux, nombre d’implants, provisoires et suivi.
- Consentir sans pression : poser les questions cliniques et financières avant de signer.
Pour transmettre un dossier et demander une évaluation individualisée, utilisez la page de contact de Redent Klinik. Une estimation à distance doit rester provisoire jusqu’à l’examen et aux examens justifiés.
Questions fréquentes
L’Assurance Maladie rembourse-t-elle un implant dentaire à Paris ?
La pose de l’implant est généralement hors nomenclature et indiquée `NR`, sauf situations particulières prévues par les règles applicables. Paris ne change pas cette règle nationale. D’autres lignes du parcours, notamment certaines consultations, imageries ou prothèses, peuvent avoir un statut distinct. Le devis et la caisse permettent de vérifier le cas précis.
Une mutuelle rembourse-t-elle toujours l’implantologie ?
Non. Certains contrats prévoient un forfait par implant ou par année, d’autres un plafond global, et certains aucune garantie pour les actes `NR`. Le montant peut dépendre de l’ancienneté, du réseau, du niveau souscrit et des exclusions. Demandez une réponse écrite à partir du devis complet.
Que signifie 300 % BR pour un implant ?
BR signifie base de remboursement. Si la ligne de pose implantaire est `NR` et n’a pas de base, un pourcentage de BR peut ne produire aucun remboursement pour cette ligne. Le contrat doit alors comporter un forfait spécifique ou une autre garantie explicite. La couronne peut relever d’une rubrique différente.
Le 100 % Santé rembourse-t-il l’implant et la couronne ?
Le 100 % Santé dentaire concerne certains actes prothétiques répondant à des conditions de matériau, localisation et code. Il ne couvre pas automatiquement la chirurgie et l’implant intra-osseux. Une couronne implantoportée ne doit pas être assimilée sans vérification à une couronne dentoportée du panier. Lisez chaque ligne du devis.
Implant dentaire Paris remboursement mutuelle : quel document envoyer ?
Envoyez le devis daté avec les codes, libellés, dents concernées, honoraires, bases, mentions `NR`, matériaux et séparation implant-pilier-couronne. Demandez une simulation nominative ligne par ligne, le plafond restant disponible, le délai de carence, la durée de validité et les justificatifs nécessaires après les soins.
La couronne sur implant est-elle remboursée séparément ?
Elle doit être distinguée de la chirurgie et du pilier. Son code et sa prise en charge dépendent de l’acte et des règles en vigueur. La mutuelle peut appliquer une garantie prothétique, un forfait implantologie ou un plafond commun. Seule une simulation sur le code exact permet d’estimer le reste à charge.
Peut-on utiliser deux plafonds annuels pour un même traitement ?
Parfois, un traitement réparti sur deux années utilise des plafonds différents, mais cela dépend du contrat et de la date retenue. La séquence doit d’abord respecter la biologie et la sécurité. Demandez à la mutuelle si l’acte, la facture acquittée ou la télétransmission consomme le plafond et si les garanties peuvent se cumuler.
Faut-il une prise en charge préalable de la mutuelle ?
Elle n’est pas identique dans tous les contrats, mais une simulation préalable est prudente. Certaines garanties exigent un accord, un praticien de réseau ou des pièces spécifiques. Même une réponse favorable peut être conditionnelle si le plan, le contrat ou la date des soins change. Conservez tous les échanges écrits.
Pourquoi deux devis parisiens sont-ils très différents ?
Ils peuvent proposer des diagnostics, nombres d’implants, matériaux, piliers, provisoires, laboratoires, chirurgies associées et suivis différents. Comparez chaque ligne et l’objectif final. Un écart n’indique pas à lui seul une meilleure ou moins bonne qualité. Une seconde opinion clinique peut aider si les plans ne se ressemblent pas.
Une greffe osseuse est-elle remboursée par la mutuelle ?
Cela dépend du statut de l’acte et du contrat. Elle peut être exclue, couverte par un forfait implantologie, ou consommer un plafond distinct ou partagé. Demandez un devis séparé avec le libellé exact et une réponse écrite. La nécessité de la greffe doit être justifiée par l’anatomie et le plan prothétique.
Le devis garantit-il le remboursement final ?
Non. Il permet une estimation, mais le remboursement dépend du contrat actif, des actes réellement réalisés, des justificatifs, des plafonds disponibles et des règles à la date des soins. Une modification clinique peut changer les lignes. La mutuelle doit être informée si le plan évolue.
Quel est le meilleur premier réflexe ?
Obtenir un diagnostic et un devis complet avant de choisir selon le remboursement. Vérifiez ensuite chaque ligne auprès de la mutuelle. Une option moins remboursée peut être cliniquement plus adaptée, tandis qu’une option couverte n’est pas automatiquement indiquée. Le consentement doit intégrer santé, alternatives, maintenance et coût.
Conclusion : vérifier le contrat sans perdre le fil clinique
Pour implant dentaire Paris remboursement mutuelle, la bonne méthode consiste à séparer implant, pilier, couronne et actes associés ; repérer les lignes `NR` ; comprendre forfaits, plafonds et carences ; puis obtenir une simulation écrite. Le 100 % Santé concerne des actes prothétiques définis et ne transforme pas automatiquement l’implant chirurgical en traitement sans reste à charge.
Le remboursement reste secondaire par rapport à l’indication, à la maîtrise des risques et à la possibilité de maintenance. Un examen, un devis réglementaire et une réponse contractuelle précise permettent d’éviter les promesses trop simples. Aucun montant ni résultat ne peut être garanti avant l’évaluation individuelle.
Sources officielles
- Assurance Maladie : actes prothétiques du 100 % Santé dentaire
- Assurance Maladie : tarifs conventionnels et prothèses dentaires 2026
- Légifrance : notice réglementaire du devis bucco-dentaire
- DGCCRF : information, devis et choix du chirurgien-dentiste
- Ordre National des Chirurgiens-Dentistes
- Organisation mondiale de la Santé : santé bucco-dentaire