
Le remboursement médicament mutuelle est un sujet central pour des millions de patients en France.
Avec l’évolution des prix des traitements et la diversité des contrats de complémentaire santé, il est essentiel de comprendre
comment fonctionne réellement la prise en charge de vos médicaments 💊. Cet article vous accompagne pas à pas pour décrypter les mécanismes,
les avantages et les limites afin que vous puissiez optimiser vos dépenses de santé en 2025.
Lorsque vous achetez un médicament en pharmacie, la Sécurité sociale ne prend en charge qu’une partie du tarif de référence,
appelé prix de base du remboursement. C’est là qu’intervient la mutuelle santé.
Elle complète le remboursement selon le contrat que vous avez souscrit. Ainsi, plus votre contrat est protecteur,
plus la part de votre dépense restant à votre charge sera réduite.
Le rôle de la mutuelle devient donc stratégique, surtout pour les patients ayant des traitements chroniques ou coûteux.
Par exemple, certains médicaments sont remboursés à hauteur de 65 % par la Sécurité sociale.
Sans mutuelle, vous devez régler les 35 % restants, ainsi que les éventuels dépassements par rapport au tarif de référence.
Avec une bonne mutuelle, ces frais peuvent être totalement ou partiellement couverts.
C’est pourquoi il est important d’analyser en détail les garanties proposées par votre contrat.
Un autre aspect clé du remboursement médicament mutuelle réside dans la distinction entre médicaments remboursés
et non remboursés par la Sécurité sociale. Certains traitements de confort ou d’automédication ne figurent pas sur la liste officielle,
ce qui signifie que même la meilleure mutuelle ne les prendra pas toujours en charge. Toutefois, certains contrats haut de gamme
prévoyent une enveloppe spécifique pour ces produits, ce qui peut représenter un vrai avantage si vous y avez souvent recours.
Il est aussi essentiel de comprendre le rôle des médicaments génériques. Ceux-ci sont généralement remboursés de la même manière
que les médicaments de marque, mais leur coût plus bas permet de réduire le reste à charge. De nombreuses mutuelles encouragent
d’ailleurs leur utilisation en renforçant le remboursement dans ce cadre. En 2025, cette tendance se poursuit avec une volonté
d’orienter les patients vers des solutions plus économiques, sans compromettre l’efficacité du traitement.
Le calcul du remboursement médicament mutuelle prend en compte le tarif de convention fixé par la Sécurité sociale.
La mutuelle applique ensuite un pourcentage de prise en charge (100 %, 150 %, voire 200 % du tarif de base selon les contrats).
Cela ne signifie pas que vous êtes toujours intégralement remboursé, car si le prix du médicament dépasse le tarif conventionné,
vous pouvez encore avoir un reste à charge. Cette subtilité est souvent méconnue, mais elle explique pourquoi deux patients
ayant le même traitement ne paient pas toujours la même somme finale.
Les contrats de mutuelle santé évoluent aussi pour s’adapter aux nouveaux besoins. Par exemple, certaines complémentaires
proposent des applications mobiles permettant de scanner vos ordonnances et de connaître immédiatement le niveau de remboursement.
Cela simplifie vos démarches et vous aide à anticiper vos dépenses. De plus, de plus en plus de mutuelles intègrent un espace en ligne
où vous pouvez suivre vos remboursements en temps réel 📲.
Un autre point à considérer concerne les délais de remboursement. En règle générale, lorsqu’une mutuelle est bien connectée
au système de télétransmission (via la carte Vitale), le délai est très court : souvent moins d’une semaine.
Mais en cas de mutuelle moins réactive, il peut y avoir plusieurs jours, voire quelques semaines d’attente.
C’est un critère à ne pas négliger lors du choix de votre contrat, surtout si vous avez des dépenses de santé régulières.
Il faut également rappeler que la mutuelle n’est pas seulement utile pour les médicaments. Elle intervient aussi pour les soins dentaires,
l’hospitalisation, l’optique ou encore les prothèses. Cependant, le poste « pharmacie » reste l’un des plus utilisés au quotidien,
d’où l’importance d’un contrat bien calibré. Pour plus d’informations pratiques, n’hésitez pas à consulter notre
Page de contact Redent Klinik afin d’obtenir un accompagnement personnalisé.
Enfin, pour une meilleure compréhension des aspects réglementaires et médicaux liés aux prescriptions, il est utile de se référer
à des sources fiables comme l’Ordre National des Chirurgiens-Dentistes.
Ces institutions apportent des informations claires et à jour concernant la santé publique et la réglementation applicable.
En résumé, le remboursement médicament mutuelle n’est pas une simple formalité administrative, mais une véritable stratégie
de gestion de votre budget santé. Bien choisir sa complémentaire, connaître les règles de remboursement et rester attentif
aux conditions de son contrat permet d’éviter de mauvaises surprises et de bénéficier d’un maximum de confort financier.
C’est une démarche proactive qui, en 2025, devient incontournable pour toute personne soucieuse de sa santé et de son portefeuille.
Différence entre Sécurité sociale et mutuelle santé
Comprendre la différence entre la Sécurité sociale et la mutuelle santé est indispensable pour bien appréhender le
remboursement médicament mutuelle. Beaucoup de patients pensent à tort que la Sécurité sociale
couvre la totalité de leurs frais médicaux. En réalité, elle ne rembourse qu’une partie des dépenses, et la mutuelle
vient compléter selon le niveau de garanties souscrites. Cette articulation entre régime obligatoire et complémentaire
explique pourquoi il est essentiel de distinguer clairement leurs rôles respectifs.
Le rôle de la Sécurité sociale
La Sécurité sociale constitue le socle de la protection santé en France 🇫🇷. Elle rembourse une partie des frais liés
aux consultations médicales, aux soins hospitaliers et bien sûr aux médicaments prescrits. Pour les médicaments,
un taux de remboursement est appliqué en fonction de l’utilité thérapeutique reconnue par les autorités de santé.
Ainsi, certains traitements essentiels peuvent être pris en charge à hauteur de 65 %, 30 % ou encore 15 %.
Dans le cas des médicaments jugés de confort, le remboursement est souvent nul.
Le calcul se fait toujours sur la base du tarif de référence, appelé tarif de convention. Par exemple,
si un médicament coûte 10 €, mais que son tarif de convention est fixé à 8 €, la Sécurité sociale rembourse un pourcentage
de ces 8 €. Cela signifie qu’une partie de la dépense reste à votre charge, même si vous disposez d’un contrat complémentaire.
La mutuelle santé intervient justement pour couvrir, tout ou partie, de ce reste à charge.
Le rôle de la mutuelle santé
La mutuelle santé, aussi appelée complémentaire santé, a pour objectif de compléter la part laissée par la Sécurité sociale.
Le remboursement médicament mutuelle dépend du contrat choisi. Un contrat basique couvrira uniquement le ticket
modérateur (la part non remboursée par la Sécurité sociale), tandis qu’un contrat plus complet pourra rembourser
au-delà du tarif de convention, notamment en cas de dépassements.
Prenons un exemple concret : si votre traitement coûte 20 € et que la Sécurité sociale rembourse 65 % du tarif de convention
(soit environ 5,20 € sur un tarif de 8 €), vous devez payer la différence. Sans mutuelle, vous supportez la totalité
du reste à charge. Avec une bonne mutuelle, celui-ci peut être réduit à zéro. C’est précisément là que se situe la valeur
ajoutée de la complémentaire santé.
Pourquoi cette distinction est importante ?
La distinction entre Sécurité sociale et mutuelle santé est cruciale pour les patients souffrant de pathologies chroniques.
Les traitements au long cours peuvent rapidement représenter un budget conséquent si le remboursement n’est pas optimisé.
Une bonne mutuelle permet d’anticiper ces dépenses et de préserver son budget familial 💶. De plus, la mutuelle peut offrir
des services complémentaires comme le tiers payant, qui évite l’avance de frais en pharmacie.
Exemple pratique
Imaginons une ordonnance avec trois médicaments :
– Un médicament remboursé à 65 % par la Sécurité sociale.
– Un second remboursé à 30 %.
– Un troisième non remboursé.
La mutuelle santé prendra en charge, selon votre contrat, le ticket modérateur des deux premiers et, éventuellement,
une partie du troisième si une garantie spécifique le prévoit. Sans mutuelle, l’ensemble de ces coûts resterait à votre charge.
C’est pourquoi il est recommandé de toujours comparer plusieurs offres de mutuelle afin d’évaluer le niveau de prise en charge
qui correspond à vos besoins.
Les limites du système
Il faut aussi garder à l’esprit que la mutuelle santé n’est pas une couverture illimitée. Chaque contrat définit des plafonds
de remboursement, des exclusions et parfois des délais de carence. Cela signifie que, même avec une mutuelle performante,
il peut rester des frais à payer. Le remboursement médicament mutuelle est donc toujours lié à la fois
aux règles de la Sécurité sociale et aux conditions précises de votre contrat complémentaire.
En outre, certaines mutuelles proposent des options modulables. Vous pouvez par exemple renforcer la prise en charge des
médicaments ou, au contraire, privilégier l’optique ou le dentaire si ce sont vos besoins principaux. Cette flexibilité
est intéressante pour personnaliser votre couverture santé.
Le tiers payant : un avantage concret
Un autre point de distinction entre Sécurité sociale et mutuelle concerne le tiers payant. Grâce à ce dispositif, vous n’avez
pas à avancer les frais lors de vos achats en pharmacie. La carte Vitale déclenche automatiquement la télétransmission
à la Sécurité sociale et à votre mutuelle. Ainsi, le pharmacien est payé directement par ces organismes et vous n’avez
aucune démarche à effectuer. Cet avantage simplifie énormément le quotidien des assurés et contribue à améliorer
l’accès aux soins.
En résumé, la Sécurité sociale constitue la base de remboursement, mais elle est insuffisante pour couvrir la totalité
des dépenses pharmaceutiques. La mutuelle santé vient compléter ce remboursement, réduisant voire supprimant le reste à charge.
Connaître cette distinction permet de mieux comprendre les mécanismes du remboursement médicament mutuelle
et d’anticiper vos dépenses de santé de manière plus éclairée en 2025.
Les médicaments pris en charge : liste et critères
La compréhension des médicaments pris en charge est un élément essentiel lorsqu’on parle du
remboursement médicament mutuelle. Tous les traitements ne sont pas couverts de la même manière :
cela dépend de leur intérêt thérapeutique, de leur inscription sur la liste officielle de la Sécurité sociale et,
bien entendu, des garanties de votre complémentaire santé. En 2025, les règles de remboursement se sont encore affinées
afin de mieux encadrer la prise en charge des dépenses pharmaceutiques tout en réduisant les abus.
Voyons en détail comment s’établissent ces critères et quelles sont les familles de médicaments concernées 💊.
Les médicaments remboursés par la Sécurité sociale
La base du remboursement médicament mutuelle repose sur la liste officielle des médicaments pris en charge
par l’Assurance Maladie. Cette liste, régulièrement mise à jour, classe les produits selon leur service médical rendu (SMR).
Quatre niveaux de remboursement existent :
- 65 % : médicaments à service médical rendu majeur ou important (exemple : traitements pour maladies chroniques comme le diabète ou l’hypertension).
- 30 % : médicaments à service médical rendu modéré (certains antibiotiques, traitements symptomatiques).
- 15 % : médicaments à service médical rendu faible (exemple : certains traitements d’appoint).
- 0 % : médicaments jugés inefficaces ou de confort, qui ne bénéficient d’aucun remboursement par la Sécurité sociale.
Ces pourcentages s’appliquent sur le tarif de convention, et non sur le prix réel payé en pharmacie.
La mutuelle intervient pour compléter la différence, ce qui illustre l’importance d’un contrat solide.
Un traitement à 65 % peut être couvert totalement si la mutuelle rembourse le ticket modérateur, alors qu’un traitement à 15 %
laisse souvent un reste à charge significatif.
Le rôle des génériques
Depuis plusieurs années, les médicaments génériques sont fortement encouragés. Ils offrent le même principe actif que les médicaments
de marque, mais à moindre coût. La Sécurité sociale applique les mêmes pourcentages de remboursement, mais le prix de base étant plus bas,
le reste à charge est réduit.
Dans ce contexte, le remboursement médicament mutuelle s’avère particulièrement avantageux si vous acceptez la substitution
par un générique, car votre complémentaire couvrira un montant proportionnellement plus intéressant.
De plus, certaines mutuelles renforcent leurs garanties sur les génériques afin d’inciter les assurés à faire ce choix économique.
Exemple concret
Un médicament de marque coûte 12 €, avec un tarif de convention fixé à 8 €. La Sécurité sociale rembourse 65 % de 8 € (soit 5,20 €).
Si vous refusez le générique, vous payez la différence entre 12 € et 8 €, plus le ticket modérateur.
Avec le générique à 8 €, la dépense finale est réduite, et le remboursement est optimisé par la mutuelle.
C’est une stratégie financière qui permet de limiter le reste à charge.
Les médicaments non remboursés
Une grande partie des dépenses pharmaceutiques concerne les produits non remboursés par la Sécurité sociale.
Il peut s’agir de traitements d’automédication (paracétamol hors ordonnance, sirops, vitamines),
de médicaments de confort ou de produits dont l’efficacité thérapeutique n’a pas été jugée suffisante.
En règle générale, ces médicaments ne donnent pas droit au remboursement médicament mutuelle.
Cependant, certaines complémentaires santé haut de gamme proposent une enveloppe annuelle forfaitaire permettant
de couvrir partiellement ces frais. Ce point est crucial pour les familles qui consomment régulièrement
des produits en automédication.
Critères d’éligibilité
Pour qu’un médicament soit éligible au remboursement, plusieurs critères doivent être remplis :
- Il doit être prescrit par un professionnel de santé reconnu (médecin, dentiste, spécialiste).
- Il doit figurer sur la liste des spécialités remboursables publiée par l’Assurance Maladie.
- L’ordonnance doit être conforme, datée et signée.
- Le médicament doit être délivré par une pharmacie agréée.
Sans ces conditions, même une mutuelle performante ne pourra pas intervenir.
C’est pourquoi il est essentiel de conserver toutes vos prescriptions et de bien vérifier les notices officielles.
Les dispositifs particuliers
Certains traitements bénéficient d’un régime spécifique. C’est le cas par exemple des médicaments dits
« d’exception » ou des traitements innovants très coûteux (notamment en cancérologie).
Le remboursement médicament mutuelle peut être renforcé dans ces situations, mais il dépend souvent
d’accords particuliers entre la mutuelle et les laboratoires. Ces cas restent rares mais représentent des dépenses
très importantes lorsqu’ils se présentent.
Médicaments et pathologies chroniques
Pour les patients atteints d’affections de longue durée (ALD), certains médicaments peuvent être pris en charge
à 100 % par la Sécurité sociale. Dans ce cas, la mutuelle n’a pas besoin d’intervenir, sauf pour des frais annexes.
C’est une situation avantageuse qui illustre la complémentarité entre le régime obligatoire et le contrat complémentaire.
En conclusion, la liste des médicaments pris en charge repose sur des critères objectifs liés au service médical rendu
et à l’inscription officielle sur la nomenclature de l’Assurance Maladie. Le rôle de la mutuelle est de compléter
cette couverture pour réduire le reste à charge. Bien comprendre ces règles permet d’anticiper vos dépenses et de choisir
un contrat adapté. En 2025, la maîtrise du remboursement médicament mutuelle devient un enjeu majeur
pour préserver à la fois votre santé et votre budget familial.
Comment savoir si votre traitement est remboursé ?
Savoir si un traitement est remboursé est une question fréquente et essentielle pour anticiper son budget santé.
Le remboursement médicament mutuelle dépend de plusieurs facteurs : l’inscription du produit sur
la liste des spécialités remboursables, la nature de la prescription, la catégorie de remboursement attribuée
par la Sécurité sociale et les garanties de votre contrat complémentaire. En 2025, les outils numériques et
les services en ligne rendent cette vérification plus facile, mais il reste indispensable de connaître les
procédures et les critères à respecter pour éviter les mauvaises surprises 💡.
Consulter la liste officielle de l’Assurance Maladie
La première étape pour savoir si un médicament est pris en charge est de vérifier son inscription
dans la base de données publique de l’Assurance Maladie. Cette liste, appelée liste des spécialités remboursables,
est régulièrement mise à jour et accessible en ligne. Elle précise le taux de remboursement applicable
(65 %, 30 %, 15 % ou 0 %).
Un patient peut facilement effectuer une recherche par nom commercial ou par principe actif.
En cas de doute, le pharmacien peut aussi confirmer cette information directement lors de la délivrance du traitement.
Le rôle de l’ordonnance médicale
Pour bénéficier du remboursement médicament mutuelle, il ne suffit pas que le produit figure
sur la liste officielle : il doit aussi être prescrit par un médecin, un dentiste ou un spécialiste habilité.
L’ordonnance doit comporter des informations précises : date, signature du praticien, posologie,
et mention du traitement. Sans ordonnance valide, la Sécurité sociale ne procède pas au remboursement,
et la mutuelle ne peut pas compléter la prise en charge.
Exemple pratique
Un patient achète un antibiotique prescrit par son médecin. Le médicament est remboursable à 65 %
par la Sécurité sociale. La mutuelle complète le ticket modérateur et, selon le contrat, couvre
également une partie du dépassement éventuel si le prix du médicament est supérieur au tarif de convention.
En revanche, si ce même antibiotique est acheté sans ordonnance (automédication), il ne sera pas pris en charge,
même avec une mutuelle haut de gamme.
Utiliser les services numériques des mutuelles
La plupart des mutuelles proposent aujourd’hui un espace en ligne ou une application mobile 📲.
En entrant le nom de votre médicament ou en scannant l’ordonnance, vous pouvez savoir immédiatement
si le produit est couvert et à quel niveau. Certains outils vont même plus loin : ils estiment en temps réel
le montant qui restera à votre charge après le remboursement de la Sécurité sociale et celui de votre mutuelle.
C’est une avancée pratique qui permet aux patients de mieux anticiper leurs dépenses.
Le rôle du pharmacien
Le pharmacien est un interlocuteur clé pour comprendre vos droits. Il connaît la classification des médicaments
et peut vous informer instantanément sur leur niveau de remboursement. De plus, grâce au système de télétransmission,
il est capable de vérifier si le traitement est bien pris en charge et de déclencher directement la demande
de remboursement. Le remboursement médicament mutuelle devient alors automatique,
sans démarches supplémentaires de votre part.
Astuce pratique
Demandez toujours au pharmacien de vérifier si un médicament existe en version générique.
Le générique est souvent mieux intégré dans les formules de remboursement, ce qui réduit
considérablement votre reste à charge. Cette alternative est à la fois économique et efficace ✅.
Les cas particuliers
Certains médicaments suivent des règles spécifiques. Les traitements innovants ou de haute technologie,
par exemple en oncologie ou en maladies rares, nécessitent parfois une autorisation particulière.
Dans ces cas, la Sécurité sociale et la mutuelle appliquent un protocole plus complexe.
Pour les médicaments d’exception, il faut souvent fournir une ordonnance spéciale
et respecter un circuit de délivrance limité à certaines pharmacies hospitalières.
De même, pour les affections de longue durée (ALD), les patients peuvent bénéficier d’une prise en charge
à 100 % sur certains traitements. Cela signifie que la mutuelle n’intervient pas, puisque la Sécurité sociale
assure déjà l’intégralité du remboursement. Toutefois, pour les médicaments complémentaires ou non inscrits
dans ce dispositif, la mutuelle reste nécessaire pour limiter le reste à charge.
Anticiper grâce à son contrat de mutuelle
Enfin, il est crucial de relire attentivement les clauses de votre contrat de mutuelle santé.
Certaines complémentaires incluent des forfaits pour les médicaments non remboursés par la Sécurité sociale,
comme les traitements d’automédication. D’autres se limitent strictement aux médicaments inscrits
dans la liste officielle. La compréhension de ces différences est la clé pour éviter les frais imprévus
et optimiser le remboursement médicament mutuelle.
En conclusion, savoir si votre traitement est remboursé implique de vérifier plusieurs niveaux :
la liste officielle de l’Assurance Maladie, la validité de l’ordonnance, la compatibilité avec votre contrat
mutuelle et l’éventuel recours aux outils numériques. En combinant ces vérifications, vous maîtrisez
vos droits et assurez une meilleure gestion de votre budget santé en 2025.
Les niveaux de remboursement selon les contrats de mutuelle
L’un des aspects les plus importants à comprendre dans le domaine du remboursement médicament mutuelle
concerne les niveaux de prise en charge. En effet, toutes les complémentaires santé ne couvrent pas vos dépenses de la même façon.
Le pourcentage de remboursement dépend directement du contrat souscrit et des garanties choisies. En 2025,
les offres sont de plus en plus personnalisées et flexibles, permettant aux assurés de sélectionner des formules adaptées
à leurs besoins, mais il est crucial de savoir décoder les pourcentages et de comprendre ce qui se cache réellement
derrière ces chiffres 📊.
Le ticket modérateur : la base de la prise en charge
Le premier niveau de remboursement médicament mutuelle correspond au ticket modérateur, c’est-à-dire la part
qui reste après l’intervention de la Sécurité sociale. Par exemple, si un médicament est remboursé à 65 % sur la base d’un tarif
de convention de 10 €, la Sécurité sociale paie 6,50 € et le ticket modérateur est de 3,50 €. Une mutuelle qui couvre le ticket
modérateur prend donc en charge ces 3,50 €, ramenant votre dépense finale à zéro. Ce type de garantie est le minimum attendu
pour un contrat de santé efficace.
Les mutuelles à 100 %
Un contrat dit « 100 % » signifie que la mutuelle complète intégralement le remboursement sur la base du tarif de convention.
Attention cependant : cela ne veut pas dire que vous serez remboursé du prix réel du médicament s’il dépasse ce tarif.
Par exemple, si un médicament coûte 15 €, mais que le tarif de convention est fixé à 10 €, le remboursement maximum
sera basé sur 10 € uniquement. Ainsi, le reste à charge peut subsister malgré une mutuelle à 100 %.
C’est une subtilité souvent mal comprise par les patients.
Les mutuelles à 150 %, 200 % et plus
Certains contrats vont au-delà du simple ticket modérateur et proposent des remboursements à 150 %, 200 % voire 300 %.
Ces pourcentages s’appliquent toujours sur la base du tarif de convention.
Par exemple, si un médicament est remboursé à 65 % sur un tarif de convention de 10 € (soit 6,50 € par la Sécurité sociale),
une mutuelle à 200 % peut compléter jusqu’à 13 € de remboursement total (incluant la part de la Sécurité sociale).
Cela permet de couvrir les dépassements éventuels entre le tarif de convention et le prix réel du médicament 💶.
Exemple pratique
Un traitement coûte 20 €, avec un tarif de convention de 10 €.
– Sécurité sociale : 65 % de 10 € = 6,50 €
– Mutuelle à 100 % : remboursement complémentaire de 3,50 €, soit un total de 10 € (reste à charge 10 €).
– Mutuelle à 200 % : remboursement complémentaire de 13 € (en additionnant la Sécurité sociale), soit un total de 19,50 €.
Dans ce cas, il ne reste que 0,50 € à payer.
Ce calcul illustre parfaitement l’intérêt d’opter pour une mutuelle plus protectrice lorsqu’on consomme régulièrement
des médicaments coûteux.
Les forfaits spécifiques pour les médicaments non remboursés
Certaines mutuelles proposent également des forfaits annuels pour couvrir les médicaments non remboursés par la Sécurité sociale.
Il peut s’agir de traitements d’automédication, de vitamines, ou de produits de confort. Ce type de forfait varie en général
de 30 € à 200 € par an selon les contrats. Cela constitue un atout précieux pour les familles qui consomment régulièrement
ces produits. Dans ce cadre, le remboursement médicament mutuelle va au-delà du cadre légal et apporte
un vrai confort financier.
Les contrats modulables en 2025
En 2025, une tendance forte du marché de l’assurance santé est la personnalisation des contrats. Les assurés peuvent choisir
d’augmenter le niveau de remboursement pour certains postes, comme la pharmacie, tout en réduisant d’autres garanties
comme l’optique ou le dentaire s’ils n’en ont pas besoin. Cette flexibilité permet d’adapter le remboursement médicament mutuelle
à son profil de consommation et d’éviter de payer pour des options inutiles.
Outils de simulation
De nombreuses mutuelles mettent à disposition des simulateurs en ligne. En entrant le prix de votre traitement,
le taux de remboursement de la Sécurité sociale et le niveau de garantie de votre contrat, vous obtenez immédiatement
le reste à charge estimé. Ces outils sont précieux pour comparer plusieurs formules et choisir celle qui vous correspond le mieux.
Ils évitent aussi les mauvaises surprises lors de l’achat en pharmacie.
Les limites à connaître
Même avec des contrats à 200 % ou 300 %, certains dépassements importants ne sont pas totalement couverts.
Par ailleurs, chaque contrat de mutuelle prévoit des plafonds annuels, au-delà desquels les remboursements cessent.
Il est donc essentiel de lire attentivement les conditions générales et de ne pas se limiter à l’indication du pourcentage.
Le remboursement médicament mutuelle reste lié à des règles précises et à des plafonds contractuels
qu’il convient de respecter.
En résumé, les niveaux de remboursement selon les contrats de mutuelle vont du simple ticket modérateur à des prises en charge
très complètes, parfois au-delà de 200 %. Le choix du bon contrat dépend de votre consommation médicale, de vos pathologies
et de votre budget. Comprendre ces niveaux permet de mieux anticiper vos dépenses et d’optimiser votre couverture santé.
En 2025, la connaissance de ces mécanismes est indispensable pour tirer le meilleur parti du remboursement médicament mutuelle.
Tarifs des médicaments en 2025 : ce que vous devez prévoir
En 2025, le coût des traitements pharmaceutiques reste une préoccupation majeure pour de nombreux patients.
Le remboursement médicament mutuelle devient ainsi un véritable levier d’équilibre financier face
à l’augmentation constante des prix. Pour comprendre la dynamique des dépenses, il est essentiel d’analyser
les tendances tarifaires, les écarts entre médicaments génériques et de marque, ainsi que l’impact des niveaux
de prise en charge appliqués par la Sécurité sociale et les mutuelles. Cette section vous propose un panorama
détaillé pour anticiper vos dépenses 💶.
L’évolution des prix en 2025
Selon les dernières données disponibles, le prix moyen des médicaments de prescription a légèrement augmenté en 2025,
notamment en raison de l’inflation et du coût croissant de la recherche pharmaceutique. Les médicaments innovants,
particulièrement dans le traitement des cancers ou des maladies chroniques, affichent des tarifs élevés pouvant atteindre
plusieurs centaines d’euros.
Dans ce contexte, le rôle du remboursement médicament mutuelle devient primordial, car il permet de réduire
significativement le reste à charge pour les patients. Les contrats les plus complets prennent en charge une grande partie
de ces frais, même en cas de dépassement du tarif de convention.
Prix moyens des principales catégories de médicaments
Pour donner une idée des coûts en 2025, voici quelques tarifs moyens constatés en pharmacie :
- Antibiotiques courants : entre 8 € et 20 € la boîte.
- Médicaments cardiovasculaires (hypertension, cholestérol) : entre 15 € et 30 €.
- Antidépresseurs : entre 20 € et 40 €.
- Médicaments contre le diabète : entre 25 € et 50 €.
- Traitements innovants (oncologie, maladies rares) : de 200 € à plus de 1 000 € par mois.
Ces prix illustrent l’importance d’un contrat solide. Si certains médicaments restent abordables, d’autres
peuvent rapidement mettre en difficulté un budget familial. Sans mutuelle, ces frais peuvent s’accumuler et
devenir insoutenables. Le remboursement médicament mutuelle constitue donc une sécurité financière indispensable.
Différence entre génériques et médicaments de marque
Les génériques demeurent l’alternative la plus économique en 2025. Leur prix est généralement 20 % à 40 % inférieur
à celui des médicaments de marque.
La Sécurité sociale rembourse les deux de la même manière, mais le coût de départ étant moindre, le reste à charge
est mécaniquement réduit. De plus, certaines mutuelles favorisent les génériques en renforçant leur remboursement,
afin de limiter les dépenses globales du système de santé.
Cela signifie qu’un assuré qui opte pour des génériques bénéficie d’un remboursement médicament mutuelle
plus avantageux et d’un budget mieux maîtrisé.
Exemple comparatif
Un médicament de marque coûte 25 € avec un tarif de convention fixé à 15 €.
– Sécurité sociale : remboursement à 65 % de 15 € → 9,75 €.
– Mutuelle à 100 % : prend en charge le ticket modérateur de 5,25 €, mais pas la différence entre 25 € et 15 €.
Reste à charge : 10 €.
Avec le générique vendu à 15 €, la même opération laisse un reste à charge de 0 €, grâce à l’intervention conjointe
de la Sécurité sociale et de la mutuelle. C’est une économie nette et une illustration concrète du rôle
des complémentaires santé.
L’impact des contrats haut de gamme
Les contrats de mutuelle premium proposent des niveaux de remboursement allant jusqu’à 200 % ou 300 % du tarif
de convention. Cela permet de réduire considérablement le reste à charge sur les médicaments coûteux.
Cependant, il faut veiller aux plafonds annuels de remboursement. Certains contrats limitent la prise en charge
globale des médicaments à quelques centaines d’euros par an, ce qui peut être insuffisant dans le cas
de traitements lourds.
Le choix d’une formule adaptée est donc crucial pour optimiser le remboursement médicament mutuelle.
Outils pratiques pour anticiper vos dépenses
En 2025, de nombreux outils numériques facilitent la gestion des coûts. Les simulateurs proposés par les mutuelles
permettent d’estimer en temps réel le reste à charge d’un traitement. Il suffit d’indiquer le prix du médicament
et le niveau de garantie du contrat pour obtenir une estimation précise.
De plus, les applications mobiles de certaines complémentaires santé offrent une vision claire des remboursements en cours,
des plafonds restants et des délais de paiement 📲. Ces innovations renforcent la transparence et aident les assurés
à mieux gérer leur budget santé.
En résumé, les tarifs des médicaments en 2025 varient fortement selon la nature du traitement, le choix entre générique
et médicament de marque, et le niveau de couverture choisi. Le remboursement médicament mutuelle
constitue une protection indispensable pour absorber ces dépenses et éviter des charges financières trop lourdes.
Bien comparer les offres et anticiper vos besoins reste la meilleure stratégie pour bénéficier d’une prise en charge optimale.
Démarches pour obtenir un remboursement efficace
Obtenir un remboursement médicament mutuelle rapide et efficace dépend de plusieurs étapes.
Bien que la télétransmission simplifie aujourd’hui la majorité des processus, il reste des situations où des démarches
administratives précises sont indispensables. Comprendre le fonctionnement, préparer les bons documents et respecter
les délais permet de réduire considérablement les risques de retard ou de refus de remboursement.
En 2025, les mutuelles et la Sécurité sociale ont modernisé leurs procédures, mais certains points méritent
d’être détaillés pour éviter toute confusion 💡.
Les étapes générales à suivre
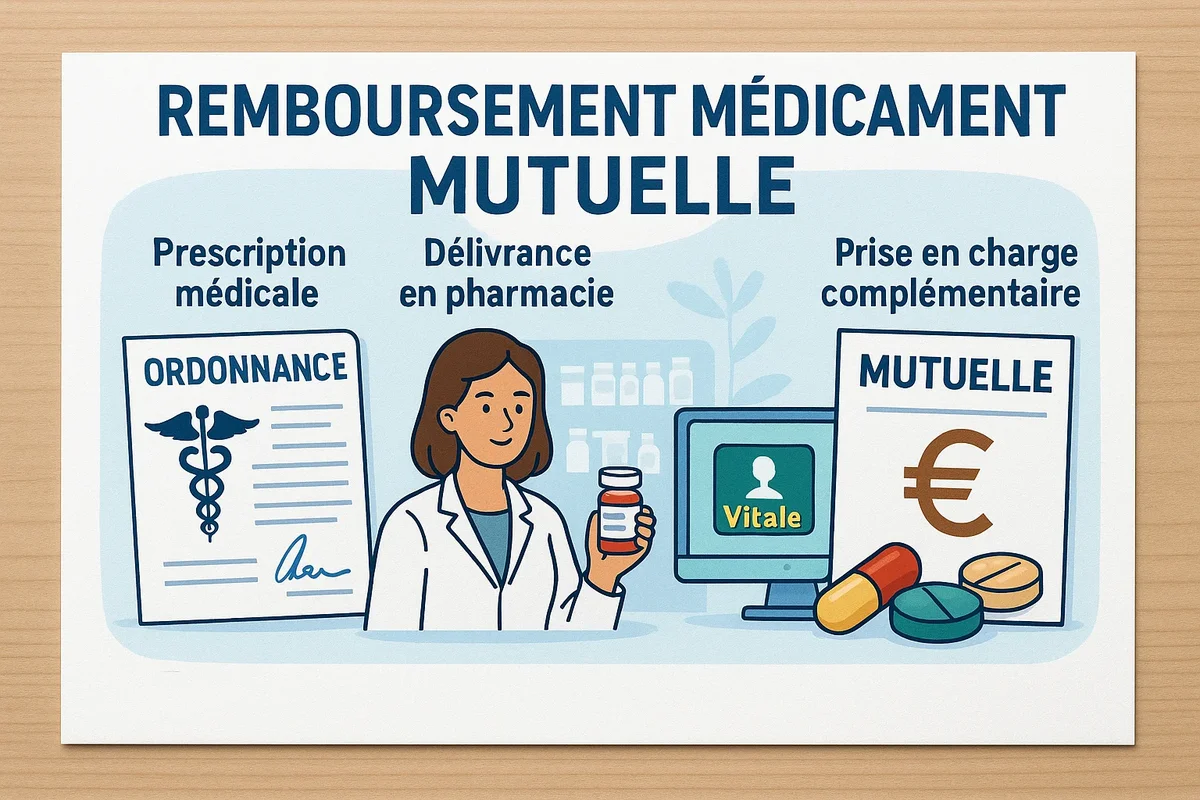
Pour chaque médicament prescrit, la procédure classique de remboursement suit un enchaînement logique :
- Prescription médicale : l’ordonnance doit être rédigée par un professionnel habilité (médecin, dentiste, spécialiste).
- Délivrance en pharmacie : le pharmacien enregistre la prescription via la carte Vitale.
- Télétransmission : les données sont envoyées directement à l’Assurance Maladie puis à votre mutuelle.
- Prise en charge complémentaire : selon le contrat, la mutuelle règle tout ou partie du ticket modérateur et des dépassements.
Ce circuit assure que le remboursement médicament mutuelle se fasse automatiquement,
sans que l’assuré ait besoin d’envoyer des justificatifs papier dans la majorité des cas.
Quand la télétransmission ne suffit pas
Dans certains cas, la télétransmission ne s’active pas (exemple : achat dans une pharmacie non connectée,
ordonnance manuscrite mal scannée, ou traitement particulier). L’assuré doit alors envoyer lui-même les justificatifs :
- Feuille de soins papier remise par le pharmacien.
- Copie de l’ordonnance médicale.
- Éventuellement une facture acquittée précisant le prix payé.
Ces documents doivent être envoyés d’abord à la Sécurité sociale, puis à la mutuelle pour compléter le remboursement.
Dans ce cadre, la rigueur est indispensable pour éviter un rejet.
Délais moyens de remboursement
En 2025, les délais de remboursement sont globalement rapides :
- Sécurité sociale : 3 à 7 jours ouvrés après la télétransmission.
- Mutuelle santé : 5 à 10 jours supplémentaires en moyenne.
Lorsque tout est automatisé, l’assuré peut recevoir son remboursement médicament mutuelle
sur son compte bancaire en moins de deux semaines. Mais en cas d’envoi manuel de documents, le délai peut dépasser un mois.
Astuce pour accélérer les démarches
De nombreuses mutuelles proposent aujourd’hui des espaces en ligne sécurisés où vous pouvez télécharger directement
vos factures et ordonnances. Cela évite les envois postaux et accélère le traitement.
De plus, certaines applications mobiles permettent même de photographier une feuille de soins et de l’envoyer en temps réel 📲.
Les documents nécessaires
Pour garantir un traitement sans accroc, voici les documents incontournables à fournir en cas de remboursement manuel :
- Feuille de soins (papier) correctement remplie.
- Ordonnance valide avec cachet et signature du médecin.
- Facture mentionnant le prix payé et le nom du médicament.
- Relevé d’identité bancaire (RIB) si le dossier est envoyé pour la première fois.
Un dossier incomplet entraîne systématiquement un retard ou un refus, ce qui prolonge inutilement
le délai de remboursement médicament mutuelle.
Cas particuliers
Certaines situations nécessitent une vigilance particulière :
- Médicaments d’exception : nécessitent une ordonnance spéciale et un suivi administratif renforcé.
- Traitements en automédication : rarement pris en charge, sauf si le contrat prévoit un forfait spécifique.
- Soins à l’étranger : doivent être justifiés par des documents traduits et validés par la Sécurité sociale.
Dans ces cas, il est conseillé de contacter directement la mutuelle pour connaître la marche à suivre.
Le remboursement médicament mutuelle reste possible, mais les démarches sont plus lourdes.
Importance du suivi des remboursements
Enfin, il est crucial de vérifier régulièrement ses relevés de remboursement. En cas d’erreur ou d’oubli,
l’assuré doit rapidement contacter sa mutuelle ou l’Assurance Maladie.
De nombreuses plateformes permettent aujourd’hui de suivre en temps réel les remboursements en attente,
les sommes déjà versées et les éventuels plafonds atteints. Cette vigilance est la clé pour optimiser
le remboursement médicament mutuelle et éviter toute perte financière.
En conclusion, obtenir un remboursement efficace repose sur la préparation (ordonnance, justificatifs),
la connaissance des procédures (télétransmission, envoi manuel) et l’utilisation des outils numériques mis à disposition.
En appliquant ces bonnes pratiques, vous garantissez un remboursement rapide et complet, tout en sécurisant votre budget santé.
Cas particuliers : automédication, génériques et médicaments non remboursés
Le remboursement médicament mutuelle est généralement encadré par des règles strictes.
Cependant, certains cas particuliers nécessitent une attention spécifique : l’automédication, les médicaments génériques
et les produits non remboursés par la Sécurité sociale. Ces situations représentent une part importante des dépenses
de santé des Français, et leur prise en charge dépend largement du contrat de mutuelle souscrit.
En 2025, avec l’évolution du marché pharmaceutique et des pratiques médicales, comprendre ces cas particuliers
devient indispensable pour optimiser ses remboursements 💊.
Les médicaments en automédication
L’automédication consiste à acheter des médicaments sans ordonnance, comme des antalgiques (paracétamol, ibuprofène),
des sirops contre la toux, ou encore des vitamines. Ces produits sont souvent utilisés pour traiter des symptômes bénins,
mais leur coût peut devenir élevé à long terme.
En règle générale, la Sécurité sociale ne rembourse pas les médicaments d’automédication.
De ce fait, le remboursement médicament mutuelle est limité, sauf si le contrat prévoit un forfait spécifique.
Certains assureurs proposent par exemple une enveloppe annuelle de 30 € à 100 € pour couvrir ce type de dépenses.
Astuce pratique
Avant d’acheter un produit en automédication, il est conseillé de vérifier si votre mutuelle inclut ce type de prise en charge.
De plus, certaines mutuelles encouragent l’utilisation d’outils en ligne pour scanner un code-barres et savoir immédiatement
si le produit est éligible au remboursement. Cette innovation facilite la gestion du budget et évite les mauvaises surprises.
Les médicaments génériques
Les médicaments génériques jouent un rôle central dans la maîtrise des dépenses de santé. Ils contiennent le même principe actif
que les médicaments de marque, mais leur prix est généralement inférieur de 20 à 40 %.
La Sécurité sociale les rembourse au même taux que les médicaments de référence, mais leur coût plus bas permet de réduire
automatiquement le reste à charge.
Ainsi, le remboursement médicament mutuelle devient plus avantageux si vous acceptez la substitution générique.
Certaines complémentaires santé vont même jusqu’à refuser de rembourser un médicament de marque si le générique existe,
sauf mention médicale spécifique indiquée par le praticien.
Exemple comparatif
– Médicament de marque : prix 20 €, tarif de convention 15 €.
→ Sécurité sociale : 65 % de 15 € = 9,75 €.
→ Mutuelle à 100 % : couvre le ticket modérateur (5,25 €), mais pas les 5 € restants.
→ Reste à charge : 5 €.
– Générique : prix 15 €, tarif de convention 15 €.
→ Sécurité sociale : 65 % de 15 € = 9,75 €.
→ Mutuelle à 100 % : couvre 5,25 €.
→ Reste à charge : 0 €.
Ce calcul montre que choisir un générique permet d’optimiser son remboursement médicament mutuelle.
Les médicaments non remboursés
Certains médicaments, même prescrits par un médecin, ne figurent pas sur la liste des spécialités remboursables
de la Sécurité sociale. C’est souvent le cas des médicaments à efficacité jugée insuffisante ou considérés comme
des produits de confort (certains compléments alimentaires, homéopathie, traitements à base de plantes).
Dans ce cas, le remboursement médicament mutuelle dépend uniquement des garanties prévues par le contrat.
Certaines mutuelles excluent totalement ces produits, tandis que d’autres proposent un forfait annuel pour les couvrir partiellement.
Exemple concret
Un traitement homéopathique coûte 25 € par mois.
– Sécurité sociale : 0 € de remboursement.
– Mutuelle standard : aucun remboursement.
– Mutuelle premium : forfait annuel de 100 €, couvrant ainsi quatre mois de traitement.
L’assuré doit donc analyser son contrat pour savoir si ces produits sont pris en charge et calculer si la mutuelle choisie
est réellement avantageuse par rapport à ses habitudes de consommation.
Les limites de prise en charge
Même lorsque des remboursements existent, ils sont souvent plafonnés.
Par exemple, une mutuelle peut couvrir jusqu’à 50 € par an d’automédication ou 200 € de produits non remboursés.
Au-delà, le reste à charge revient intégralement à l’assuré.
Le remboursement médicament mutuelle dans ces cas particuliers reste donc une aide partielle,
mais il ne peut pas couvrir indéfiniment toutes les dépenses.
Conseils pour optimiser ses remboursements
Pour tirer le meilleur parti de votre mutuelle dans ces cas particuliers, voici quelques conseils pratiques :
- Privilégier les génériques chaque fois que possible ✅.
- Vérifier si votre contrat inclut un forfait automédication.
- Comparer plusieurs mutuelles si vous consommez régulièrement des produits non remboursés.
- Utiliser les simulateurs en ligne pour anticiper le reste à charge.
En conclusion, les cas particuliers comme l’automédication, les génériques ou les médicaments non remboursés
demandent une analyse approfondie de votre contrat de complémentaire santé.
Le remboursement médicament mutuelle reste une aide précieuse, mais il n’est jamais illimité.
En 2025, la bonne stratégie consiste à choisir intelligemment ses médicaments et à sélectionner une mutuelle adaptée
à ses besoins réels, afin de préserver son budget santé tout en bénéficiant d’une couverture optimale.
Conseils pour bien choisir sa mutuelle santé en 2025
Le choix d’une mutuelle santé adaptée est une étape essentielle pour optimiser le
remboursement médicament mutuelle. En 2025, le marché des complémentaires santé est
de plus en plus concurrentiel, avec des offres très diversifiées allant des formules basiques aux contrats premium.
Pour faire le bon choix, il est crucial de connaître ses besoins, d’évaluer ses dépenses habituelles, et de comparer
les garanties proposées par différents assureurs. Dans cette section, nous vous présentons un guide pratique
pour sélectionner la mutuelle la plus efficace et la plus avantageuse 💡.
Évaluer ses besoins personnels et familiaux
La première étape consiste à analyser votre consommation médicale. Prenez en compte :
- Vos traitements chroniques (hypertension, diabète, asthme, etc.).
- Les ordonnances régulières pour vous ou vos enfants.
- Les dépenses ponctuelles en automédication ou produits non remboursés.
En identifiant vos dépenses récurrentes, vous saurez si vous devez privilégier un contrat couvrant
fortement les médicaments ou si une formule plus équilibrée suffira. Cette analyse est essentielle pour adapter
le remboursement médicament mutuelle à votre situation personnelle.
Comparer les taux et plafonds de remboursement
Toutes les mutuelles ne remboursent pas de la même manière. Certains contrats se limitent à 100 % du tarif de convention,
tandis que d’autres montent à 200 % voire 300 %.
Il est important de comprendre que ces pourcentages ne s’appliquent pas au prix réel du médicament, mais à la base de remboursement
fixée par la Sécurité sociale.
Ainsi, un contrat affichant 200 % peut sembler plus avantageux, mais il faut vérifier les plafonds annuels et les exclusions
pour ne pas avoir de mauvaise surprise.
Exemple pratique
Un traitement coûte 30 €, avec un tarif de convention fixé à 20 €.
– Sécurité sociale rembourse 65 % de 20 € → 13 €.
– Mutuelle à 100 % : prend en charge le ticket modérateur de 7 €, reste à charge = 10 €.
– Mutuelle à 200 % : complète jusqu’à 40 € sur la base conventionnelle, ce qui couvre l’intégralité du prix payé.
Résultat : aucun reste à charge.
Cet exemple montre l’importance d’adapter son contrat à ses dépenses réelles pour optimiser
le remboursement médicament mutuelle.
Vérifier la prise en charge des cas particuliers
Un bon contrat ne se limite pas aux médicaments prescrits et remboursés par la Sécurité sociale.
Il doit également proposer des solutions pour :
- L’automédication (forfait annuel spécifique).
- Les médicaments non remboursés (homéopathie, compléments alimentaires, phytothérapie).
- Les traitements innovants et onéreux (ex. : médicaments en oncologie).
Ces garanties optionnelles sont de plus en plus présentes en 2025, car elles répondent aux besoins
croissants des patients. Le remboursement médicament mutuelle doit donc être évalué
au-delà des simples médicaments conventionnés.
Prendre en compte les délais et services associés
Une bonne mutuelle ne se mesure pas uniquement à ses taux de remboursement. La rapidité des versements,
la disponibilité d’un espace client en ligne et l’existence d’une application mobile font partie des critères essentiels.
Une mutuelle offrant un remboursement sous 48 heures avec télétransmission est plus avantageuse qu’une autre qui met plusieurs semaines.
De plus, certains assureurs proposent des services additionnels comme un conseiller santé, un suivi des dépenses ou des alertes budget 📲.
Astuce pour gagner du temps
Privilégiez les mutuelles qui pratiquent le tiers payant en pharmacie. Cela vous évite d’avancer les frais
et simplifie la gestion de vos ordonnances. C’est un gain de confort non négligeable au quotidien.
Comparer le rapport qualité/prix
Le prix de la cotisation est évidemment un critère déterminant. Toutefois, il ne doit pas être analysé seul.
Un contrat à bas prix peut sembler attractif, mais si le remboursement médicament mutuelle est limité,
vous risquez d’avoir un reste à charge important. À l’inverse, un contrat premium peut coûter plus cher,
mais vous faire économiser plusieurs centaines d’euros par an si vous avez des traitements coûteux.
La comparaison doit donc porter à la fois sur le montant de la cotisation et sur les garanties proposées.
Utiliser les comparateurs en ligne
En 2025, de nombreux comparateurs en ligne permettent de confronter plusieurs offres en quelques clics.
Ils indiquent les taux de remboursement, les plafonds, les délais, et parfois même les avis d’assurés.
Ces outils sont très utiles pour identifier rapidement les mutuelles les mieux adaptées à vos besoins et au meilleur prix.
En conclusion, bien choisir sa mutuelle santé en 2025 repose sur une analyse précise de ses besoins,
une comparaison approfondie des contrats et une attention particulière aux détails (plafonds, exclusions, délais).
Le remboursement médicament mutuelle constitue un critère central de sélection,
car il impacte directement le budget quotidien. Prendre le temps de comparer et d’anticiper permet de bénéficier
d’une couverture optimale, tout en maîtrisant ses dépenses de santé à long terme.
Conclusion : optimiser son remboursement médicament mutuelle en 2025
Après avoir exploré tous les aspects du remboursement médicament mutuelle, il est essentiel de conclure
en rappelant les points clés qui permettent de tirer pleinement profit de sa complémentaire santé. En 2025,
les prix des médicaments et la complexité des règles de remboursement rendent indispensable une stratégie proactive.
Un assuré bien informé peut réduire significativement son reste à charge et sécuriser son budget santé,
tout en bénéficiant d’un accès optimal aux traitements prescrits 💊.
Récapitulatif des points essentiels
Pour optimiser votre couverture, vous devez garder à l’esprit plusieurs éléments incontournables :
- La Sécurité sociale rembourse uniquement sur la base du tarif de convention et selon des taux variables (65 %, 30 %, 15 % ou 0 %).
- La mutuelle intervient pour compléter le remboursement, en couvrant le ticket modérateur et, selon le contrat,
une partie des dépassements tarifaires. - Le choix entre médicament de marque et générique a un impact direct sur le montant final remboursé.
- Les contrats haut de gamme permettent parfois d’atteindre 200 % ou 300 % de la base de remboursement,
ce qui réduit fortement le reste à charge. - Certains cas particuliers (automédication, homéopathie, compléments alimentaires) nécessitent de vérifier les forfaits spécifiques du contrat.
Ces points montrent que le remboursement médicament mutuelle ne se limite pas à une mécanique simple,
mais qu’il repose sur une combinaison entre les règles de la Sécurité sociale, les garanties de votre mutuelle et vos choix personnels.
L’importance d’une mutuelle adaptée
Choisir une bonne mutuelle santé n’est pas seulement une question de prix. En 2025, les besoins en santé évoluent
et les contrats se diversifient. Pour les patients atteints de pathologies chroniques (diabète, hypertension, asthme),
un contrat renforcé sur la pharmacie est primordial.
Pour ceux qui consomment régulièrement des produits d’automédication ou des traitements non remboursés,
un forfait spécifique est indispensable.
Le remboursement médicament mutuelle doit donc être au centre de vos critères de sélection.
Astuce pour faire le bon choix
Avant de souscrire, listez vos dépenses médicales des 12 derniers mois (ordonnances, automédication, traitements spécifiques).
Comparez ensuite les remboursements que vous auriez obtenus avec différents contrats.
Cela vous donnera une vision claire du contrat le plus rentable et le mieux adapté à vos habitudes de consommation.
Le rôle de la prévention et du numérique
En 2025, la digitalisation des services de santé facilite grandement la gestion des remboursements.
Applications mobiles, simulateurs de remboursement et espaces clients en ligne permettent de suivre en temps réel
les remboursements en attente, les plafonds atteints et le reste à charge estimé.
De plus, certaines mutuelles intègrent désormais des services de prévention (coaching santé, conseils nutritionnels, suivi des traitements).
Ces services ne remplacent pas le remboursement médicament mutuelle, mais ils contribuent à réduire les dépenses
indirectes en améliorant l’état de santé global des assurés.
Les erreurs à éviter
Beaucoup d’assurés perdent de l’argent en négligeant certains points simples :
- Ne pas vérifier si son contrat couvre les médicaments non remboursés alors qu’on en consomme régulièrement.
- Ignorer les plafonds annuels et croire que les remboursements sont illimités.
- Choisir systématiquement un contrat à bas prix sans analyser le reste à charge réel sur les médicaments.
- Ne pas profiter du tiers payant et avancer inutilement des frais en pharmacie.
Éviter ces erreurs permet d’améliorer concrètement le remboursement médicament mutuelle et d’alléger son budget santé.
Vers une meilleure gestion du budget santé
La hausse du prix des médicaments et l’évolution constante des réglementations incitent les patients à être plus attentifs
à leur couverture santé. Le remboursement médicament mutuelle devient une véritable stratégie financière.
En utilisant intelligemment les outils numériques, en choisissant une mutuelle adaptée et en privilégiant les génériques,
il est possible de réduire son reste à charge tout en bénéficiant de traitements de qualité.
En conclusion, en 2025, optimiser son remboursement médicament mutuelle passe par une approche globale :
connaître les règles de base, choisir une mutuelle adaptée, anticiper ses dépenses et utiliser les services numériques.
C’est une démarche proactive qui permet non seulement de préserver son budget mais aussi d’améliorer l’accès aux soins,
garantissant ainsi une meilleure qualité de vie pour soi et sa famille.